

公認会計士&税理士。ビジネスマン向けに、資産運用、決算分析、経済ニュース、マインドセットを深掘り発信。 インデックス投資と成長企業の長期投資を長年実践研究。 専門:ファイナンス・企業財務 / スタートアップ / IPO / 経営論 / 税金対策 / 投資 趣味:グルメ、漫画、ポーカー。都内在住。港区苦手
フォローすると学びある情報が得られます。気軽に絡んでください
Joined December 2010
- Tweets9.1K
- Following962
- Followers3K
- Likes20.4K


SBG(9984)
NAV 26/6末 72兆円(公式)
→26/10/16 50兆円、うちARM 30兆円(アナリスト)
NAVディスカウント 44%
直近の株価はARMとの相関が高く見える。ARMのボラがSOX指数より大きい。
OpenAI
出資総額:646億ドル(約10.1兆円)
評価額 約1,625億ドル(約25.4兆円)
1.25兆ドル(OpenAI全体の評価額) × 13%(持分比率)


ネトフリの恋リアのクオリティ高い。
「あいの里」がおもしろい。
「ラヴ上等」の方がエンタメとしては面白いけど、個人的にはビジネスカップル感がありありだし、ガチ感はないからかなあ。
素人の他人の好いた腫れたを見て何が楽しいのかという意見も多いけど、恋リアおもしろいよ。
人の心を取り戻したい😇
〇両者の比較で見られる傾向(Xの声)
あいの里寄り:大人の人生観・人間ドラマ重視。「ラヴ上等より面白い」「泣ける・考えさせられる」「リアルでヤラセ感が薄い」
ラヴ上等寄り:刺激・笑い・ギャップ重視。「あいの里より笑える」「エンタメとして最高」「ヤンキーの純粋さに惹かれる」
両方見る人も多く、「属性が全然違うから両方面白い」「年齢層が違うとこうも違う」という感想が自然に出ている。
どちらも「普通の美男美女恋リア」とは違う路線で支持を集めており、Netflixの恋愛リアリティの幅を広げた作品として位置づけられている。
#恋愛リアリティショー

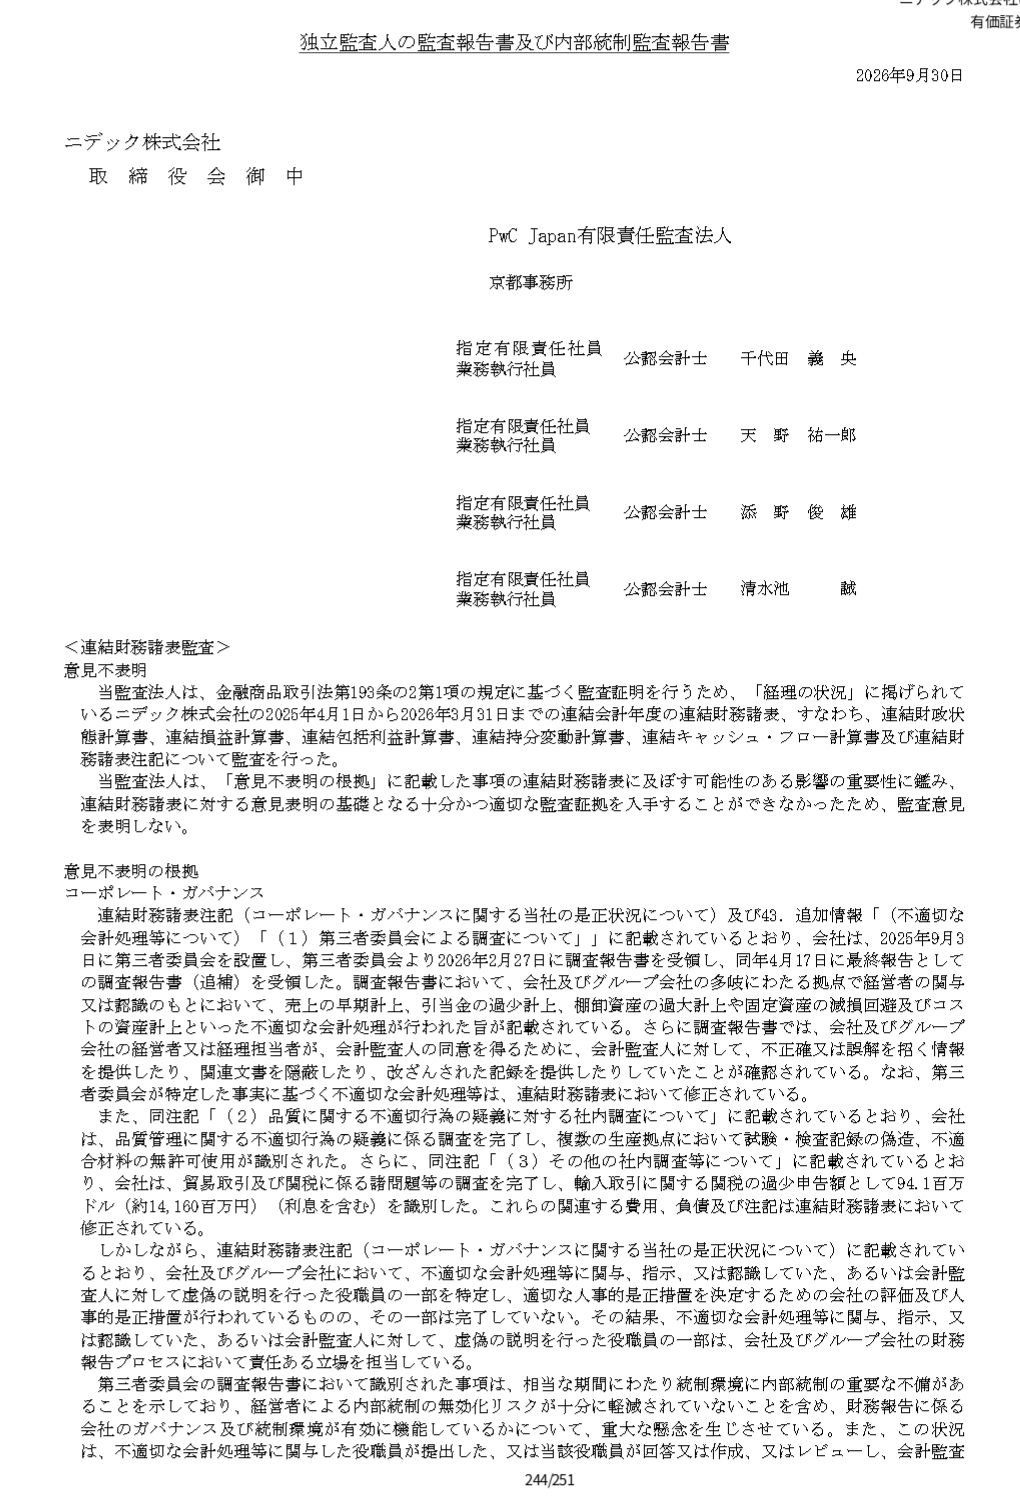
ニデックの2026年3月期決算の監査報告書で「意見不表明」
〇「意見不表明」とは監査法人が決算書に対し証拠不足等により全体的に正しいとも誤っているとも心証が得られなかったとするもので「決算書が信用できません」という宣告
意見不表明の要因:
・不適切な会計処理に関与した役職者が引き続き関与しており説明や資料が信頼できない(記者会見では20名ほどの人事是正措置が必要と説明)
・減損損失の金額の妥当性や修正された2025年3月期(比較情報)が確認できない
☆日経報道で明治大学・弥永真生教授「一般的に意見不表明は監査人の責任放棄とみなされやすく、好ましくはない」
☆日本公認会計士協会は「意見不表明」が付いたことについて「資本市場の信頼性の観点から遺憾な事態だ」とのコメントを公表
☆PwC Japanは会計士を含む約730人を投入して監査し監査報酬170億円(PwC Japanの年間業務収益は3千億円)
☆減損損失6,222億円計上。決算発表直前には岸田前社長が財務報告について適切とは言えない言動が複数あったとして実質の解任。具体的な内容は明らかにされず。意見不表明とは因果関係はないとの説明。
☆会見では記者から会社と監査法人間でコミュニケーションや信頼関係ができているのか、今さら人員配置の問題が指摘されるような状況で大丈夫か、と厳しい質問が飛ぶが監査内容の核心には言及されず、詳細・具体的な内幕は不明。
〇ニデックは2025年10月28日に特別注意銘柄に指定され、1年以内の今月10月中には東証に「内部管理体制確認書」を提出し、審査を受け、上場の維持か上場廃止かが決まる。無限定適正意見の監査報告書は体制整備の前提となり上場維持に向けて必須。
監査法人のトップが同席する異例中の異例の記者会見。
ニデック経営陣は、問題は特定されているので10月中に残課題を解決して適正意見を得るつもりと説明。
☆この状況で東証は改善計画をOKできるのか?
☆意見不表明公表後、株価は大幅下落
〇記者会見でジャーナリストから、PwC京都のM氏という人物が、周辺取材で永守氏の打ち出の小槌だと言われている件を質問。
「退職者のためコメントはない」と返答。
☆同氏は、訂正期間以前の2019年3月期頃にはニデック(日本電産)の関与社員を外れているため、直近の決算には直接の影響はないと思われる。
☆PwC京都を退職後は、2023年に自ら設立した中小監査法人の代表社員を務めているほか、永守重信氏が代表理事を務める公益財団法人「永守文化記念財団」の監事や、同じく永守氏が理事長を務める学校法人永守学園(京都先端科学大学)に関わるなど、退職後に永守氏に関連する役職に就いているもよう。



プロのスポーツ選手 → 成績振るわなければクビ
上場会社のプロ経営者 → 業績振るわなければクビ
アクティブファンド運用者 → 指数に負けても問題なし。「ベンチマーク(目標)はファンド仲間それぞれの心にある」
~さわかみファンド月次レポート、ベンチマーク論争で注目集める~


タワマン購入用「二階建てローン」(正式名称:期日一括返済併用型住宅ローン)
・二階建借入の1階部分→期日まで元金を据え置き最後に一括返済
・銀行の商品戦略部部長「月々の返済負担を抑え、その分をNISAで投資信託の資産形成に振り向けたい若い世代のニーズもある」
☆NISAレバ運用を銀行が推奨
・通常ローンに比べて金利は0.35%上乗せされるが、月々の返済額は抑えられる。
・例)35年で1億円の2階建てローンを組む。変動型の最優遇金利を適用で毎月の返済額は約22万円となる(金利変動影響など除く単純試算)。毎月の返済額は一般的な35年の変動型金利ローンに比べて約7万3000円少ない。ただし金利上乗せ分によって総返済額は1940万円ほど増える。


若者のタワマン購入、返済先送りローンの誘惑「生活縛られたくない」
nikkei.com/article/DGXZQOUB2…

ソフトバンクグループ(SBG)が個人向けに1兆円の社債を発行予定。利率は一見魅力的な4%台後半だが投資妙味はあるか?
(愛称:福岡ソフトバンクホークスボンド)
・1口100万円
・年利率4.30~4.90%(26年9月4日に決定予定)、3月と9月の年2回利払い
・7年後に満期一括償還。
償還期日(2033年9月16日)
・格付け 日本格付研究所(JCR) A(上から3番目。債務履行の確実性は高い)
☆購入者には「お父さん応援隊長 サイドポケットトートバッグ」をプレゼント☆
本件1兆円社債では、SBG本体や証券会社の発行情報では格付けはJCR「A」のみが記載されている。
SBGは公式ではJCRとS&Pから長期債の格付けを得ている。
S&Pの格付けは「BB+」であり、債務不履行(デフォルト)のリスクが比較的高く、投資不適格(投機的)に分類される信用力水準とされる。
SBGは元もとはムーディーズにも格付けを依頼していたが、2020年3月25日にBa1からBa3に2段階引き下げたことがきっかけで関係悪化し、同日に、格付け依頼を取り下げた。SBGはムーディーズが過度に悲観的な想定を置き一方的な判断をされたと怒った。
その後も、ムーディーズは独自に格付けを続け、2025年9月にBa2へ引き上げたが、SBGは「勝手格付け(未取得)」であるとしてリリースを出して非難している。Ba1~Ba3はいずれもリスクが高い投資不適格(投機的領域)の水準である。
格付け機関は、格付けを付与する会社から報酬をもらって格付けを付与するが、ムーディーズは「市場参加者への情報提供上の利益」および「信用格付の付与および維持に足りる十分な情報が得られていること」を考慮して独自に格付けを出し続けている。規模や影響が大きい企業への格付けは継続し、市場参加者に有益な情報を提供することにより、評判や投資家からの信用を得るためである。
SBGは6年間にわたり格付けの判断に必要な資料提供をしておらず、勝手な格付けは投資判断を行う投資家に誤解を生じさせるとして猛然と反論をしている。
SBGは財務規律としてLTV25%未満、少なくとも今後2年分の社債償還資のキャッシュを確保するなどの方針を取りこれを守っているが、借金を返済できない可能性を心配される「投機的」という水準には納得がいかないようである。
経営陣は今後において「戦略的投資のために一時的に通常時上限(25%)を超える可能性」を否定してはいない。
企業は自社がお金を払って格付けを取得するので、自社に都合の良いように評価が高い格付けを得たいという思惑があるし、格付け会社は市場からの信頼を担保するために厳しくても適正な評価をしたい。
企業から報酬を得て会計監査を実施する監査制度も同様であるが、構造的な利益相反の関係がある。
企業が自社に都合が悪い評価をした格付け会社をいちいち出禁にしていたら、投資家側からはたまったものではない。
東洋経済の調べでは、ムーディーズが依頼格付けを行っていた際に同社のSBGに対する格付けを投資判断に使っていた投資家でも62%が取り下げるべきと答えている一方で、約3割の投資家は勝手格付けとなった以降もムーディーズの格付けを活用しているようである。
なお、完全に主観的な私見であるが、わたしは、SBGには株式のリスクは取りたいが、債券の信用リスクは取りたいと思わない。


孫正義氏(68歳)がソフトバンクグループ株主総会で語ったこと。
・「次の16年で株主価値(NAV) 1,000兆円を目指す」
「言ったら必ずやる。言うのにも勇気がいるんですよw
大ボラは英語に直せばBig Vision。
中長期の夢を期限と数字で思い描いて見えているかのように語ることだ」。
・保有株式時価は13,000円(NAV 74兆円) armだけで55兆円 *26/6/23日時点
株価は6,500円(時価総額 37兆円)
SBGを金の卵を産むガチョウになぞらえ、「ガチョウは未評価。本当の価値は金の卵を産み続ける力」。
「株主の皆さんは半信半疑の気持ちもわかるが、僕は『全信ゼロ疑』で信じ抜いている」。
・創業時の人生50ヵ年計画は60年に改める。
今後「10〜15年は頑張る」。「今のところめちゃめちゃ元気」。
後継者は社外からというのは難しいので社内から。グループの群に2000社あるので候補は2000人。
2年半前に父を亡くなった時の最後の言葉「虎は死して皮を残す。人は死して名を残す」。「金のために生きるんじゃないぞ、大勢の人たちを幸せにするために生きるんだぞ」と小さいときから言われてきた。
・No1 ASIプラットフォーマーへ。
AIモデル、半導体、AIインフラ、ロボットをオセロの4隅を押さえる。
「AI革命は始まったばかり」。
armを当時3兆円で買収した時、めちゃめちゃ叩かれた。50手先を読んで買った。まだ10手くらいだ。
「AIが人々を助け、笑顔をもたらす、そのために、ソフトバンクは頑張る」。


簿外の短期借入金は香ばしいですね。どうやって簿外にしてたのか🤔
債務超過3.38億、株式はタダ、直近2期は営業利益1億弱、、
電子楽器「オタマトーン」見たことも聞いたこともないので何とも言えんです。。。

非上場株式の相続税評価、残余利益方式に一本化へ!?
2027年度税制改正大綱に反映し28年1月以降の相続から適用を目指す(日経より)
【新ルール案の計算式イメージ】
(簿価純資産+*残余利益×5年分)×一定の係数
*利益から資本コストを引いた超過収益力
第一感は、全体的には大幅な増税になり、
かつ、恣意的な節税手法が今よりも横行することが容易に予想できる。
目的としては、規模が小さい中小・零細は税負担が減る見通しで、過度な節税抑止と円滑な事業承継の両立を狙うとされるが、日経記事のとおりにすんなりとはいかないのではないかな。
実務的には、もしこのままいくと、評価の計算はすごく簡単・楽にはなりそう。
現行の非上場株の税法評価方法は摩訶不思議で、すごい単純化すると、第三者間取引価格がない場合、(時価)純資産がMAXで、会社規模等に応じ配当、利益、純資産の混合で評価で決まる。少数株主には配当還元価格が認められる。
恣意性の余地が大きいことが問題視され抜本的な非上場株式の評価方法の見直しが議論されている。
(図表は国税庁の有識者会議での資料より)


営業自粛中のプルゴリさんたち。
オフィスに出社して「ドジャースの試合をみんなで見ている」「宅建の勉強中」とほのぼのの様子。
そういえば月初に届くプルデンシャルからのメールも5通位来てたのが2通に減ったな。コラムもなくなった。どんどん辞めてるんかな🤔
memo
・「LPの管理強化」のためとして、LPに1日1時間の出社義務を課したが、「(そんな短時間では)意味がないのでは」などと金融庁から指摘されたこともあり、途中から毎日、午前9時~午後5時に出社することに。
・営業自粛期間は11月5日まで。
・いま、オフィスで何をするのかは、「自習」として各自に委ねられている。
朝日 自粛中のプルデンシャル、昼寝にドジャース観戦 現場と経営陣に距離
digital.asahi.com/articles/A…

プルデンシャル記者会見。「あなたたちは生命保険会社ですか?詐欺師などを抱える犯罪組織ですか?」、「(被害が)全部出たと言い切るのは難しい」と認める、「(日弁連)第三者委員会は置かない」「第三者で構成する『お客さま補償委員会』を通じ補償の可否を検討する」。“顧客本位”って、返金から始まる概念だっけ?ブルーブック(ライフプランナーのみに配布される営業書)より先に、返金の手引き配らないとね。全体的に記者の質問に塩対応の回答が目立つ印象。
みどころ:
✓会見の運営が「高圧的」と指摘に会社側は否定しつつ「配慮不足なら申し訳ない」
✓テレビ朝日日銀クラブ担当タカセ記者「そもそもみなさんが保険会社なのか詐欺師などを含めた連中を抱える犯罪組織なのかといった厳しい声までネットに溢れています。みなさんは保険会社なんでしょうか?」
プルゴリ代表・間原氏「生命保険会社というふうに認識しています」と、厳しい声は認識し反省と被害者対応を強調
✓「金銭不祥事以外の不適切販売も調べるべき」
会社:DMは金銭中心だが“不審な点があれば”と広めに問い合わせ、金銭以外の苦情等も調査・処分している
ただし保障委員会の対象を金銭以外に広げるとは明言していない
✓“手口共有・組織性”
会社:時期が1991年からと広く、同一支社に集中・同一商品に集中などの特徴がなく、組織だった動きは確認できないという立て付け
ただし「退職後で連絡取れない社員が相当数」など、調査の限界もにじむ
〇問題がバレたライフプランナーの過半は既に退職している
✓元社員3名が、在職中の制度等を悪用・関連行為として受領
顧客8名/被害計6,000万円
弁済または会社が保障済み
✓該当:106名(うち退職済み94名)
受領額:
在職中:約16.3億円
退職後:14.5億円
計:30.8億円
顧客:498名
未返金:22.9億円
※「元社員から確認できない等で、顧客申告のみで集計したものを含む」と補足あり
〇濁した/非開示が目立つ部分
✓最大被害額・最小被害額、加害者ごとの最大受領額は「個別だから非開示」
**第三者委員会(日弁連ガイドライン型)**は「現状そのつもりはない」
理由は「広範に調査し、事実確認はできた認識」という説明に留まる
✓経営責任の範囲拡大(社長以外の処分)は踏み込まず
✓社長が顧問として残る理由は説明(引き継ぎ・連続性)したが、退職金・顧問報酬の額は非開示
〇構造的な欠陥のまとめ
① インセンティブの暴走: 新規契約への過度な報酬偏重が「顧客本位」を「自分本位」に変えた。
② 聖域化したトップ営業: 数字を出す人間には誰も口出しできない「管理の空白」が発生。
③ 信頼の密室化: 一生担当する「マイクライアント制」が、不正を隠すシェルターに。
④ 組織風土の硬直: 成功モデルを「神聖視」しすぎて、メスを入れるのが20年遅れた。

「国税庁におけるAIの活用」から予想される今後の税務調査の潮流
・無申告の摘発制度の向上
・お尋ね文書の増加(所得漏れ、還付申告、内容が疑わしい申告への網が広がる)
・調査選定時に既に何か掴まれている可能性の上昇
・属人的な税務調査の全体レベルの平準化
・帳簿データの事前提出が一般調査にも拡大、資料の提出要請の範囲拡大
・目立っていたり有名人の申告漏れの補足
・相続財産の把握制度の向上
・「接触できる手法」「電話がつながりやすい曜日・時間帯」を予測するモデルにより唐突な無予告調査が発生
・国税庁運営の生成AIが回答を行うチャットボットにより納税者の税情報アクセスの利便性向上
AI導入で変わる税務調査のポイント
〇 選定方法の高度化:過去の申告漏れ事例やビッグデータをAIが学習し、申告内容の不自然な傾向や異常値を自動で検知・抽出
〇税目横断的・総合的な分析:法人税・所得税・相続税などの情報や外部データがよりシームレスに紐付けられ、横断的な分析を実施
〇調査手法の効率化:提出された電子データ等をAIが事前分析することで、調査着手前に重点的に確認すべきポイントが明確化
〇簡易な接触の増加:実地調査だけでなく、データ分析に基づくお尋ね文書や電話等での簡易な問い合わせ・是正促しの増加


将来利益込みEBITDA(EBITDA+将来収益) ☆New
将来利益って何だろと思ったら、本当に継続収益(原価控除後)の将来5年間の未実現利益の累積らしい。
将来利益を独立で開示するのは、まあ任意なので譲るとして、当期のEBITDAに加算する意味は何だろう?
広告宣伝費前EBITDAがかわいく見えるw


長期金利右肩上がりで、個人向け国債の金利はすくすく上昇中。固定5年は2%超え。発行額も過去最高ペースで伸びている。すっかり金利ある世界へ。
ドル円は7月末の介入からじりじり円安へ向かいまた160円をうかがう動き。円安基調は止まらなそうだねえ。


政権幹部「国債等の海外保有は10%以下が望ましい」。(売り浴びせによる金利急騰を懸念)
自民党内で個人向け国債の保有増を促す案が浮上。
2025年12月末時点では短期国債含むベースで12.8%まで海外保有比率が高まっている。
案
・国債の利回りを20%程度上げることも一案(NISA等の税制優遇に準じる)
・1年を待たずに解約できる緩和策
・現在よりも短い年限の商品を増やす
・相続税の減免
どのような提言がされるかは不透明。
個人が日銀が国債の大量購入の受け皿となり国債発行の消化の安定化、国民への新しい安全資産の提供、投資資金の国内回帰により国家としての戦略的な為替防衛策の3方良しとなるか。
個人向け国債は国が元本保証をしていて、1年の拘束期間と直近2回分の利子相当額を払えば換金可能なので実質は金利変動ありの預金に近い。
(参考)日経 個人向け国債、利回り上げ・解約規制緩和案 国内保有維持へ自民に浮上
nikkei.com/article/DGXZQOUA2…

