Pinned Tweet
日本の実質賃金が下がる理由
中国は人民元安、円建て賃金を引き下げ
日本は自由貿易
経済学の中核理論・要素価格均等化定理or一物一価の法則が東アジアで成立
理論通りに日中の賃金は同一化=日本の実質賃金は低下
要素価格均等化定理はEUでも成立
ピーク比人口2割急減が加わるリトアニアは賃金急騰
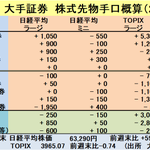
10月第4週株式先物手口概算
外資系= +2650億、海外は買い
その他= -800億、個人は売り
日系大手=-1900億、ブルベアETFは野村3本200億買い、木曜までの裁定でみずほ50億買い、金法が売り
海外買いvs国内売りで日経225は上昇、伝統型
証券会社別時系列グラフ
→stockbondcurrency.fc2.page/2…
10月新車販売台数
38.2万台 前年比-3.4%
以下は季調済前月比
合計-2.9%、登録-1.2%、軽-4.6%
スバル+14.8%、ホンダ+9.0%、スズキ-0.8%、ダイハツ-2.7%、日産-2.4%、トヨタ-4.4%、三菱-11.2%、マツダ-13.9%
今月スズキは電池+ソフトが中国製のeスカイを発売、中国に賃金が流出し新車販売は減少へ
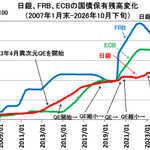
日銀、FRB、ECBの国債保有残高の比較
FRBの国債残高は2022年4月がピーク、足元では横
ECBの国債残高は2022年6月がピーク、足元では減少
日銀の国債残高は2024年2月がピーク、足元では減少
米は国債の過剰発行、日欧はQTで金利が上昇
最初に耐えられなくなったのはフランス、格下げ警告も相次ぐ
台湾半導体立国の勝利宣言
台湾のGDP成長率は、主要国の中でも突出して高い。
その原因は、日本の高度経済成長期の成功を手本とし、その後の日本の衰退を反面教師としてきたことがある。
台湾は、日本の高度経済成長を支えた産業政策を学び、産業競争力の維持・強化に取り組んできた。また、日本のような経済の長期停滞を招かないよう、巨額の為替介入を継続し、台湾ドル高を阻止する政策をとってきた。
一方、日本は、巨額の補助金を投じて台湾TSMCに熊本工場を建設してもらう状況にまでなった。しかしそれだけでは、国内に数多く残された廃墟化した工場跡地を再生するには不十分である。
さらに問題なのは、日本の成長戦略で重要なことは、既存産業の破壊が足りす創造が行えないこと、規制緩和と自由化国際化こそが重要、補助金や円安に頼ることは「甘え」であり、(皆が忘れてしまった)昭和の成功体験を忘れるべきだ、という考え方がいまだに根強く残っていることだ。
しかし、日本が再生するためには、台湾の政策を学ぶ必要がある。そのためには、円安と政府主導の産業政策を活用し、高度経済成長を実現した日本自身の成功体験を、もう一度思い起こさなければならない。
それを忘れたままでは、日本の再生は不可能である。
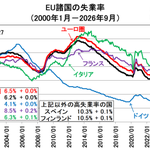
9月ユーロ圏
失業率 6.5% 前月比+0.0%
EUの失業率は過去最低近辺が長かったが、最近は一部の国で目に見えて上昇
EUの25才未満失業率は+15.4%、こちらは慢性的に高いが、最近のボトムからジリジリ上昇
失業率はマグマであり、さらに上昇するとデモやスト、暴動などがさらに多発する可能性が高くなる
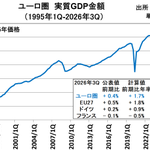
3Qユーロ圏
実質GDP成長率速報値
前期比+0.4%
予想平均を上回る
フランス-0.1%、在庫と消費が増加、外需が大幅減少でマイナス成長、生活苦で9月に高校生がデモ開始
イタリア+0.0%、減速、10月に北部でデモ発生
ドイツ+0.2%、減速、消費が少し増加
3Qはデモの悪影響が少しでユーロ経済は成長を維持
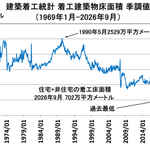
9月建築着工統計
着工建築物床面積 702万平方メートル
過去最低
株主はコーポレートガバナンスコードを根拠に経営者に株価を上げよと迫る
建設会社はコスト高騰と理屈をつけ建築物の価格を引き上げ
需要側は建築をあきらめるが、建設会社の利益は過去最高近辺
価格上昇を嫌気する日銀は利上げ継続方針
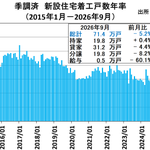
9月新設住宅着工戸数 季調値
年率 71.4万戸 前月比-5.2%
8月比で減少
持家は少し増加だが低水準
貸家は減少
分譲も減少、一戸建ては小幅の増加、マンション(変動は激しい)が大幅な減少
金利上昇が原因、植田日銀総裁は金利をさらに引き上げる方針
今後も住宅着工は低下トレンドが続く
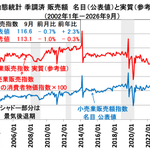
9月商業動態統計 小売業販売額
前年比+2.3%
実質は -0.3%
以下は名目前月比
合計-0.7%
スーパー+1.0%、百貨店+0.5%、コンビニ-0.3%
衣類+4.2%、自動車+0.1%、食料-0.2%、機械器具-2.3%
小売り各社の前年比は5連休効果でかなり良かった
その効果を季節調整で消去した前月比は減少、実質はさらに減少
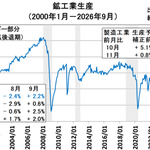
9月鉱工業生産
前月比+2.2%
自動車+5.5%、熊本地震による減産から回復
半導体製造装置+13.8%、コンデンサ+4.9%、半導体+4.0%、通信用光ファイバ製品+7.5%、データセンター関連は増加
自動車は中国勢の攻勢で先は苦しい
ハイパースケーラーのデータセンター投資は強く、関連機材の生産はまだ伸びる
9月雇用
完全失業率 2.4% 前月比-0.1%
失業率が低下、雇用は改善
高市政権の戦略17分野の最優先はAI・半導体、成功すれば高賃金就業者数が増加
しかし前政権が約束した対米80兆円投資のうち決定分は発電所と半導体、すなわちAI・半導体投資は対米が優先
人手不足日本の高賃金化は相当先になる
10月東京コア消費者物価
前年比+2.6%
食料+3.8%、生鮮食品+8.6%,加速、米-31.3%,下落率拡大
エネルギー+2.2%、電気代+1.7%,補助金の変動でプラ転
サービス+2.2%、家賃+1.9%,減速
コア財+3.5%、水道料9月+65.6%→10月+0.0%,補助金の変動で上昇が急減速
補助金の複雑な変動により上昇率は9月比で減速
9月アメリカPCE物価
全 前年比+3.6%、前月比+0.5%
コア前年比+3.1%、前月比+0.3%
予想平均に一致
前月比は財+0.8%,加速、サービス+0.3%,同率
エネルギー+9.2%、輸送サービス+2.1%,加速
衣類+0.2%,同率
飲食宿泊+0.4%,減速
エネルギーの上昇加速でコアも加速だが、横への広がりは大きくない
3Qアメリカ
実質GDP成長率速報値
前期比+3.4%
予想平均を上回る
消費、投資、政府、在庫が増加
住宅、外需が減少
消費は2Qと同じ増加率
投資は機械+20.9%、建築+5.4%で加速
データセンター投資が伸びるがその製品、部品の多くは輸入品に依存のため外需が減少、在庫と政府の増加でGDPは加速になる
10月ユーロ圏景況感指数(ESI)
96.9 前月比-0.6
予想平均を下回る
消費者、建設、小売り、サービスが低下、鉱工業が上昇
ドイツは低下、イタリアは上昇
調査期間が上旬で暴動発生前のためフランスは上昇、鉱工業が大幅上昇、それ以外の項目は低下
中核国以外で上昇の国は少なく、全ユーロ圏は低下
10月第3週投資部門別売買状況
事法は自社株買い
その他法人の現物は過去最大の買い
投信はブルベアETF6本が300億買い、それ以外も買い
海外は順張り売り
銀行先物は買い建玉の手仕舞い売り
海外売りvs国内買いで株価下落、30年以上続く伝統型
時系列表+グラフ→stockbondcurrency.fc2.page/1…
10月消費動向調査
消費者態度指数 35.0 前月比-0.4
5つのサブ項目の全てが低下
北海道、東北、九州で大きく低下
町村で大きく低下
住宅ローン有り世帯が大きく低下
年金生活者と高額所得者は改善
日銀の利上げで住宅ローンを保有する現役世帯が打撃、同時に地方の田舎の打撃も大きい
10月第3週対内株式売買
+1.2兆円 買い越し
海外投資家は配当金源泉徴収回避目的で日本株を3月売り4月買い+9月売り10月買い
例年通りに海外は日本の現物株を買う、OTCでヘッジ
外資系先物の手口から海外の先物は小幅の売り
取引所の現先合計の海外はおそらく売り越しで株価下落
アメリカ貿易収支
9月-1349億ドル
1960年からの累計赤字は24.3兆ドル
日本は1.5兆ドルの黒字
アメリカはドル安で赤字縮小を図ってきたが、1995年のドル高政策転換以降は赤字が急増
足元ではデータセンターの建設増加に伴い関連製品の輸入が急増
累計赤字≒外国への借金額は危機的水準に拡大
10月コンファレンスボード
消費者信頼感指数
91.7 前月比+7.5
予想平均を上回る
現況はビジネス環境+雇用、期待はビジネス環境+雇用+収入の構成5項目が全て上昇
購入計画は6か月平均で自動車、住宅、耐久消費財、サービスが低下
支出意欲は低いが、ガソリン価格が9月比で低下したため景況感は改善
The Conference Board #ConsumerConfidence Index® rose by 7.5 points to 91.7 (1985=100) in October, up from 84.2 in September (a slight upward revision).
Confidence has revived to June 2026 levels, driven primarily by improved views of current and expected business conditions.