

https://xitter.cf/t.co/Yaz3tq8u5b to blogi inwestycyjne. To miejsce wymiany myśli, poglądów, spostrzeżeń związanych z inwestowaniem. Edukujemy, dzielimy się doświadczeniami.
wirtualny świat
Joined December 2018
- Tweets22.7K
- Following212
- Followers22.8K
- Likes2.1K





Świat inwestowania dawno przestał być grą o maksymalizację dywidendy: /a blogi.bossa.pl/2026/10/27/dy…

Użycie #ETF-ów lewarowanych to bomba z opóźnionym zapłonem dla nieostrożnych i zarazem trampolina dla zorientowanych.
Dźwignia jest już zaszyta na stałe w konstrukcji lewarowanych ETF-ów, można znaleźć takie, które oferują ekspozycję 2 do 5 razy większą niż normalny ETF na to samo aktywo bazowe.
Choć można dźwigni także użyć w inny sposób – kupić ETF na odroczony termin u brokera (rodzaj pożyczki), albo pożyczyć pieniądze i kupić za nie ETF (z nadzieją, że zysk przekroczy odsetki od pożyczki). Lewarowany ETF jest jednak najprostszą opcją, więc o nim poniżej w aspekcie ryzyka i możliwości.
Kupowanie lewarowanego ETFa na dłuższy termin niesie za sobą 2 zasadnicze ryzyka:
1. Znaczące obsunięcia, których inwestor może nie przetrzymać i sprzeda z dużą stratą. Teoretycznie ETF z lewarem x2 oznacza 2 razy głębszy spadek podczas bess i korekt, lewar x3 to ok. 3 razy większy spadek. Wielu inwestujących zna tylko hossę, więc nie doświadczyło, co dokładnie oznacza taki spadek.
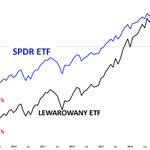
Ilustruje to załączony poniżej wykres ⤵️
Niebieska krzywa to ETF na S&P 500 (#SPDR) w okresie bessy 2008 do 2016 roku, czarna to najstarszy ETF na ten indeks lewarowany x2 (#SSO). Jak widać spadek lewarowanego sięgnął 81%, a zwykłego „tylko” 51%. Nie każdy wytrzymałby to psychicznie nawet przy normalnym. Przy lewarze x3 spadek sięgnąłby niemal 100%. W taki razie lewarowany ETF to instrument dobry do spekulacji, chyba że inwestora nie przeraża taka perspektywa obsunięć (lub jej nie rozumie).
2. Odchylenie stóp zwrotu od teorii. Problem pojawia się dlatego, że codzienne resetowanie dźwigni powoduje, że wyniki kolejnych dni się kumulują, a końcowa stopa zwrotu ETFa lewarowanego może znacząco różnić się od dwukrotności czy trzykrotności zmiany indeksu w całym okresie. Zjawisko to jest szczególnie istotne na zmiennych rynkach.
W praktyce oznacza to, że jeśli w jakimś okresie normalny ETF wzrośnie o 20% to jego wersja lewarowana x2 nie musi wcale wzrosnąć o 40%. Odchylenie może się różnić w obie strony. Przy spadkach może się okazać natomiast, że normalny ETF już je odrobił po jakimś czasie, a lewarowany jeszcze nie.
Oba te zjawiska kumulują się na tym wykresie. Proszę zauważyć, że chociaż obie krzywe zaczynają w tym samym punkcie, to ponownie zbiegają się dopiero po 8 latach! Podczas hossy te relacje się oczywiście odwracają. (1/2)

(2/2)
Istnieje jednak fundamentalny powód tego, żeby pasywni inwestorzy zaakceptowali wady ETF-ów lewarowanych w długim terminie. W końcu podłożem wiary w działanie długoterminowego inwestowania pasywnego jest to, że kiedyś każda bessa zakończy się nowym ATH. A w takim razie i ich lewarowane wersje też do ATH będą dążyć, tylko przy znacząco wyższych obsunięciach po drodze.
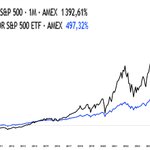
Kolejny wykres pokazuje oba wyżej pokazane ETF w przekroju wielu lat do dziś⤵️
Jak nietrudno dostrzec, pomimo 3 bess ETF lewarowany i tak znacząco wygrał stopą zwrotu, choć w takim oddaleniu nie widać dokładnej skali jego obsunięć. W finale jednak do tej pory spełnił swoją rolę w nieco przerysowanej filozofii „indeksy zawsze rosną”.
Zastrzeżenie: indeksy mogą nie rosnąć w przyszłości i nie generować zysków, więc historia się może nie powtórzyć jak na wykresie, wówczas nawet zwykły ETF może nie generować zysków, a lewarowany będzie generował wówczas jeszcze większe straty.
Jednak istnieją specjalne powody i strategie, które pomagają używać lewarowanych ETFów w racjonalny sposób na długi termin. O tym w kolejnej części.
—kat—
Oryginał tekstu na: blogi.bossa.pl/2026/10/27/dz…

🔹🔹🔹OKI TALKIE🔹🔹🔹
To nowy podcast #BOSSA, który polecamy do obejrzenia.
Temat? Wiadomo -> #OKI we wszelkich aspektach.
Pierwszy odcinek:
youtube.com/watch?v=bMgxnVmt…
Drugi podcast, który dziś polecamy, to kolejny odcinek znanego i lubianego #BOSSA WEEKLY. Dziś:
🔹Rajd #ropa
🔹Co się dzieje z akcjami w USA
🔹Skąd tąpnięcie rentowności amerykańskich?
🔹Francuski dług
🔹Brazylia po wyborach
youtube.com/watch?v=gfG9gdve…
/k
Zmiany w najnowszym portfelu miesięcznym analityków #BOSSA:
5⃣ spółek dodanych na listę długich pozycji: mBank, Answear, Inter Cars, @CDPROJEKTRED i Dom Development
4⃣ spółki wycofane z listy długich pozycji: Cloud Technologies, Decora, Toya i 11 Bit Studios
1⃣nowa krótka pozycja: Handlowy
Pełen raport dla klientów DM BOŚ dostępny na
👉bossa.pl/analizy/raport-mies…
[autoreklama]
/k
#rekomendacje #analizy


↗️Ogłoszone IPO #Anthropic nie rozwiązuje nabrzmiałych problemów #AI, ale wystarczyło do podgrzania popytu w USA
🔁#SP500 dostał pretekst do odbicia od wsparcia w strefie 7600+, kontynuując męczarnie brakiem kierunku
➡️Dane wtorek: zamówienia, indeks zaufania
/kat

Duże zmiany w Portfelu Analityków DM BOŚ🔥
Aż 4 spółki wylatują i 5 ląduje w Portfelu.
Do tego lista spółek, które mogą zaskoczyć :
👍 pozytywnie - 8 (osiem)
👎 negatywnie - 5 (pięć)
wynikami za III kwartał.
Raport znajdziecie w Serwisie Informacyjnym po zalogowaniu.
PS. Jeśli nie chcecie być zdani na algo X, który może Wam nie pokazać tego posta to skorzystajcie z Powiadomień 👇

W ostatnim czasie rynek długu wrócił do nieco bardziej standardowego zachowania - obligacje zachowywały się wreszcie jako bezpieczna przystań - ale dług francuski ciągle straszył na rynkach. Dziś również ten segment rynku łapie oddech. Brak obniżenia ratingu przez agencję Moody’s owocuje skokiem popytu i spadkiem rentowności - 10-latki FR cofnęły się z 24-letnich maksimów i grane są poniżej psychologicznej bariery 5 procent. /a Wykres za: stooq.pl

Grzegorz Zalewski o sprzedawaniu za wcześnie i za późno:/a blogi.bossa.pl/2026/10/26/gd…

Sentyment rynku BossaFX pokazuje, iż na progu nowego tygodnia nasi klienci z apetytem angażują się w zakłady na siłę PLN do EUR i CHF, nie wierzą w zwyżki WIG20 i dalsze wzrosty cen ropy. Zakłady na indeksy światowe blisko neutralności, z lekkim optymizmem wobec Nasdaqa 100, gdy euro i kruszce grane są jednoznacznie pod scenariusze wzrostowe. Sentyment rynku platformy BossaFX aktualizowany jest w odstępach 5-minutowych: /a bossafx.pl/narzedzia/sentyme…


Do środowej decyzji Fed zostało ledwie 2 dni i 10 godzin, więc rynki mają już coraz mniej czasu na jakieś radykalne zmiany. Wyceny efektów październikowego posiedzenia FOMC stabilizują się wokół scenariusza braku zmian w cenie kredytu. Ciągle skromnie, ale czytelnie redukowany jest scenariusz z grudniową podwyżką o 25 punktów bazowych. Za: CME FedWatch Tool /a

Pierwsze dwa tygodnie spotkania z wynikami kwartalnymi na Wall Street rysują obraz rotacji z sektora technologicznego w stronę innych segmentów rynku. W efekcie DJIA przedłużył wzrostową serię na trzeci tydzień, gdy Nasdaq Composite razem z S&P500 przedłużyły spadki na drugi tydzień w serii. Do odnotowania jest przecena mimo wzrostów większości spółek na rynku. Poniższy wykres pokazuje ETF Invesco S&P 500 Equal Weight, który w perspektywie 10 sesji zyskuje ponad 1,6 procent na spadającym rynku. /a Wykres za stooq.pl

Czy rynek powtórzy scenariusz z 2018 roku? Najpierw mocny spadek, a potem silne zwyżki?
Taki scenariusz podsuwa inwestorom wykres Bloomberga.
Łatwy do wyobrażenia scenariusz to jednak nie to samo co bardzo prawdopodobny scenariusz.
blogi.bossa.pl/2026/10/25/wy…
T.

Wielkość użytej dźwigni na rachunku nie ma żadnego znaczenia dla ryzyka ❗️ Tak przynajmniej do tej kwestii podchodzą profesjonalni inwestorzy i traderzy.
Jak to poprawnie rozumieć?
W jednym z testów badających umiejętności inwestorów na polskim rynku znajduje się takie pytanie wraz z możliwym odpowiedziami:
_________________________________________
Im wyższy poziom dźwigni finansowej tym:
· Niższe ryzyko
· Poziom dźwigni nie ma wpływu na ryzyko transakcji
· Wyższe ryzyko
________________________________________
Jak odpowiedział(*)byś Ty na to pytanie?
Z oczywistych względów odpada pierwsza odpowiedź. Wybór z dwóch pozostałych nie jest tak oczywisty. Paradoks, który się tu kryje polega na tym, że to zależy od tego kto zadaje i kto ocenia pytanie. Zastanawialiśmy się w naszym wewnętrznym gronie nad poprawnym wyborem, ale nasza decyzja także w rezultacie zakończyła właśnie pytaniem: a kto ocenia?
Nie wiem, jaka była prawidłowa odpowiedź wg oceniającego, wiem jaka powinna być wg racjonalnych i wyszkolonych inwestorów/traderów. Jednak o tym za chwilę.
Podobny problem wypłynął w tekście pewnego „influencera”, który dość ostro krytykowałem na łamach naszych blogów (link na końcu).
Otóż autor ten użył w owym tekście na wiele sposobów sugestii, jaka to dźwignia jest zła, używając m. in. takiego sformułowania: „Nie spekuluj na dźwigni”. Nie poparł to żadnymi dowodami poza anegdotami, a dodatkowo część tego tekstu poprawił po przeczytaniu mojej krytyki. Zrobił się zresztą z tego jeszcze bardziej niespójny koszmar.
To wróćmy teraz do pytania z ankiety, łącząc odpowiedź z tym feralnym stwierdzeniem owego „influencera”:
W profesjonalnym inwestowaniu/tradingu, gdzie dba się o zarządzanie ryzykiem oraz ma świadomość generowania przewagi (statystycznej pozytywnej wartości oczekiwanej), dźwignia nie zmienia nic w ryzyku transakcji. W takim razie w cytowanej na wstępie ankiecie poprawna powinna być odpowiedź 2.
A dlaczego tak być nie musi?
Powód jest prosty: w pytaniu nie pojawia się wyraźny warunek, czy dany inwestor zarządza ryzykiem w sposób systematyczny, używając stopów obronnych wszelkiego rodzaju (w tym stop-lossów), czy takiego zarządzania de facto tam nie ma. Część traderów nie stosuje takiego zarządzania, ponieważ nie mają oni wiedzy i umiejętności jak to poprawnie i skutecznie robić. Z kolei inwestorzy z reguły nie potrzebują tego rodzaju zdefiniowanego zarządzania kupując akcje czy ETFy na długi termin.
W takim razie w przypadku traderów i inwestorów nie używających systematycznych metod zarządzania, ryzyko będzie oczywiście rosnąć wraz z użyciem dźwigni. Jeśli bowiem godzą się oni z obsunięciem kapitału w transakcji o np. 10%, to używając dźwigni choćby 3:1 ich ryzyko w obsunięciu wzrasta do 30%. I to jest ryzyko nie tylko obsunięcia, ale także konieczności zamknięcia ze stratą, czy ryzyko popełnienia błędów w decyzji i ocenie. Ktoś, to jest w stanie przeżyć 10% straty bez dźwigni, może nie przeżyć straty 30%, albo zupełnie się wyzerować jeśli ta dźwignia będzie wynosić 10:1 w powyższym przypadku.
Skoro temat jest już naświetlony, to możemy wrócić do kwestii tego, dlaczego użycie dźwigni przez wspomnianego „influencera” może wydawać się taką tragedią. Szczególnie w zestawieniu z kontraktami CFD, czyli kolejnego „zła” opisanego przez niego w tym samym artykule.
Sprawa w tym momencie wydaje się mam nadzieję już dużo prostsza. Jeśli ktoś wie jak generować przewagę i używa stopów obronnych, to dla niego kwestia ryzyka z powodu dźwigni zwyczajnie przestaje być problemem z prostego powodu:
Ryzyko straty w pojedynczej transakcji jest stałe!
Co to znaczy?
Jeśli założysz, że w każdej transakcji możesz stracić maksymalnie np. 1% kapitału, to nie ma znaczenia czy dźwignia wynosi 2:1 czy 100:1, gdyż ta założona strata NIE ULEGA ZMIANIE!!! Zawsze jest to 1%, a nie np. 10%, bo ktoś użył dźwigni 10:1.
Gdzie tkwi haczyk profesjonalnego podejścia do tej kwestii? W wielkości pozycji. Jeśli zwiększasz dźwignię na rachunku, inaczej po prostu liczysz wielkości pozycji (depozytu) w transakcji. Ale zawsze tak, aby strata wyniosła niezmiennie 1%.
Inaczej wygląda to w przypadku tych wszystkich traderów, którzy nie używają zarządzania ryzykiem z jakiegoś powodu. Dla nich nie ma znaczenia, czy z dźwignią czy bez, finał zwykle jest taki sam, czyli straty. Po prostu z dźwignią przychodzą one znacznie szybciej i często gwałtowniej.
To jednak nie koniec problemów z dźwignią pojawiających się w socjal mediach. CDN.
Tomasz Symonowicz /kat
Oryginał tekstu na blogi.bossa.pl/2026/10/23/dz…
Link do wspomnianego w tekście wpisu krytycznego:
blogi.bossa.pl/2026/06/23/ed…

W październikowym portfelu analityków #BOSSA:
5⃣nowych spółek mogących zachować się lepej od rynku
4⃣wycofane
1⃣dodana i wycofana z listy spółek mogących zachować się gorzej od rynku
Potfel dostępny już dla klientów DM BOŚ: bossa.pl/analizy/raport-mies…
(autoreklama)
Przy okazji proponujemy lekturę dostępnego tam raportu: "Global Equity Strategy 2027; Wzrost zysków musi przeważyć wzrost kosztu kapitału"
#rekomendacje #analizy
/kat

Polecamy świetną debatę n/t #OKI ❗️
✅Miała miejsce wczoraj podczas #PasywnaRewolucja 2026
✅Organizowana przez @Stockbroker_PL
✅Z udziałem naszego blogowego specjalisty od tematu OKI @M_Wojciec
👉youtube.com/watch?v=brSPGili…
/k

