

📈 ننتقي أفضل الأفكار في الاستثمار وبناء الثروة. 🌍 نشارك أبرز الرؤى العالمية بالعربية مع شرح وسياق. 📖 Author of _ How to Trade Confidently
United States
Joined October 2020
- Tweets6.6K
- Following111
- Followers11.6K
- Likes7.1K




AMD لم تعد تحاول إثبات أنها موجودة في سباق الذكاء الاصطناعي.
بل تحاول إثبات أنها تستطيع تحويل موقعها إلى نتائج مالية أكبر.
الشركة تعلن نتائجها الثلاثاء، بعد أن سجلت في الربع السابق:
• إيرادات بلغت 10.3 مليارات دولار.
• نموًا سنويًا قدره 38%.
• هامش ربح إجمالي قدره 53%.
• دخلًا تشغيليًا بلغ 1.5 مليار دولار.
لكن السوق سيركز على مركز البيانات أكثر من أي قطاع آخر.
خلال الأسابيع الأخيرة أعلنت AMD شراكات أوسع مع Microsoft وAnthropic، إلى جانب خطط لنشر أجيال جديدة من رقائق Instinct.
هذه الأخبار تثبت وجود طلب مستقبلي.
لكن النتائج يجب أن تجيب عن أسئلة أكثر صرامة:
• كم من هذا الطلب تحول إلى إيرادات فعلية؟
• هل تتوسع مبيعات رقائق الذكاء الاصطناعي بالسرعة المتوقعة؟
• هل تستطيع AMD تحسين الهوامش مع زيادة المنافسة؟
• وهل يزداد اعتماد العملاء عليها بدلًا من بقائها خيارًا ثانويًا؟
الإعلانات تبني القصة.
لكن الإيرادات والهوامش والتدفقات النقدية هي التي تثبتها.
في سباق الرقائق، الشراكة تفتح الباب.
أما التنفيذ، فهو الذي يحولها إلى عمل تجاري حقيقي.

Palantir تدخل نتائج الغد وهي لا تعاني من ضعف التوقعات.
بل من ارتفاعها الشديد.
في الربع السابق أعلنت الشركة:
• نمو الإيرادات 85% إلى 1.63 مليار دولار.
• ارتفاع الإيرادات الأمريكية 104%.
• نمو النشاط التجاري الأمريكي 133%.
• وصول الهامش التشغيلي المعدل إلى 60%.
• إغلاق 206 صفقات تجاوزت قيمة كل منها مليون دولار.
هذه أرقام استثنائية.
لكن كل نتيجة قوية ترفع سقف الاختبار التالي.
السوق سيراقب الآن:
• هل يستمر نمو العملاء التجاريين؟
• هل تتحول تجارب الذكاء الاصطناعي إلى عقود أكبر؟
• هل تبقى الهوامش مرتفعة مع توسع الشركة؟
• وهل يستطيع النمو الفعلي مواكبة التوقعات المرتفعة؟
Palantir لم تعد مطالبة بإثبات أن الذكاء الاصطناعي يرفع الطلب على منتجاتها.
لقد أثبتت ذلك بالفعل.
الاختبار الحقيقي الآن هو الاستمرارية.
فالشركة الممتازة قد تحقق ربعًا قويًا.
أما الشركة الاستثنائية، فتثبت أن النمو ليس مجرد قفزة مؤقتة.

أول اختبار اقتصادي مهم هذا الأسبوع يصل غدًا.
يصدر مؤشر ISM للتصنيع عن شهر يوليو، لكن الرقم الرئيسي ليس كل القصة.
السوق سيراقب أربعة أجزاء:
• الطلبات الجديدة
• الإنتاج
• التوظيف
• أسعار المواد
ارتفاع الطلبات والإنتاج يعني أن القطاع الصناعي ما زال يتوسع.
لكن إذا ارتفعت الأسعار أيضًا، فقد يعود القلق من استمرار التضخم.
أما ضعف التوظيف مع بقاء النشاط قويًا، فقد يعني أن الشركات تنمو دون زيادة مماثلة في الوظائف.
لهذا يأتي تقرير التصنيع قبل سلسلة بيانات مهمة تشمل فرص العمل، والخدمات، ثم تقرير الوظائف يوم الجمعة.
المستثمر لا يحتاج إلى البحث عن رقم جيد أو سيئ فقط.
بل عن التركيبة الكاملة:
هل ينمو الاقتصاد؟
هل ترتفع الأسعار؟
وهل يتحول هذا النمو إلى وظائف؟
هذه الأسئلة الثلاثة هي التي ستحدد كيف يقرأ السوق بداية أغسطس.

الأسبوع المقبل لن يُحسم بتقرير واحد.
بل بسلسلة بيانات ستكشف هل الاقتصاد الأمريكي ما زال قادرًا على تحمل الفائدة المرتفعة.
الجدول يبدأ بـ:
• الاثنين: مؤشر ISM لنشاط التصنيع.
• الثلاثاء: تقرير فرص العمل JOLTS.
• الأربعاء: مؤشر ISM لنشاط الخدمات.
• الخميس: الإنتاجية وتكاليف العمل.
• الجمعة: تقرير الوظائف والبطالة لشهر يوليو.
أهمية هذه البيانات ازدادت بعد أن طالب ثلاثة أعضاء في الفيدرالي برفع الفائدة في الاجتماع الأخير.
إذا أظهرت التقارير سوق عمل قويًا وأجورًا متماسكة، فقد تزداد المخاوف من استمرار التضخم وتعود احتمالات التشديد إلى الواجهة.
أما إذا تباطأ التوظيف وانخفضت فرص العمل بوضوح، فقد يرى السوق أن الفائدة بدأت تضغط على الاقتصاد.
لكن قراءة رقم واحد لن تكون كافية.
فرص العمل تكشف حجم الطلب على الموظفين.
بيانات ISM تكشف اتجاه الشركات.
وتقرير الوظائف يكشف ما حدث فعليًا في التوظيف والأجور والبطالة.
السوق لا يريد فقط معرفة إن كان الاقتصاد قويًا أو ضعيفًا.
بل يريد معرفة إن كانت القوة الحالية ستبقي التضخم مرتفعًا، أم أن التباطؤ بدأ دون أن يتحول إلى ركود.
هذا هو السؤال الذي سيحرك توقعات الفائدة خلال الأسبوع المقبل.

AWS حققت أسرع نمو لها منذ أكثر من أربع سنوات.
لكن خلف هذا النمو يوجد ثمن ضخم.
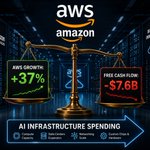
إيرادات AWS ارتفعت 37% إلى 42.2 مليار دولار، بينما وصل دخلها التشغيلي إلى 16.6 مليار دولار.
كما قالت Amazon إن أعمال الذكاء الاصطناعي والرقائق لديها تجاوزت، كل واحدة منها، معدل إيرادات سنويًا قدره 25 مليار دولار.
هذه أرقام تؤكد أن الطلب حقيقي.
لكن هناك رقمًا آخر لا يقل أهمية:
التدفق النقدي الحر لـAmazon تحول إلى عجز قدره 7.6 مليارات دولار خلال آخر 12 شهرًا، بعد أن كان موجبًا بنحو 18.2 مليار دولار قبل عام.
السبب الرئيسي كان زيادة الإنفاق على الممتلكات والمعدات بنحو 66.1 مليار دولار، خصوصًا لدعم الذكاء الاصطناعي.
وهنا يظهر اختبار شركات التكنولوجيا الكبرى:
هل تنفق الشركة لأنها وجدت طلبًا مربحًا؟
أم تنفق فقط حتى لا تتخلف عن المنافسين؟
في حالة Amazon، نمو AWS يمنح الإنفاق مبررًا قويًا.
لكن الاختبار لم ينتهِ.
فالذكاء الاصطناعي لا يُقاس بعدد مراكز البيانات التي تُبنى فقط.
بل بقدرة هذه الاستثمارات على إنتاج تدفقات نقدية مستدامة بعد دفع تكلفة الرقائق والطاقة والبنية التحتية.
النمو يشرح لماذا تنفق الشركة.
والتدفق النقدي يكشف مقدار الثمن.

الفيدرالي لم يرفع الفائدة هذا الأسبوع.
لكن ثلاثة من أعضائه كانوا يريدون ذلك.
أبقى البنك الفائدة عند نطاق 3.50% إلى 3.75%، إلا أن القرار صدر بتصويت 9 مقابل 3.
الأعضاء الثلاثة المعارضون طالبوا برفع الفائدة ربع نقطة مئوية.
وهذه ليست ملاحظة جانبية.
فالانقسام يكشف أن بعض صناع السياسة يرون التضخم خطرًا يستدعي مزيدًا من التشدد، رغم بقاء النمو الاقتصادي وسوق العمل في وضع متماسك نسبيًا.
الفيدرالي أشار إلى أن:
• النشاط الاقتصادي يتوسع بوتيرة قوية.
• نمو الوظائف يواكب نمو القوى العاملة.
• البطالة لم تتغير كثيرًا.
• التضخم ما زال أعلى من هدف 2%.
هذه التركيبة تضع البنك أمام معادلة صعبة.
الاقتصاد ليس ضعيفًا بما يكفي ليفرض خفض الفائدة.
والتضخم ليس منخفضًا بما يكفي ليمنح البنك راحة كاملة.
لذلك لم يعد السؤال فقط:
متى سيخفض الفيدرالي الفائدة؟
بل أصبح أيضًا:
هل قد يضطر إلى رفعها مجددًا إذا بقي التضخم مرتفعًا؟
في الأسواق، أحيانًا لا تكون المفاجأة في القرار.
بل في عدد الأشخاص الذين أرادوا قرارًا مختلفًا.

الاقتصاد الأمريكي أرسل رسالتين مختلفتين في التقرير نفسه.
الرسالة الأولى:
الناتج المحلي نما بنسبة سنوية قدرها 1.5% في الربع الثاني، بعد نمو 2.1% في الربع الأول.
وهذا يوحي بأن الاقتصاد يتباطأ.
لكن الرسالة الثانية كانت أقوى:
المبيعات النهائية الحقيقية للمشترين المحليين من القطاع الخاص ارتفعت 3.9%.
هذا المؤشر يجمع إنفاق المستهلكين والاستثمار الخاص، ويستبعد بعض العناصر المتقلبة مثل التجارة والإنفاق الحكومي.
أي أن الطلب المحلي الأساسي ظل أقوى مما يوحي به رقم الناتج الرئيسي.
وفي الوقت نفسه:
• ارتفع إنفاق المستهلكين الحقيقي 0.4% في يونيو.
• بلغ تضخم PCE السنوي 3.7%.
• بلغ التضخم الأساسي 3.3%.
• انخفض معدل الادخار الشخصي إلى 2.7%.
الصورة إذن ليست ركودًا واضحًا، وليست انتصارًا على التضخم.
المستهلك ما زال ينفق، لكن الادخار منخفض والأسعار ما زالت ترتفع بوتيرة تتجاوز هدف الفيدرالي.
لهذا تصبح مهمة البنك المركزي أصعب:
خفض الفائدة مبكرًا قد يدعم تضخمًا لم ينتهِ بعد.
والانتظار طويلًا قد يزيد الضغط على اقتصاد بدأ يفقد بعض سرعته.

Apple حققت واحدًا من أقوى فصولها الأخيرة.
لكن هناك تفصيل يجب ألا يضيع وسط الأرقام الكبيرة.
الشركة أعلنت:
• نمو الإيرادات 16% إلى 109.4 مليار دولار.
• ارتفاع ربحية السهم 29% إلى 2.02 دولار.
• وصول هامش الربح الإجمالي إلى 50.1%.
• نمو إيرادات الخدمات إلى 30.7 مليار دولار.
هذه نتائج قوية فعلًا.
لكن Apple أوضحت أن استردادات مرتبطة بالتعريفات الجمركية أضافت نحو نقطتين مئويتين إلى هامش الربح، وقرابة 0.11 دولار إلى ربحية السهم.
أي أن جزءًا من التحسن جاء من عامل استثنائي، وليس من نمو النشاط وحده.
وهذا لا يلغي قوة النتائج.
لكنه يغيّر طريقة قراءتها.
المستثمر الجيد لا يحذف المكاسب الاستثنائية، ولا يعاملها كأنها مستدامة.
بل يفصل بين:
ما حققته الشركة من منتجاتها وخدماتها،
وما أضافته عوامل قد لا تتكرر في الربع المقبل.
النتيجة القوية تستحق الاهتمام.
لكن جودة النتيجة لا تُقاس بحجم الرقم فقط، بل بقدرة الشركة على تكراره.

Amazon أعلنت رقمًا قد يبدو مذهلًا للوهلة الأولى:
صافي الربح قفز إلى 62.6 مليار دولار.
لكن هذا لا يعني أن نشاط الشركة حقق وحده كل هذه الأرباح.
النتائج تضمنت نحو 53.4 مليار دولار من المكاسب غير التشغيلية قبل الضرائب، وجاء معظمها من ارتفاع قيمة استثمار Amazon في شركة Anthropic.
أما النشاط الأساسي، فسجل أيضًا نتائج قوية:
• نمو المبيعات 20% إلى 200.6 مليار دولار.
• ارتفاع الدخل التشغيلي 43% إلى 27.5 مليار دولار.
• نمو إيرادات AWS بنسبة 37% إلى 42.2 مليار دولار.
• وصول الدخل التشغيلي لـAWS إلى 16.6 مليار دولار.
وهنا يظهر الفرق بين رقم يجذب الانتباه ورقم يشرح أداء الشركة.
مكاسب الاستثمار قد ترفع الأرباح فصلًا واحدًا، لكنها لا تتكرر بالضرورة.
أما نمو AWS والدخل التشغيلي، فيكشفان بصورة أوضح قوة النشاط الذي تديره Amazon فعلًا.
عند قراءة النتائج، لا تسأل فقط:
كم ربحت الشركة؟
اسأل أيضًا:
من أين جاء الربح، وهل يمكن تكراره؟

جيم سايمونز لم يبنِ أعظم صندوق تداول في التاريخ من وول ستريت… بل بناه من علماء لم يكونوا يتحدثون لغة وول ستريت أصلًا.
قبل أن يصبح “ملك الكوانت”، كان سايمونز عالم رياضيات.
عمل في فك الشفرات خلال الحرب الباردة.
كان يبحث عن أنماط مخفية داخل رسائل مشفّرة لا يراها الآخرون.
ثم أخذ نفس الفكرة إلى السوق.
ليس ليسأل:
هل هذا السهم جيد؟
بل ليسأل:
هل توجد إشارة صغيرة في البيانات لا يراها البشر؟
إن لم يكن لديك وقت الآن، احفظه لوقت لاحق.
هذه ليست قصة مدير صندوق عبقري فقط؛ إنها قصة رجل استبدل حدس وول ستريت بالبيانات.
في 1978، أسس Renaissance Technologies.
لكن بدل أن يوظف متداولين تقليديين، فعل العكس.
وظّف علماء رياضيات.
فيزيائيين.
لغويين.
مبرمجين.
أشخاصًا لا يسألون:
ما رأي السوق؟
بل يسألون:
ما النمط؟
ما الدليل؟
هل يتكرر؟
وهل يمكن اختباره؟
وهنا كانت الفكرة القاتلة.
صندوقMedallion لم يكن يحتاج أن يكون صحيحًا في كل صفقة.
في بعض الفترات، كان يكسب بالكاد أكثر من نصف الصفقات.
أفضل قليلًا من رمية عملة.
لكن الفرق كان في التكرار.
عندما تمتلك أفضلية صغيرة، وتكررها آلاف المرات، وتمنع العاطفة من التدخل…
تتحول الأفضلية الصغيرة إلى آلة ربح.
هذا عكس ما يبحث عنه أغلب المتداولين.
المتداول العادي يريد الصفقة المثالية.
سهم واحد.
توقع واحد.
حركة ضخمة.
لحظة تثبت أنه أذكى من السوق.
أما سايمونز ففكر بطريقة أبرد:
لا أحتاج أن أتوقع المستقبل.
أحتاج أن أجد خللًا صغيرًا في البيانات،
ثم أكرره بانضباط.
ولهذا كان لديهم قانون مهم:
لا تتجاوز الكمبيوتر.
إذا قالت البيانات شيئًا، لا يأتي شخص ليقول:
“لكن إحساسي مختلف.”
القرار للنظام.
لا للغرور.
لا للقصة الجميلة.
لا للحدس الذي يشعر صاحبه أنه عبقري.
وهذا هو الدرس.
سايمونز لم يهزم وول ستريت لأنه كان يملك رأيًا أقوى.
هزمها لأنه جعل الرأي الشخصي أقل أهمية.
السوق مليء بالناس الذين يشرحون لماذا سيحدث شيء ما.
لكنMedallion كان يبحث عن شيء مختلف:
هل توجد أفضلية قابلة للقياس؟
إذا نعم، يتصرف النظام.
إذا لا، لا توجد صفقة.
وهذا ينطبق على كل سوق.
الأسهم.
الكريبتو.
أسواق التوقعات.
أي مكان فيه سعر، احتمال، وسلوك بشري.
صفقة واحدة لا تعني شيئًا.
قد تربحها بالحظ.
وقد تخسرها رغم أن قرارك صحيح.
لكن مئة صفقة مع أفضلية صغيرة وحجم مخاطرة صحيح؟
هنا يبدأ الفرق الحقيقي.
المتداول الضعيف يريد أن يكون محقًا في كل مرة.
المتداول القوي يريد نظامًا يجعله رابحًا عبر سلسلة طويلة من القرارات.
الأول يطارد الإثارة.
الثاني يطارد الأفضلية.
الدرس الأخير:
جيم سايمونز لم يصنع 100 مليار دولار لأنه عرف أين سيذهب السوق.
صنعها لأنه فهم أن السوق لا يحتاج دائمًا إلى نبوءة.
أحيانًا يحتاج فقط إلى ميزة صغيرة…
تُكرر آلاف المرات بلا تدخل من الغرور.

غولدمان ساكس لم تكن تبيع منتجًا عاديًا… كانت تبيع صفقات قال موظفوها داخليًا إنها “سيئة جدًا”.
في جلسة علنية أمام الكونغرس، قرأ السيناتور كارل ليفين بريدًا داخليًا من داخلGoldman.
فيه وصف أحد المنتجات المرتبطة بالرهن العقاري بأنه:
“one shitty deal”
ثم سأل المسؤول أمام الكاميرات:
كم من هذه الصفقة بعتم لعملائكم؟
السؤال كان بسيطًا.
لكنه فضح شيئًا أكبر بكثير من صفقة واحدة.
إن لم يكن لديك وقت الآن، احفظه لوقت لاحق.
هذه ليست لقطة محرجة من جلسة فقط؛ إنها درس في كيف يمكن لوول ستريت أن تبيع الثقة للناس… وهي تعرف أن المنتج من الداخل مختلف تمامًا.
قبل أزمة 2008، كانت البنوك تجمع قروض الرهن العقاري داخل منتجات معقدة.
ثم تبيعها للمستثمرين كأنها فرص آمنة أو محسوبة.
اللغة كانت أنيقة.
تصنيفات.
نماذج.
شرائح.
عائد أعلى.
مخاطر موزعة.
لكن خلف اللغة، كانت هناك مشكلة أبسط:
كثير من هذه المنتجات كانت مبنية على ديون ضعيفة.
قروض لا يستطيع أصحابها السداد.
مقترضون هشّون.
مخاطر مخفية داخل طبقات مالية معقدة.
ومن الخارج، كان المنتج يبدو محترمًا.
أما من الداخل، فحتى بعض العاملين في النظام كانوا يعرفون أنه سيئ.
وهنا الدرس.
لا تنخدع بالغلاف.
في الأسواق، المنتج قد يأتي باسم كبير.
بنك عالمي.
تصنيف مرتفع.
عرض احترافي.
وثائق قانونية.
ولغة تجعل الخطر يبدو ذكيًا.
لكن السؤال الحقيقي ليس:
من يبيع المنتج؟
السؤال الحقيقي:
ماذا يوجد داخله؟
هذا ما فهمه القلة قبل الأزمة.
شخصان مثل جيمي ماي وتشارلي ليدلي، من خارج مركز وول ستريت، لم يملكا جيش محللين ولا نفوذ البنوك الكبرى.
لكنهم نظروا إلى الفجوة بين السعر والحقيقة.
السوق كان يسعّر الخطر كأنه صغير.
لكن الواقع كان أكبر بكثير.
وهنا توجد الفرصة.
أحيانًا لا تربح لأنك تملك معلومات سرية.
تربح لأنك تفتح الصندوق الذي يرفض الجميع فتحه.
تقرأ المكونات.
تفهم الحوافز.
تسأل من الطرف الآخر في الصفقة.
وتبحث عن الشيء الذي لا يريد البائع أن تراه بوضوح.
هذه الفكرة لا تنطبق على 2008 فقط.
تنطبق على كل سوق.
الأسهم.
الكريبتو.
الصناديق.
المنتجات المالية.
وحتى أسواق التوقعات.
السعر لا يكفي.
والاسم الكبير لا يكفي.
والثقة العامة لا تكفي.
لأن السوق أحيانًا لا يبيعك الحقيقة.
يبيعك قصة مرتبة حول منتج سيئ.
الدرس الأخير:
أخطر صفقة ليست التي تبدو خطرة.
أخطر صفقة هي التي يبيعها لك شخص يعرف عيوبها…
بينما أنت ما زلت تنظر إلى الغلاف.
إذا كنت تعتقد أن نتائج Amazon تدور حول التجارة الإلكترونية فقط...
فقد تغيّر ذلك منذ سنوات.
اليوم يراقب السوق ثلاثة أمور رئيسية:
• نمو AWS.
• حجم الإنفاق على مراكز البيانات.
• سرعة تحول استثمارات الذكاء الاصطناعي إلى أرباح.
AWS أصبحت أحد أهم محركات أرباح Amazon.
ومع توسع الذكاء الاصطناعي، ارتفع الإنفاق على البنية التحتية بصورة غير مسبوقة.
ولهذا قد تحقق الشركة نتائج قوية، لكن المستثمرين سيطرحون سؤالًا مختلفًا:
هل يزداد العائد من الذكاء الاصطناعي بنفس سرعة ازدياد تكلفته؟
هذا هو الاختبار الحقيقي لشركات التكنولوجيا الكبرى في المرحلة الحالية.

اليوم ليس مجرد يوم نتائج مالية بالنسبة لـApple.
إنه اختبار لاستراتيجيتها في عصر الذكاء الاصطناعي.
السوق سيراقب أكثر من مبيعات iPhone.
الأسئلة الأهم هي:
• هل يستمر قطاع الخدمات في النمو؟
• ماذا تقول الإدارة عن Apple Intelligence؟
• هل تحتاج الشركة إلى زيادة الإنفاق على البنية التحتية للذكاء الاصطناعي؟
• وهل تستطيع الحفاظ على هوامشها المرتفعة؟
تمتلك Apple واحدة من أقوى قواعد المستخدمين في العالم.
لكن المرحلة القادمة لن تعتمد على عدد الأجهزة المباعة فقط.
بل على قدرة الشركة على جعل الذكاء الاصطناعي سببًا جديدًا يدفع العملاء إلى البقاء داخل منظومتها.
هذا ما سيركز عليه السوق أكثر من أي رقم آخر في النتائج.

عاد الاقتصاد الأمريكي إلى دائرة الاهتمام اليوم.
القراءة الأولية للناتج المحلي الإجمالي للربع الثاني أظهرت أن الاقتصاد ما زال ينمو، رغم استمرار أسعار الفائدة عند مستويات مرتفعة.
لكن الرقم وحده لا يكفي لفهم الصورة.
إذا استمر النمو بالتزامن مع تضخم مرتفع، فقد يجد الفيدرالي سببًا للإبقاء على سياسته المتشددة لفترة أطول.
أما إذا بدأ التضخم بالتراجع مع استمرار النمو، فستزداد احتمالات خفض الفائدة خلال الأشهر المقبلة.
لهذا لا ينظر المستثمرون إلى الناتج المحلي باعتباره مجرد رقم اقتصادي.
بل باعتباره مؤشرًا على قدرة الاقتصاد الأمريكي على تحمل تكلفة الاقتراض المرتفعة دون الدخول في تباطؤ حاد.
الأسواق لا تبحث اليوم عن نمو قوي فقط.
بل تبحث عن نمو يمكن استمراره دون إعادة إشعال التضخم.

غولدمان ساكس لم تكن تبيع منتجًا عاديًا… كانت تبيع صفقات قال موظفوها داخليًا إنها “سيئة جدًا”.
في جلسة علنية أمام الكونغرس، قرأ السيناتور كارل ليفين بريدًا داخليًا من داخلGoldman.
فيه وصف أحد المنتجات المرتبطة بالرهن العقاري بأنه:
“one shitty deal”
ثم سأل المسؤول أمام الكاميرات:
كم من هذه الصفقة بعتم لعملائكم؟
السؤال كان بسيطًا.
لكنه فضح شيئًا أكبر بكثير من صفقة واحدة.
إن لم يكن لديك وقت الآن، احفظه لوقت لاحق.
هذه ليست لقطة محرجة من جلسة فقط؛ إنها درس في كيف يمكن لوول ستريت أن تبيع الثقة للناس… وهي تعرف أن المنتج من الداخل مختلف تمامًا.
قبل أزمة 2008، كانت البنوك تجمع قروض الرهن العقاري داخل منتجات معقدة.
ثم تبيعها للمستثمرين كأنها فرص آمنة أو محسوبة.
اللغة كانت أنيقة.
تصنيفات.
نماذج.
شرائح.
عائد أعلى.
مخاطر موزعة.
لكن خلف اللغة، كانت هناك مشكلة أبسط:
كثير من هذه المنتجات كانت مبنية على ديون ضعيفة.
قروض لا يستطيع أصحابها السداد.
مقترضون هشّون.
مخاطر مخفية داخل طبقات مالية معقدة.
ومن الخارج، كان المنتج يبدو محترمًا.
أما من الداخل، فحتى بعض العاملين في النظام كانوا يعرفون أنه سيئ.
وهنا الدرس.
لا تنخدع بالغلاف.
في الأسواق، المنتج قد يأتي باسم كبير.
بنك عالمي.
تصنيف مرتفع.
عرض احترافي.
وثائق قانونية.
ولغة تجعل الخطر يبدو ذكيًا.
لكن السؤال الحقيقي ليس:
من يبيع المنتج؟
السؤال الحقيقي:
ماذا يوجد داخله؟
هذا ما فهمه القلة قبل الأزمة.
شخصان مثل جيمي ماي وتشارلي ليدلي، من خارج مركز وول ستريت، لم يملكا جيش محللين ولا نفوذ البنوك الكبرى.
لكنهم نظروا إلى الفجوة بين السعر والحقيقة.
السوق كان يسعّر الخطر كأنه صغير.
لكن الواقع كان أكبر بكثير.
وهنا توجد الفرصة.
أحيانًا لا تربح لأنك تملك معلومات سرية.
تربح لأنك تفتح الصندوق الذي يرفض الجميع فتحه.
تقرأ المكونات.
تفهم الحوافز.
تسأل من الطرف الآخر في الصفقة.
وتبحث عن الشيء الذي لا يريد البائع أن تراه بوضوح.
هذه الفكرة لا تنطبق على 2008 فقط.
تنطبق على كل سوق.
الأسهم.
الكريبتو.
الصناديق.
المنتجات المالية.
وحتى أسواق التوقعات.
السعر لا يكفي.
والاسم الكبير لا يكفي.
والثقة العامة لا تكفي.
لأن السوق أحيانًا لا يبيعك الحقيقة.
يبيعك قصة مرتبة حول منتج سيئ.
الدرس الأخير:
أخطر صفقة ليست التي تبدو خطرة.
أخطر صفقة هي التي يبيعها لك شخص يعرف عيوبها…
بينما أنت ما زلت تنظر إلى الغلاف.
جيمي ماي وتشارلي ليدلي لم يدخلا وول ستريت من الباب الكبير… دخلا من كوخ صغير في بيركلي وبحثا عن الأسعار التي لا تفهم الواقع.
كان معهما حوالي 110 آلاف دولار.
لا خبرة كبيرة.
لا مكتب فاخر.
ولا علاقات داخل البنوك الكبرى.
فقط حساب في Schwab، وفضول مزعج تجاه شيء واحد:
متى يكون السوق واثقًا أكثر من اللازم؟
أول ضربة جاءت مع Capital One.
السهم انهار بعد اتهامات واحتمالات تحقيق.
الجميع هرب.
هما لم يكتفيا بالخوف الموجود في السوق.
اتصلا بالشركة.
تحدثا مع مدير متوسط داخلها.
فاكتشفا أن الرجل يشتري أسهم شركته بنفسه.
هذه ليست إشارة مؤكدة.
لكنها كانت كافية لتجعلهم يسألون:
هل السوق بالغ في التسعير؟
اشتروا خيارات بحوالي 26 ألف دولار.
وعندما تحسنت الصورة، تحولت الصفقة إلى أكثر من نصف مليون دولار.
إن لم يكن لديك وقت الآن، احفظه لوقت لاحق.
هذه ليست قصة حظ؛ إنها قصة كيف تربح عندما تدفع قليلًا مقابل احتمال لا يراه السوق بجدية.
فلسفتهم كانت بسيطة:
لا تبحث عن صفقة عادية بعائد عادي.
ابحث عن صفقة خسارتها محدودة، لكن ربحها قد يكون ضخمًا إذا كان السوق مخطئًا.
وهذا قادهم لاحقًا إلى الرهان الأكبر.
في 2006، سمعوا عن عقود الحماية ضد الرهن العقاري عالي المخاطر.
السوق كان يتعامل مع انهيار الإسكان وكأنه احتمال ضعيف جدًا.
تقريبًا شيء لا يحدث.
لكنهم رأوا شيئًا مختلفًا.
إذا كانت القروض رديئة،
والتصنيفات متساهلة،
والمنتجات المالية مبنية على طبقات لا يفهمها حتى بعض من يبيعها…
فالسعر لا يعكس الخطر الحقيقي.
هنا لم يكونوا أذكى من الجميع في كل شيء.
وهذا مهم.
جيمي ماي قال فكرة قوية:
اعتمدنا على عمل أشخاص أذكى منا ويعرفون أكثر منا.
هذا ليس ضعفًا.
هذا وعي.
هم لم يدّعوا أنهم يفهمون كل زاوية في السوق.
لكنهم فهموا شيئًا واحدًا:
عندما يستخف السوق باحتمال كارثة، قد تصبح الخيارات الرخيصة سلاحًا ضخمًا.
وهذا ما حدث.
اشتروا حماية ضد منتجات الرهن العقاري.
وعندما انهار سوق الإسكان، انفجر الرهان لصالحهم.
تحول صندوق صغير من كوخ في بيركلي إلى قصة من أشهر قصص The Big Short.
لكن الدرس الحقيقي ليس:
“راهن ضد الإسكان.”
هذا فهم سطحي.
الدرس هو:
المال الكبير أحيانًا يوجد في الفجوة بين ما يعتقده السوق… وما يمكن أن يحدث فعلًا.
السوق يحب أن يسعّر العالم كأنه طبيعي.
كأن الأحداث النادرة لا تقع.
كأن الشركات لا تنهار فجأة.
كأن القروض الرديئة لا تنتشر في النظام.
كأن الجميع فحص المخاطر قبلك.
لكن أحيانًا، لا أحد فحصها جيدًا.
وأحيانًا، يكون الخطر واضحًا فقط لمن يسأل السؤال الممل:
هل هذا السعر منطقي؟
هذا ينطبق على الأسهم.
على الخيارات.
على الكريبتو.
على أسواق التوقعات.
وعلى أي سوق يبيعك احتمالًا بسعر.
لا تحتاج دائمًا أن تعرف المستقبل.
لكن تحتاج أن تعرف متى يكون السعر رخيصًا مقارنة بما قد يحدث.
وهذا هو سر الصفقات غير المتناظرة:
تخسر قليلًا إذا كنت مخطئًا.
وتربح كثيرًا إذا كان السوق مخطئًا.
الدرس الأخير:
جيمي ماي وتشارلي ليدلي لم يربحا لأنهما كانا من داخل وول ستريت.
ربحا لأنهما رأيا ما تجاهله الكبار:
أحيانًا السوق لا يخطئ في الاتجاه فقط…
بل يخطئ في تقدير حجم الكارثة.
غدًا لن يحصل السوق على رقم اقتصادي واحد.
بل على اختبارين للاقتصاد الأمريكي في اللحظة نفسها.
عند الساعة 8:30 صباحًا بتوقيت نيويورك ستصدر:
• القراءة الأولية للناتج المحلي للربع الثاني
• بيانات الدخل والإنفاق الشخصي
• مؤشر PCE للتضخم، الذي يراقبه الفيدرالي عن قرب
أهمية البيانات ليست في كل رقم منفصل.
بل في التركيبة التي ستظهرها.
نمو قوي مع تضخم مرتفع:
يعني أن الاقتصاد يتحمل الفائدة، لكنه لا يمنح الفيدرالي راحة كافية لخفضها.
نمو ضعيف مع تضخم مرتفع:
يضع البنك أمام أصعب سيناريو، لأن دعم الاقتصاد قد يعيد إشعال الأسعار.
أما تباطؤ النمو مع تراجع التضخم:
فيعيد تخفيض الفائدة إلى واجهة النقاش.
السوق لا يبحث غدًا عن رقم جيد أو سيئ فقط.
بل يريد معرفة شيء أكثر أهمية:
هل يتباطأ الاقتصاد الأمريكي بطريقة منظمة، أم أن التضخم والنمو يتحركان في الاتجاه الخطأ معًا؟

Microsoft لا تحتاج اليوم إلى إثبات أن الذكاء الاصطناعي ينمو.
بل إلى إثبات أن عائده ينمو بالسرعة نفسها.
الشركة تعلن نتائجها مساء اليوم، والسوق سيراقب:
• نمو Azure والخدمات السحابية
• الطلب على منتجات Copilot
• حجم العقود المستقبلية
• الإنفاق على مراكز البيانات والرقائق
• أثر هذا الإنفاق على الهوامش والتدفق النقدي
في الربع السابق، وصلت إيرادات Microsoft Cloud إلى 54.5 مليار دولار، بنمو 29%.
كما ارتفعت قيمة الالتزامات التجارية المتبقية إلى 627 مليار دولار.
وهذا يكشف طلبًا ضخمًا.
لكن الطلب ليس السؤال الوحيد.
كلما توسعت Microsoft في الذكاء الاصطناعي، احتاجت إلى مزيد من الخوادم والطاقة ومراكز البيانات.
لذلك قد تحقق الشركة نموًا قويًا، ومع ذلك يركز السوق على نقطة أكثر صرامة:
هل تتحول استثمارات الذكاء الاصطناعي إلى أرباح أسرع من تحولها إلى تكاليف؟
في المرحلة الأولى من السباق، كان الإنفاق دليلًا على الطموح.
أما الآن، فقد أصبح العائد هو الاختبار.

قرار الفائدة ليس أهم ما سيقوله الفيدرالي اليوم.
السوق يعرف أن تثبيت الفائدة ممكن.
لكن ما لا يعرفه هو كيف يرى البنك الأشهر المقبلة.
الفيدرالي يدخل القرار والفائدة عند نطاق 3.50% إلى 3.75%، بينما يراقب المستثمرون ثلاثة أسئلة:
• هل ما زال التضخم الخطر الأكبر؟
• هل بدأ الاقتصاد يفقد الزخم؟
• هل يقترب البنك من خفض الفائدة أم يترك الباب مفتوحًا للتشدد؟
قد يثبت الفيدرالي الفائدة، ومع ذلك ترتفع عوائد السندات إذا كانت رسالة جيروم باول متشددة.
وقد لا يغير شيئًا اليوم، لكن كلماته تعيد تسعير توقعات السوق لبقية العام.
لهذا لا تراقب القرار وحده.
راقب كيف يصف الفيدرالي التضخم، وسوق العمل، والخطوة التالية.
في السياسة النقدية، الرقم يخبرك بما حدث اليوم.
أما اللغة، فتخبرك بما قد يحدث غدًا.

