

AI 驱动的 Web3 投研与数据终端。 用数据定义价值,洞察市场趋势,连接 RWA 与加密世界。
HongKong
Joined December 2023
- Tweets547
- Following43
- Followers20.5K
- Likes193




Pinned Tweet
📊 美股上链进入新阶段:两套架构,谁能率先跑通?
美股代币化不再只是把股票搬上链,而是开始触及美国证券市场的交易与结算基础设施。
#CoinFound 最新深度研报《美股上链的两套新架构》,拆解两条正在形成的路径:
🔹 DTC + Nasdaq:接入现有市场
沿用传统订单簿与价格发现机制,代币化只改变成交后的交付方式。覆盖面广,但钱包转移和风控计值仍受限制。
🔹 OKXICE:重建链上交易市场
通过稳定币资金池实现链上交易与交收,支持全天候交易,但需要重新建立流动性,并受到单股交易额度约束。
📈 CoinFound 独家测算:
• 首批 63 只股票理论日交易上限约 7.1 亿美元
• 需求参照中,已有 6 只股票的境外交易额高于单一场所上限
• 需求前 10 只股票占比高达 81%
⚠️ 截至研报统计日,两套新架构均尚未进入公开可验证的实际交易阶段。
真正的竞争,不只是股票能否上链,而是谁能率先建立可持续的交易与结算体系。
📖 阅读 CoinFound 完整深度研报:
app.coinfound.org/zh/researc…
#RWA #美股代币化 #Tokenization #Nasdaq #OKX #DeFi

📊 美股上链,不是简单地把股票变成代币。
真正的分歧在于:要不要重建整个交易市场?
#CoinFound 深度研究拆解两条路径:
🔹 DTC + Nasdaq:保留现有市场
沿用传统订单簿、价格发现与交易流动性,仅在成交后的交付环节引入代币化。
🔹 OKXICE:重建链上市场
建立新的交易场所,以稳定币配对交易,实现链上定价与即时交收。
两条路线各有代价:
• DTC 路线覆盖广,但代币转移受限,部分风控计算不认可其抵押及结算价值。
• OKXICE 支持全天候交易,但必须重新积累流动性,并面临单股交易额度限制。
美股代币化的核心竞争,不只是资产能否上链,而是谁掌握交易、定价与结算。
📖 查看CoinFound 完整研报:
app.coinfound.org/zh/researc…
#RWA #美股代币化 #Nasdaq #Tokenization

#欧洲稳定币监管 正在发生一个重要变化。
过去,限制的是交易和兑换;现在,连托管和转账也被纳入停服预期。但真正值得关注的,不是限制范围扩大,而是 ESMA 换了监管依据。
#CoinFound 最新研究发现:
2025 年,欧洲证券和市场管理局认为,非 MiCA 合规稳定币的单纯托管和转账仍可继续。
2026 年 10 月 8 日,ESMA 发布新意见,将监管依据转向《加密资产市场监管条例》第 66 条规定的服务提供商义务。
这意味着:
• 监管依据变化: 从判断某项服务是否构成公开要约,转向服务提供商自身的合规义务。
• 限制范围扩大: 从交易、兑换延伸至托管、转账及其他相关服务。
• 退出通道保留: 存量敞口预计须在 2027 年 1 月 8 日前完成整改,期间保留必要的退出服务。
但需要注意:这仍是面向各国主管机关的监管意见,并不等于欧盟成员国已经统一执行。
真正值得观察的是:
当监管机构通过服务商义务扩大限制范围,欧洲持牌机构还能在多大程度上继续支持非合规稳定币?
下一步,关注各国监管机构的整改要求,以及大型交易平台的实际停服范围。
CoinFound,用数据定义价值。
#RWA #Stablecoin #MiCA #ESMA #Crypto #Regulation


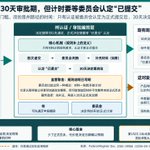
#GENIUS法案 给州稳定币认证设了 30 天审批期。
但真正值得关注的问题是:
这 30 天,到底从哪一天开始算?
#CoinFound 最新研究发现,9 月 30 日公布的临时规则补上了一个关键定义:
州第一次递交认证材料,并不会自动启动 30 天倒计时。
流程实际上是:州提交材料
→ 委员会审查
→ 必要时要求补充材料
→ 委员会认定认证正式“已提交”
→ 30 天决定期才开始
这意味着,州可以先满足法定申报期限,但从第一次递交到正式进入 30 天审批期之间,目前并没有一个确定的时间长度。
对选择州监管路径的稳定币发行人而言,这带来了一个很实际的问题:法律规定了审批需要多少天,却没有完全解决审批从哪一天开始计算。
少了因材料不完整导致的正式否决,代价则是产品上线时间更难提前预测。
所以接下来真正值得观察的,不是“30 天”这个数字本身,而是:首批州认证从首次递交,到被认定为“已提交”,究竟需要多久。
CoinFound,用数据定义价值。
#Stablecoin #GENIUSAct #RWA #Crypto

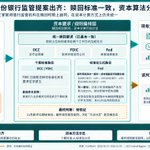
#GENIUS法案 的银行监管框架,正在开始真正“长出细节”。
随着美联储最新提案出台,OCC、FDIC、美联储三家主要联邦银行监管机构的方案已经全部摆上桌面。
#CoinFound 对比后发现:
赎回规则正在趋同,资本算法却仍然分成两条路。
赎回方面,三家提案原则上都指向:收到请求后两个工作日内完成兑付。
但资本要求并不一样:
• OCC / FDIC:更依赖发行人的业务模式与风险状况进行个案校准
• Fed:提出公开的标准化资本公式
美联储方案中,仅按稳定币发行规模计算的操作风险资本部分,就采用分档比例:
前 200 亿美元 2.0%,之后 300 亿美元 1.5%,超过 500 亿美元部分 1.0%;同时还叠加非储备业务收入及部分信用风险资本。
真正值得关注的,不是谁现在“要求更高”。
而是:发行人在申请前,能否提前算出自己需要准备多少资本。
如果最终规则保留这种差异,美国银行发行稳定币时面对的,不只是不同监管机构,而可能是两种不同的资本可预测性。
接下来要看的是:最终规则会不会把这两条路径重新拉近。
CoinFound,用数据定义价值。
#Stablecoin #GENIUSAct #RWA #Banking #Regulation #Tokenization

#稳定币 正在进入银行卡清算,但这次真正值得关注的,并不是“250亿美元”。
SoFi × Mastercard 已正式启用 SoFiUSD 进行银行卡清算。
乍看之下,这是又一个“稳定币进入支付网络”的故事。
但 #CoinFound 研究发现,真正的结构性变化发生在发行人:
👉 此前 Visa + USDC 的模式中,稳定币由 Circle 这样的第三方发行,银行负责接入;
👉 而这一次,SoFiUSD 由 SoFi Bank 自己发行,并用于自身 Mastercard 卡业务的清算。
这意味着储备、赎回以及相关风险责任,更直接地回到银行自身的资产负债表。
至于市场关注的 250 亿美元 年化交易量?
它是未来迁移完成后的目标口径,不是当前已经实现的稳定币结算规模。
所以这次真正值得观察的是:
当银行开始自己发行清算资产,稳定币是否正在从一种外部支付工具,逐渐进入银行自身的资产负债表与清算体系?
下一步,看真实结算量能否跟上叙事。
CoinFound,用数据定义价值。
#RWA #Stablecoin #SoFi #Mastercard #Payments #TradFi

Private Credit RWA,不能只看 APY。
收益率告诉你可能赚多少。
评级更应该回答:为了这份收益,你究竟承担了什么风险?
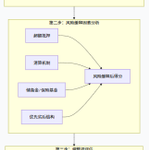
#CoinFound Private Credit RWA Risk Assessment Framework 将风险拆解为三层:
① 底层资产风险 穿透信用、市场与托管/运营风险;
② 风险缓释能力 评估超额抵押、清算机制、储备金/保险基金以及优先劣后结构;
③ 调整项 进一步识别治理、法律监管、技术与第三方依赖等潜在风险。
最终要回答的不是:
“Which RWA offers the highest yield?”
而是:“Can the underlying cash flows survive stress—and can token holders still get paid?”
评级采用 AAA → C 五级体系,并结合链下资产披露、链上数据、审计、SPV 法律文件及合规信息进行动态监测。
CoinFound,用数据定义价值。
🔗 查看 CoinFound 私募信贷 RWA 风险评级方法论: app.coinfound.org/zh/service…
#RWA #PrivateCredit #CreditRisk #Tokenization #TradFi

一盎司黄金被 Tokenize,并不意味着链上的 Token 就自动等于一盎司黄金。
Commodity #RWA 真正需要验证的是:
Token 与实物资产之间的映射关系,究竟有多可靠?
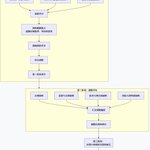
CoinFound Commodity RWA Risk Assessment Framework 从三个基础问题出发:
① 资产是否真实、优质且可验证?
② 资产是否被合法、安全地确权与托管?
③ 当持有人要求赎回时,映射关系能否真正兑现?
在此基础上,进一步评估超额实物抵押、市场深度、历史赎回表现、额外资本/担保等风险缓释能力,并纳入治理、技术以及宏观与地缘政治风险修正。
RWA 的核心,不只是 Real-World Assets onchain。
而是:
Can the token reliably lead you back to the real-world asset?
#CoinFound,用数据定义价值。
🔗 查看 CoinFound 大宗商品 RWA 风险评级框架: app.coinfound.org/zh/service…

稳定币的风险,远不止“有没有 100% 储备”。
当稳定币逐渐成为链上现金、支付与 RWA 结算基础设施,真正需要回答的是:
储备资产质量如何?
压力环境下能否完成 1:1 兑付?
清算机制是否真正可执行?
历史上能否持续守住锚定?
#CoinFound 建立了一套多维度 Stablecoin Risk Assessment Framework,从资产质量、超额抵押、兑付与流动性、清算执行、历史脱锚表现等维度,对稳定币风险进行系统化评估。
评级采用 AAA → C 五级体系。
我们认为,不存在脱离应用场景的“绝对最优稳定币”。
真正重要的是:你承担了什么风险,以及这种风险是否适合你的使用场景。
CoinFound,用数据定义价值。
🔗 查看 CoinFound 稳定币风险评级方法论: app.coinfound.org/zh/service…
#Stablecoin #RWA #RiskRating #DeFi #Crypto

#RWA 的价值,不只是“资产有没有上链”,而是上链之后到底改变了什么。
印度 Demat 2.0 首批公司债试点,把债券记录搬上 DLT,并使用 RBI 批发型数字卢比 e₹-W 完成资金交割。
最明确的变化是:发行人从传统的投标后 2–3 天到账,提前至同日到账。
但“更快”是否等于“更省钱”?
以 REC 本次 ₹500 crore、7.30% 票息计算:
每相差 1 天 ≈ ₹10 lakh(约 2bp)
问题是,决定实际节省的两个关键日期——票息实际起算日与资金实际到账日——目前尚未同时公开。
所以现阶段可以确认的是:
结算效率提高了,但实际经济价值仍待验证。
这也是 RWA 从“技术上链”走向真实金融基础设施后,更值得关注的问题。
#CoinFound,用数据定义价值。

并不是所有增长,都拥有同样质量的证据。
#CoinFound 将三类主要资产放在同一张表里观察:
国债:
规模下降,
但缺少完整资金流数据。
信贷:
增长最快,
但退出、流动性等关键指标仍待验证。
股票:
触达扩大,
活跃使用下降。
因此,增长不等于采用。
规模也不等于流动性。
理解这些差异,比单纯比较涨跌幅更重要。
#CoinFound, 用数据定义价值
📖 中文完整版:
app.coinfound.org/zh/researc…

市场最热的话题,未必拥有最强证据。
8 月以来:股票入口、跨链发行、支付网络……
讨论越来越多。
但从数据来看,真正拥有明确增长证据的,
仍然主要是:信贷资产规模。
热点,不能代替采用。
公告,也不能代替资金流。
CoinFound 更关注的是:
哪些变化已经被数据验证,
哪些仍然只是市场叙事。
#CoinFound, 用数据定义价值
📖 研报完整版:
app.coinfound.org/zh/researc…

股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 中文完整版:
app.coinfound.org/zh/researc…

很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
#CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.用数据定义价值
📖 中文完整版:
app.coinfound.org/zh/researc…
