

The mandate of the Department of Financial Services covers the functioning of Banks, Financial Institutions, Insurance Companies and the National Pension System
New Delhi, India
Joined December 2017
- Tweets7.9K
- Following165
- Followers133K
- Likes1.8K




DFS retweeted

Utkarsh, The first Reforms Agenda for RRBs, aims to make every RRB a growth engine for Viksit Bharat by widening rural credit, taking digital banking to the last mile and building stronger, customer-first institutions.
@PMOIndia @FinMinIndia @DFS_India @PIB_India


DFS retweeted
To strengthen “Collaboration Among PSBs”, two key initiatives were launched under EASE Pillar 3:
1. Digital Portal for Consortium Lending
2. Empanelment of Digital Co-Lending Solution Providers for PSBs
@PMOIndia @FinMinIndia @DFS_India @PIB_India #EASE

DFS retweeted
Under EASE₹ise 8.0, PSBs continued to focus on financial, operational, technology & cyber resilience through robust credit risk management, tech modernisation, resilient operations & stronger data governance.
(1/4)
@PMOIndia @FinMinIndia @DFS_India @PIB_India #EASE

Shri Sanjay Lohiya, Secretary, Department of Financial Services, MoF, GOI unveils the "Utkarsh - RRB Reforms Agenda" focusing on "Transforming Rural Banking for Viksit Bharat ".
Read here: iba.org.in/utkarsh-rrb-refor…
@PMOIndia @FinMinIndia @DFS_India @PIB_India @ChiefIba #Utkarsh


Shri Sanjay Lohiya, Secretary, Department of Financial Services unveils the EASE₹ise 8.0 Annual Report (FY 2026), highlighting the progress and achievements of PSBs under the EASE reforms agenda.
Read here: iba.org.in/reports/ease-and-…
@PMOIndia @FinMinIndia @DFS_India @PIB_India @IBA_org_in #EASE


DFS retweeted
Indian Banks’ Association commences the launch of "Utkarsh-RRB Reforms Agenda" in the esteemed presence of Shri Sanjay Lohiya, Secretary, Department of Financial Services,MoF, GOI.
@PMOIndia @FinMinIndia @DFS_India @PIB_India #Utkarsh

DFS retweeted
Indian Banks' Association's EASE ₹ise 8.0 Citation Ceremony and release of Annual Report (FY 2026) commenced in the presence of Shri Sanjay Lohiya, Secretary, Department of Financial Services, GOI.
@PMOIndia @FinMinIndia @DFS_India @PIB_India #EASE

Advancing Financial Inclusion Across India.
The Department of Financial Services (DFS), will launch a nationwide campaign from 21.10.2026 to 31.12.2026 to achieve saturation of Financial Inclusion (FI) schemes and other key interventions, covering 2.70 lakh Gram Panchayats (GPs) and Urban Local Bodies (ULBs) across the country.

🤖 Made with AI


Can you guess the correct answer?
Under Atal Pension Yojana (APY), subscribers can choose a guaranteed minimum monthly pension from ₹1,000 up to which amount after age 60?
💬 Comment your answer below and check our story for the correct answer!
Plan today for a financially secure tomorrow with APY. 🇮🇳
#AtalPensionYojana #APY #PensionForAll #DFSIndia #FinancialInclusion

श्रीमान @yadavakhilesh जी,
पिछले 12 सालों में भारत की बैंकिंग प्रणाली लगातार मजबूत हुई है। इसमें सरकार द्वारा किए गए विनियामक बदलावों और सुशासन संबंधी उपायों का बड़ा योगदान रहा है। इन प्रयासों से बैंकों की वित्तीय स्थिति मजबूत हुई है, बैंकिंग सेवाओं तक पहुंच बढ़ी है और सेवा प्रदान करने के तरीकों में सुधार आया है।
उठाए गए मुद्दों पर बिंदुवार स्पष्टीकरण नीचे दिया गया है।
प्रश्न 1. एवं 2.: बैंक अपने ग्राहकों को 'बेसिक सेविंग्स बैंक डिपॉजिट अकाउंट (BSBD)' की सुविधा देते हैं, जिसमें न्यूनतम बैलेंस (minimum balance) बनाए रखने की कोई शर्त नहीं होती। इसके अलावा, ऐसे खातों में कुछ बुनियादी बैंकिंग सुविधाएं, जैसे कि पैसे जमा करना, निकालना, ATM कार्ड आदि, बिना किसी शुल्क के दी जाती हैं।
अगस्त 2014 में शुरू की गई 'जन धन योजना' के तहत 59 करोड़ से अधिक खाते खोले गए हैं। इनमें न्यूनतम बैलेंस रखने की कोई बाध्यता नहीं है और न ही बैलेंस न होने पर कोई जुर्माना लगता है—यह वित्तीय समावेशन (financial inclusion) की दिशा में एक बड़ी उपलब्धि है। जन धन योजना, 'डायरेक्ट बेनिफिट ट्रांसफर' (DBT) के जरिए विभिन्न योजनाओं का लाभ पहुंचाने, क्रेडिट सुविधाएं देने, सामाजिक सुरक्षा प्रदान करने और बचत व निवेश को बढ़ावा देने का एक प्रमुख माध्यम रही है।
वित्तीय समावेशन के उद्देश्य को ध्यान में रखते हुए और ग्राहकों पर केंद्रित बैंकिंग व्यवस्था लागू करने के लिए, अधिकांश सार्वजनिक क्षेत्र के बैंकों (PSBs) ने अपने सामान्य बचत खातों से भी न्यूनतम बैलेंस न रखने पर लगने वाले शुल्क को हटा दिया है या उसे कम किया गया है।
रिकवरी एजेंटों के व्यवहार को लेकर, RBI ने स्पष्ट रूप से कहा है कि वे ग्राहकों को डरा-धमका या परेशान नहीं कर सकते।
जन-जन तक बैंकिंग सुविधा सुनिश्चित करने के लिए 5 किलोमीटर के दायरे में बैंकिंग सेवा केंद्र बनाए गए हैं, जिससे देश के सभी गाँवों को बैंकिंग आउटलेट से जोड़ा जा चुका है।
सरकार ने बड़े धोखाधड़ी करने वालों और लोन न चुकाने वालों से निपटने के लिए कड़े कानून बनाए हैं। ऐसे मामलों की रिपोर्ट CBI को की जाती है, और मनी लॉन्ड्रिंग के मामलों की रिपोर्ट ED को दी जाती है; साथ ही, ऐसे सभी लोगों के खिलाफ सख्त कार्रवाई की जाती है।
3. पिछले तीन दशकों में ब्याज दरें महंगाई और बाजार से तय होती रही हैं। विकासशील अर्थव्यवस्था में ये दरें धीरे-धीरे घटती हैं, लेकिन ऊँची महंगाई के दौर में बहुत बढ़ जाती हैं। उदाहरण के तौर पर 2010–2014 में महंगाई इतनी अधिक थी कि जमाकर्ताओं को नाममात्र ऊँचा ब्याज मिलने के बावजूद वास्तविक नुकसान हुआ। 2013 में SCSS deposit पर 9.2% ब्याज था, जबकि महंगाई 9.5% — यानी नकारात्मक वास्तविक ब्याज।
वर्तमान सरकार ने महँगाई पर मज़बूती से नियन्त्रण किया है । 2026 में स्थिति अलग है। आज की स्थिति में SCSS deposit पर 8.2% ब्याज और महंगाई लगभग 5% है, जिससे जमाकर्ताओं को वास्तविक लाभ (+3.2%) मिल रहा है। लोन दरें भी 2013 के लगभग 10% से अधिक से घटकर लगभग 7.5% से भी कम हो गई हैं। इससे EMI लगभग 15% तक कम हुई और लोगों पर वित्तीय बोझ घटा है।
इसके अलावा, वरिष्ठ नागरिकों के लिए डिजिटल लाइफ सर्टिफिकेट, डोरस्टेप बैंकिंग जैसी सुविधाएँ शुरू हुई हैं। कुल मिलाकर, अब ब्याज दरें और महंगाई का संतुलन जमाकर्ताओं व उधारकर्ताओं दोनों के लिए अनुकूल है और उनकी नियमित वित्तीय जरूरतों को बेहतर ढंग से पूरा करने में मदद कर रहा है।
4. नोटबंदी एक आर्थिक निर्णय था, जो काले धन, जाली मुद्रा तथा अवैध सीमा-पार वित्तपोषण पर अंकुश लगाने के लिए अत्यंत महत्वपूर्ण था। इससे अधिक लेन-देन को औपचारिक वित्तीय प्रणाली के दायरे में लाने में मदद मिली तथा यूपीआई जैसे डिजिटल भुगतान माध्यमों को भी प्रोत्साहन मिला। नोटबंदी ने आर्थिक गतिविधियों के औपचारीकरण और डिजिटल अवसंरचना के विस्तार के माध्यम से भारत की विशाल अनौपचारिक अर्थव्यवस्था को औपचारिक बैंकिंग प्रणाली से जोड़कर दीर्घकालिक पारदर्शिता को बढ़ावा दिया गया।
अवैध धन को वैध बनाने की गतिविधियों को रोकने के लिए कड़े सुरक्षा उपाय अपनाए गए। बड़ी धनराशियों को सीधे बैंक खातों में जमा कराया गया तथा बैंक काउंटर पर नोट बदलने के लिए पैन कार्ड या वैध पहचान-पत्र के माध्यम से आवश्यक विवरण प्रस्तुत करना अनिवार्य किया गया।
सरकार का मूल सिद्धांत नागरिक-केंद्रित शासन पर आधारित है।
5. सरकार ने बैंक लॉकरों की सुरक्षा के लिए सख्त व्यवस्था लागू की है। बैंक लॉकर सुरक्षित वॉल्ट/स्ट्रॉन्ग रूम में रखे जाते हैं, जहां CCTV, अलार्म सिस्टम, नियमित ऑडिट तथा हर लॉकर संचालन पर SMS/E-mail अलर्ट जैसी सुविधाएं उपलब्ध हैं।
RBI मास्टर डायरेक्शन के अनुसार, मौजूदा ग्राहकों के लिए संशोधित लॉकर एग्रीमेंट निष्पादित करने में लगने वाले स्टाम्प पेपर का खर्च बैंकों द्वारा वहन किया जाता है।
लॉकर शुल्क नाममात्र के होते हैं और इनमें हर साल बदलाव नहीं किया जाता; आमतौर पर ये कई वर्षों तक एक जैसे ही बने रहते हैं।
बैकों के लॉकर में सामाग्री का नुकसान होना एक अपवादहै। यदि बैंक की सेवा में कमी के कारण लॉकर की सामग्री का नुकसान होता है, तो बैंक ग्राहकों को मुआवजा देने के लिए जिम्मेदार होते हैं। RBI के वर्तमान नियमों के अनुसार मुआवजा लॉकर के वार्षिक किराये के 100 गुना तक हो सकता है।
6. RBI ने पैसे की धोखाधड़ी और आतंकवाद फंडिंग को रोकने के लिए KYC दिशा-निर्देश बनाए हैं। इन दिशा-निर्देशों के अनुसार, KYC के लिए कई तरह के दस्तावेज़ इस्तेमाल किए जा सकते हैं। KYC को समय-समय पर अपडेट किया जाता है ताकि ग्राहकों की जानकारी या डेटा प्रासंगिक रहे। KYC को ब्रांच या बिना ब्रांच गए भी अपडेट किया जा सकता है। ग्राहकों की सुविधा के लिए, बैंकों ने वीडियो KYC और डिजिटल चैनलों के जरिए घर पर KYC जैसी कई सुविधाएँ शुरू की हैं। ज्यादातर खाते, जैसे जन धन खाते, में KYC केवल 8-10 साल में केवल एक बार अपडेट करना होता है।
वरिष्ठ नागरिक के अगर फिंगरप्रिंट या आइरिस में मिलान नहीं होता, तो बैंक ऑफलाइन वेरिफिकेशन करके या ग्राहक से किसी अन्य प्रमाणित दस्तावेज की कॉपी लेकर KYC अपडेट करते हैं।
ईज रिफॉर्म्स ने कस्टमर सर्विस, टेक्नोलॉजी और रिस्क मैनेजमेंट सुधारा है। नॉमिनेशन प्रक्रिया सरल कर 4 नॉमिनी जोड़ने का प्रावधान किया गया है, जिससे क्लेम सेटलमेंट आसान हुआ है। केवाईसी सरल और डिजिटल हो रही है।
7. सरकार बेहतर गवर्नेंस, ग्राहकों को अच्छी सेवा देने, तकनीकी आधुनिकीकरण और कामकाज की कार्यक्षमता में सुधार के जरिए बैंकों को मजबूत करने के लिए प्रतिबद्ध है। सरकार ने EASE (एनहैंस्ड एक्सेस एंड सर्विस एक्सीलेंस) एजेंडे और अन्य गवर्नेंस/ढांचागत पहलों के तहत सार्वजनिक क्षेत्र के बैंकों (PSBs) को मजबूत करने के लिए व्यापक सुधार किए हैं। इनका उद्देश्य इन बैंकों की कार्यक्षमता, जोखिम प्रबंधन के तरीकों और क्रेडिट अनुशासन में सुधार लाना है।
2014-15 में, भारतीय बैंकिंग क्षेत्र, विशेष रूप से सार्वजनिक क्षेत्र के बैंक (PSBs), फंसे हुए कर्ज के बढ़ते स्तर के कारण भारी दबाव में थे। सरकार ने अथक प्रयासों से इस समस्या से निपटने के लिए व्यापक कदम उठाए। इन पहलों की बदौलत, सार्वजनिक क्षेत्र के बैंकों ने वित्त वर्ष 2025-26 में 1.98 लाख करोड़ रुपये का अब तक का सबसे अधिक मुनाफा दर्ज किया। साथ ही, 31 मार्च 2026 तक उनका GNPA अनुपात 1.93% के स्तर पर आ गया, जो कई दशकों में सबसे निचला स्तर है। यह बदलाव साफ-सुथरी बैलेंस शीट और मजबूत क्रेडिट ग्रोथ की वजह से संभव हो पाया। सार्वजनिक क्षेत्र के बैंकों ने अपने वित्तीय और परिचालन प्रदर्शन में काफी सुधार किया है, जिससे वे मुनाफे में आ गए हैं और उनकी पूंजी की स्थिति भी मजबूत हुई है।
आरआरबी के पुनर्गठन से 'एक प्रदेश एक आरआरबी' का लक्ष्य साकार हुआ और आरआरबीज ने वित्तीय वर्ष 2025-26 में 10 हजार करोड़ से अधिक का सर्वाधिक लाभ दर्ज किया है।
सरकार बैंक कर्मचारियों के योगदान को मानती है। व्यापक पारदर्शी नियम लागू हैं ताकि किसी बैंककर्मी को गलत तरीके से दंडित न किया जा सके।
8. ग्राहक राष्ट्रीय हेल्पलाइन नंबर 1930 के जरिए, या बैंकों के अपने माध्यमों (जैसे कॉल सेंटर और शाखाओं) से डिजिटल वित्तीय धोखाधड़ी की रिपोर्ट कर सकते हैं। सुरक्षित डिजिटल बैंकिंग को बढ़ावा देने और धोखाधड़ी को रोकने के लिए, RBI और बैंक विज्ञापनों, SMS, WhatsApp, ईमेल और अन्य माध्यमों से ग्राहकों को जागरूक करने का काम करते हैं।
डिजिटल इंडिया के सिस्टम वैश्विक पहचान बना रहे हैं । यूपीआई ने तेज और सुरक्षित पेमेंट व्यवस्था तैयार की है। आज भारत में हर दिन लगभग 80 करोड़ से अधिक यूपीआई ट्रांजेक्शन हो रहे हैं । वैश्विक स्तर पर रियल-टाइम पेमेंट ट्रांजेक्शन वॉल्यूम में यूपीआई की हिस्सेदारी लगभग 49 प्रतिशत है, और इसका विस्तार 11 देशों में हो चुका है।
इस तरह की धोखाधड़ी को रोकने के लिए कई सुरक्षा उपाय किए गए हैं, जिनमें टू-फैक्टर ऑथेंटिकेशन, ट्रांजैक्शन अलर्ट और संदिग्ध गतिविधियों की पहचान करने वाले सिस्टम शामिल हैं। UPI ट्रांजैक्शन से जुड़ी धोखाधड़ी को रोकने के लिए, NPCI ने मोबाइल नंबर और डिवाइस के बीच 'डिवाइस बाइंडिंग', PIN के जरिए टू-फैक्टर ऑथेंटिकेशन, और दैनिक ट्रांजैक्शन लिमिट जैसी व्यवस्थाएं लागू की हैं। इसके अलावा, RBI के निर्देशों में अनधिकृत इलेक्ट्रॉनिक बैंकिंग ट्रांजैक्शन से बचाव के उपाय बताए गए हैं, जिनमें ग्राहकों की जिम्मेदारी और मुआवजे से जुड़े नियम शामिल हैं।
साइबर वित्तीय धोखाधड़ी से निपटने के लिए 'सिटिजन फाइनेंशियल साइबर फ्रॉड रिपोर्टिंग एंड मैनेजमेंट सिस्टम' (CFCFRMS) विकसित किया गया है और इसे लागू किया गया है। यह सिस्टम बैंकिंग नेटवर्क के जरिए धोखाधड़ी वाले ट्रांजैक्शन को तुरंत ब्लॉक करने में मदद करता है, जिससे पीड़ितों के पैसे सुरक्षित वापस मिलने की संभावना बढ़ जाती है। साथ ही, CFCFRMS के तहत बनाए गए 'मनी रिस्टोरेशन मॉड्यूल' (MRM) और 'ग्रीवेंस रिड्रेसल मॉड्यूल' (GRM) यह सुनिश्चित करते हैं कि शिकायतों का समय पर समाधान हो और पीड़ितों को उनके पैसे जल्द वापस मिल सकें।
9. क्रेडिट सुविधाएं देने के संबंध में दिशा-निर्देश संबंधित बैंकों की बोर्ड-अनुमोदित नीतियों के अनुसार होते हैं, जिनमें कोई भेदभाव नहीं किया जाता। इसके अलावा, भारतीय रिज़र्व बैंक (RBI) द्वारा पर्याप्त नियमन और निगरानी की व्यवस्था है। RBI की ओर से निर्धारित 'ड्यू डिलिजेंस' (जांच-पड़ताल) और 'क्रेडिट अप्रेजल' (ऋण मूल्यांकन) के नियम सभी ऋण आवेदकों पर समान रूप से लागू होते हैं।
हालांकि, बैंकों द्वारा छोटे ऋणों (small ticket loans) को आसानी से मंज़ूरी देने और उनकी प्रक्रिया को तेज़ करने के लिए कई कदम उठाए गए हैं, जिनमें 'ड्यू डिलिजेंस' की प्रक्रियाओं को कुछ हद तक सरल बनाना भी शामिल है।
सरकार ने किसानों, छोटे व्यवसायों, रेहड़ी-पटरी वालों, कारीगरों और उद्यमियों के लिए बिना किसी गिरवी (collateral-free) के ऋण उपलब्ध कराने के उद्देश्य से कई योजनाएं शुरू की हैं, जैसे- PM मुद्रा योजना, KCC, PM स्वनिधि, PM विश्वकर्मा और स्टैंड-अप इंडिया। प्रधान मंत्री मुद्रा योजना ने स्वरोजगार के लिए बिना कोलेटरल ऋण उपलब्ध करवाकर छोटे उद्यमियों को अपना कारोबार आगे बढ़ाने का अवसर दिया; 60 करोड़ से अधिक खातों में 43 लाख करोड़ रुपये से अधिक के ऋण स्वीकृत हुए हैं। प्रधान मंत्री स्वनिधि योजना द्वारा पहली बार रेहड़ी पटरी वालों को आसान शर्तों पर सस्ता ऋण मिला है। 2030 तक बढ़ाई गई इस योजना में यूपीआई रुपे क्रेडिट कार्ड का प्रावधान है और स्विनिधि योजना के तहत 1 करोड़ से अधिक ऋण स्वीकृत हुए हैं। पीएम विश्वकर्मा योजना ने 18 पारंपरिक व्यवसायों के शिल्पकारों को आधुनिक औजार और नए बाजार से ताकत दी है; 6 लाख से ज्यादा लाभार्थियों को 5 हजार करोड़ से अधिक के ऋण स्वीकृत हुए हैं। समावेशी सुधारों के तहत एमएसएमई को बिना कागजी झंझट के त्वरित ऋण मिल रहा है, New Credit Assessment Model के अंतर्गत 9 लाख से अधिक खातों में 1 लाख 32 हजार करोड़ से अधिक ऋण स्वीकृत हुए हैं। माइक्रो एंटरप्राइज़ के लिए 5 लाख तक के क्रेडिट कार्ड की शुरुआत हुई है। सरकार की 'इमरजेंसी क्रेडिट लाइन गारंटी स्कीम' ने बाहरी व्यवधानों से प्रभावित व्यवसायों को लक्षित क्रेडिट गारंटी सहायता प्रदान की है।
सरकार ने सभी बड़े धोखेबाजों और ऋण चूककर्ताओं से निपटने के लिए कड़े कानून बनाए हैं एवं ऐसे सभी लोगों के खिलाफ सख्त कार्रवाई की जाती है।
10. बैंकों द्वारा बांटी जा रही बीमा पॉलिसियां पूरी तरह से ग्राहकों की सहमति से ही दी जाती हैं। भारतीय रिज़र्व बैंक (RBI) बैंकों द्वारा बीमा उत्पादों की बिक्री के लिए दिशा-निर्देश तय करता है। अगर गलत तरीके से बीमा बेचने (mis-selling) की कोई शिकायत आती है, तो उसे बैंकों की शिकायत निवारण प्रणाली और लागू नियामक ढांचे के जरिए सुलझाया जाता है।
आम आदमी की सामाजिक सुरक्षा को बढ़ाने के उद्देश्य से, 2015 में प्रधान मंत्री सुरक्षा बीमा योजना (PMSSBY)और प्रधानमंत्री जीवन ज्योति बीमा योजना (PMJJBY) शुरू की गईं। इनके जरिए कम लागत वाला और किफायती बीमा कवर उपलब्ध कराया गया है, जिसके तहत अब तक PMJJBY में 27 करोड़ से ज्यादा और PMSBY में 58 करोड़ से ज्यादा लोगों ने पंजीकरण कराया है। अटल पेंशन योजना से जुड़ने वालों की संख्या 9.5 करोड़ से अधिक हो चुकी है।
11. सरकार सार्वजनिक क्षेत्र के कर्मचारियों का कल्याण सुनिश्चित करने के लिए प्रतिबद्ध है। सार्वजनिक क्षेत्र के बैंकों (PSBs) के कर्मचारियों को अच्छा वेतन मिलता है और समाज में उनका सम्मान है। सरकार सार्वजनिक क्षेत्र के कर्मचारियों से जुड़े सभी HR मुद्दों को हल करने के लिए ठोस प्रयास करती रही है । इन बैंकों के कर्मचारियों की अधिकांश मांगें पूरी की गई हैं। पिछले 12 वर्षों में, सार्वजनिक क्षेत्र के बैंकों ने लगभग 5 लाख कर्मचारियों की भर्ती की है।
सरकार ने लोकतांत्रिक और भागीदारीपूर्ण तरीकों के माध्यम से सार्वजनिक क्षेत्र के बैंकों के कर्मचारियों के कल्याण के लिए लगातार कदम उठाए हैं, ताकि वेतन और उससे जुड़े लाभों में नियमित और समयबद्ध संशोधन सुनिश्चित किया जा सके। कर्मचारियों की भर्ती, पदोन्नति और स्थानांतरण में पारदर्शिता लाने के लिए व्यवस्थाओं को और मजबूत किया गया है।
12. बैंक ज़ीरो-बैलेंस बचत खाते (जैसे कि 'बेसिक सेविंग्स बैंक डिपॉजिट अकाउंट्स' या BSBDA और 'प्रधानमंत्री जन धन योजना' यानी PMJDY के तहत खोले गए खाते) उपलब्ध कराते हैं। इनका उद्देश्य यह सुनिश्चित करना है कि बैंकिंग सुविधाओं तक सबकी पहुँच हो—खासकर उन लोगों की, जिनकी अब तक बैंकिंग सेवाओं तक पहुँच नहीं थी, जो कमज़ोर वर्ग से आते हैं या जो छोटी बचत करने वाले हैं। साथ ही, इसका मकसद किफायती और आसानी से उपलब्ध बैंकिंग सेवाओं के ज़रिए वित्तीय समावेशन (financial inclusion) को बढ़ावा देना है। जन धन खातों पर कोई जुर्माना (पेनल्टी) नहीं लगता।
वित्तीय साक्षरता, वित्तीय समावेशन, सुरक्षित डिजिटल बैंकिंग और ग्राहकों की सुविधा को बढ़ावा देने के लिए, बैंक नियमित रूप से ग्राहकों को जागरूक करने के अभियान चलाते हैं। इसमें ग्राम पंचायत स्तर पर कैंप, मास मीडिया अभियान, SMS और ईमेल शामिल हैं। इसके अलावा, 'वित्तीय साक्षरता केंद्र' (FLCs) अलग-अलग समूहों के लिए विशेष कैंप लगाते हैं, जहाँ क्षेत्रीय भाषाओं में जानकारी दी जाती है। साथ ही, RBI के 'इलेक्ट्रॉनिक बैंकिंग अवेयरनेस एंड ट्रेनिंग' (e-BAAT) कार्यक्रम भी चलाए जाते हैं। किसान क्रेडिट कार्ड और कृषि ऋण से छोटे किसानों को सस्ता ऋण मिला, जिसमें डेयरी, मुर्गी व मत्स्यपालन भी शामिल हैं। वित्त वर्ष 25-26 में कृषि ऋण वितरण 30 लाख करोड़ रुपये तक पहुँचा और 7 करोड़ 28 लाख से अधिक केसीसी खाते सक्रिय हैं। स्टैंड-अप इंडिया के तहत अनुसूचित वर्ग के लोगों और महिला उद्यमियों के लिए 2.7 लाख से अधिक ऋण स्वीकृत हुए, जिनमें 82 प्रतिशत ऋण महिला उद्यमियों को मिले है।
ये 12 स्पष्टीकरण एक ऐसी बैंकिंग प्रणाली को दर्शाते हैं जो अधिक मजबूत है, जिसकी पहुंच आसान है और जो जनता की जरूरतों के प्रति लगातार अधिक संवेदनशील होती जा रही है।
सरकार के लगातार हस्तक्षेप और बैंकिंग सुधारों की मदद से मार्च 2026 में PSBs का जीएनपीए (GNPA) न्यूनतम स्तर 1.93% पहुंच गया है। साथ ही, वित्त वर्ष 2025-26 में इन बैंकों ने ₹1.98 लाख करोड़ का अब तक का सबसे net profit कमाया है और इनका कुल Business ₹283 लाख करोड़ तक पहुंच गया है। इसके साथ ही, वित्तीय समावेशन (financial inclusion) की उपलब्धियों से आम नागरिकों को भी काफी फायदा हुआ है। इसमें 59 करोड़ से अधिक जन धन खाते, 59 करोड़ से अधिक मुद्रा लोन और अकेले वित्त वर्ष 2025-26 में 24,000 करोड़ से अधिक UPI ट्रांजेक्शन शामिल हैं। इन सभी प्रयासों के चलते, वित्तीय समावेशन सूचकांक (Financial Inclusion Index) में भारी उछाल आया है, जो 2017 में 43.4 था और 2026 में बढ़कर 70.0 हो गया है।

भाजपा ने बैंकिंग को सूदख़ोरी से भी ज़्यादा बुरा बना दिया है?
जो भाजपा सरकार 2014 से बैंकिंग सुधार की बात कर रही है, वो पिछले 12 सालों में बदहाल बैकिंग से जुड़े अनगिनत सवालों मे से केवल निम्नलिखित 12 बिंदुओं पर ही अपनी सफ़ाई दे दे तो बैंकिंग की समस्याओं से जूझ रही आम जनता को कुछ तो तसल्ली होगी:
बारह साल, बारह सवाल:
1. खाते में पेनल्टी लगाकर आम जनता के पैसे काटने की अरबों रुपयों की लूट भाजपा सरकार ने क्यों करी?
2. विभिन्न सेवाओं जैसे SMS का पैसा, ATM का पैसा, खाता रखने का पैसा - हर महीने नये चार्ज के नाम पर मनचाही वसूली भाजपा ने क्यों शुरू करी? छोटे क़र्ज़दारों के घरों पर कुछ हज़ार रूपये के लिए वसूली एजेंट भेजकर, छोटे क़र्ज़दारों को बदनाम क्यों किया? दूसरी तरफ़ अरबपतियों के खरबों रुपए के लोन ले-देकर माफ़ करने का भ्रष्टाचार क्यों किया?
3. बुज़ुर्गों और पेंशन के जमा पैसे पर मिलनेवाले ब्याज पर अपना जीवनयापन करनेवाले मजबूर लोगों के हाथ में आनेवाले उस पैसे को क्यों कम किया जो उन्हें ब्याज के रूप में मिलता था। ब्याज दरों में कमी क्यों करी?
4. नोटबंदी के नाम पर नोटबदली का खेल खेलकर बैंकिंग सिस्टम को भ्रष्ट क्यों किया? आम जनता और बुज़ुर्ग महिलाएं तक अपने बचाए हुए पैसे बदलने के लिए लाइन में क्यों लगाया। इसके विपरीत अंदर पिछले दरवाजे से सेट कमीशन से काला धन सफेद क्यों करा गया?
5. अचानक बैंक के लॉकर से जनता की बहुमूल्य धातुएं, निवेश के प्रमाणपत्र व अन्य धरोहर आदि पिछले 12 सालों में ही क्यों गायब होने लगी। लॉकर-एग्रीमेंट के नाम पर जनता से स्टांप पेपर्स के ज़रिये करोड़ों की वसूली क्यों करी गयी? लॉकर का भाड़ा हर साल बढ़ा क्यों देते हैं? कई सालों का किराया एडवांस क्यों लेते हैं, पर चोरी हो जाने पर केवल 5 लाख रुपए लौटाने तक की ही गारंटी क्यों होती है?
6. बार-बार KYC का नाटक करके जनता के पैसे फँसाने का रहस्य क्या है? ऑनलाइन केवाईसी के फ़ेल होने की वजह क्या है? KYC के बिना खाता बंद करने का डर क्यों दिखाया जाता है? बुज़ुर्गों के फिंगर प्रिंट व आइरिस न मिलने के कारण केवाईसी न हो पाने की दिक़्क़त का जबाव कौन देगा? इस वजह से जिनकी पेंशन रुक जाती है, जिनका जमा पैसा फंस जाता है वो बेचारे क्या करें?
7. जानबूझकर बैंक को बीमार क्यों किया गया है? स्टाफ़ पर कामचोरी का आरोप लगाकर ईमानदार और सत्यनिष्ठ बैंक कर्मचारियों को योजना बनाकर क्यों बदनाम किया गया? सर्वर डाउन है, प्रिंटर ख़राब है, ओटीपी नहीं आ रहा, आज काम बहुत है कल आइएगा जैसी समस्याओं के नाम पर सालों से विश्वसनीय बैंकों को कमज़ोर क्यों किया गया और कमीशन लेकर बैंक बेचने का जुगाड़ क्यों किया गया?
8. डिजिटल बैंकिग के नाम पर जनता की परेशानी की कहीं कोई सुनवाई क्यों नहीं है? ऑनलाइन पैसा कट जाने, बैंकिग फ़्राड होने पर कोई भी सीधे बात करनेवाला क्यों नहीं रखा जाता है? कस्टमर केयर पर फोन क्यों नहीं लगता है और पैसे कट जाने के बाद पैसा लौटाने के लिए कोई ज़िम्मेदार क्यों नहीं है? भोले-भाले लोगों के खातों का फ़्राड के लिए दुरुपयोग करने के लिए कोई सुरक्षा कवच और जागरूकता अभियान क्यों नहीं चलाया जाता है?
9. आम जनता बच्चों की पढ़ाई, घर के लिए, काम-कारोबार को बढ़ाने के लिए कुछ लाख का लोन लेने के लिए आधार, पैन, गारंटर, CIBIL के चक्कर में फँसकर बैंकों के चक्कर काटती रहती है और कुछ भ्रष्ट लोग मिलीभगत कर बैंकों से अरबों रुपए का लोन आसानी से लेकर फ़रार भी हो जाते हैं। लोन में ऐसा भेदभाव क्यों?
10. खाता खुलवाने के नाम पर ज़बरदस्ती बीमा बेचने का लाभ किसकी जेब में जाता है? खाता खोलने के लिए इंश्योरेंस पॉलिसी, क्रेडिट कार्ड लेने व एफ़डी करवाने का दबाव क्यों बनाया जाता है?
11. सरकार बैंक के कर्मचारियों की कार्यदशाओं और सेवा शर्तों, त्रस्त ग्राहकों की खीझ का सामना करने से जुड़ी माँगों को नज़रअंदाज़ क्यों करती है? इस वजह से बैंककर्मियों को हर बार हड़ताल क्यों करनी पड़ती है? बैंककर्मियों के साथ सहानुभूति का रवैया क्यों नहीं अपनाया जाता है? सच तो ये है कि शहरी हो या ग्रामीण बैंकिग की समस्याएं सबकी शिकायतों और जन-आक्रोश का सामना उन्हें ही करना पड़ता है, जिसके कारण कभी-कभी अपमानजनक और हिंसक हालात पैदा हो जाते हैं। भाजपा सरकार बैंक के ग्राहकों और बैंक में काम करनेवालों की घोर उपेक्षा करते हुए उनके प्रति तिरस्कारपूर्ण शर्मनाक निंदनीय व्यवहार क्यों करती है?

DFS organised a 2-day workshop on implementation of Reservation Policy in Public Sector Banks, Insurance Companies, Sectoral Regulators etc on 15–16 Oct 2026 at Panchkula, in association with PNB.
Over 100 senior HR officers deliberated on practical implementation issues, institutional capacity-building and welfare measures, on actionable measures for uniform and effective implementation of reservation across the financial services ecosystem.

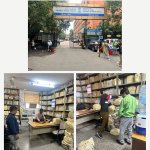
Committed to a cleaner, more efficient workspace!
As part of the dedicated day under #SpecialCampaign6, @dfs_india is driving cleanliness, declutterring & institutional efficiency through comprehensive cleanliness drives across all sections and surrounding areas.
The physical record room was reviewed, files declutterred & concerned sections sensitised on digitisation for better organisation, easy access & efficient governance.
#SpecialCampaign6
@DARPG_GoI


Can you guess the correct answer?
Under Atal Pension Yojana (APY), subscribers can choose a guaranteed minimum monthly pension from ₹1,000 up to which amount after age 60?
💬 Comment your answer below and check our story for the correct answer!
Plan today for a financially secure tomorrow with APY. 🇮🇳
#AtalPensionYojana #APY #PensionForAll #DFSIndia #FinancialInclusion
DFS retweeted

UPI MDR on Select Merchant Transactions Shall be Implemented Post Diwali
Press Release Link: npci.org.in/uploads/UPI_MDR_…

Think you guessed it right? 🤔
The correct answer is C — ₹50,000!
Under the Pradhan Mantri MUDRA Yojana (PMMY), the Shishu category supports aspiring entrepreneurs and small businesses with collateral-free loans. 🌱🇮🇳
🤖 Made with AI

💡 Quiz Time! Can you guess the answer?
Under the Pradhan Mantri MUDRA Yojana (PMMY), the Shishu category supports aspiring entrepreneurs with loans for starting or strengthening their small businesses. 🌱💼
Think you know the maximum loan amount available under this category? Drop your answer in the comments! 👇
Check our Story for the correct answer.
#PradhanMantriMUDRAYojana #PMMY #DFSIndia
Secretary, DFS, Shri Sanjay Lohiya chaired a review meeting with heads of all Public Sector Banks & Executive Directors of major Private Sector Banks, reviewing progress of flagship schemes like PM Jan Dhan Yojana, PM Suraksha Bima Yojana, PM Jeevan Jyoti Bima Yojana, Atal Pension Yojana, PM Mudra Yojana and financing under Kisan Credit Card, PM SVANidhi, PM Vishwakarma and PM Surya Ghar Muft Bijlee Yojana.
Key action points:
* Enhance digital capabilities, enable end-to-end digital processes and expand working capital via Credit Lines on UPI and improve the performance under Credit Cards for Micro-Enterprises (CCME).
* Ensure completion of brick-and-mortar branches at identified villages and 100% Business Correspondents (BCs) in unbanked villages.
* Private Sector Banks to step up participation in FI schemes.
* Awareness on claiming benefits under Jansuraksha insurance schemes, ensure smooth payouts, handle grievances with care
* Jan Suraksha Portal to be leveraged by all banks for timely and accurate reporting of beneficiary additions and processing claims under the insurance schemes
Secretary encouraged that the banks to wholeheartedly participate in the upcoming FI Saturation Campaign to be organized by DFS from 21.10.2026 to 31.12.2026, with greater focus on serving marginalised sections and meeting their banking needs.


