

Jurista | Profesora - SNI | Traductora Jurídica EN-FR-ES | Mediadora Árbitro | Apartidista |
Depends on the day
Joined January 2011
- Tweets6.3K
- Following142
- Followers1.7K
- Likes5.8K





Pinned Tweet
La justicia también se fortalece cuando existen condiciones para escuchar, dialogar y construir acuerdos con pleno respeto a los derechos de las personas.
Con esa convicción, comparto esta nueva publicación, en coautoría con Héctor Antonio Emiliano Magallanes Ramírez: Ley General de Mecanismos Alternativos de Solución de Controversias. Comentada, publicado por Tirant lo Blanch.
Hablar de mecanismos alternativos es participar en una discusión de interés público: cómo ampliar el acceso a la justicia, fortalecer la confianza en las instituciones y dar a las personas un papel activo en la solución de sus controversias.
Su consolidación exige compromiso institucional, formación especializada y una práctica jurídica responsable.
Comparto esta obra como una contribución al diálogo académico y público sobre la justicia que queremos construir en México.
📖 [Conoce la obra en Tirant lo Blanch](editorial.tirant.com/mex/lib…).
#AccesoALaJusticia #CulturaDePaz #MASC #TirantLoBlanch

¿Puede negarse la libertad condicionada por una condena correspondiente a un delito cometido antes o después de aquel por el que se solicita el beneficio?
Órgano: Primer Tribunal Colegiado en Materias Penal y de Trabajo del Décimo Noveno Circuito | Época: 12.ª | Materia: Penal | Fuerza: Tesis aislada, no obligatoria por sí misma | Tesis: XIX.1o.P.T.1 P (12a.) | Registro: 2032705.
SÍNTESIS NORMATIVA
El tribunal interpretó que el artículo 137, fracción I, de la Ley Nacional de Ejecución Penal exige que la persona sentenciada no tenga otra sentencia condenatoria firme para acceder a la libertad condicionada.
La norma no distingue si esa condena corresponde a hechos anteriores o posteriores al delito por el cual se solicita el beneficio.
El requisito se examina conforme a la situación jurídica existente al momento de resolver la solicitud.
CRÍTICA JURÍDICA CENTRAL
El criterio privilegia una interpretación literal: donde el legislador no estableció una distinción temporal, el juzgador no debe introducirla.
Sin embargo, plantea una cuestión constitucional relevante: ¿la ausencia de una referencia temporal autoriza interpretar extensivamente una condición que restringe el acceso a un beneficio de ejecución penal?
La interpretación debe contrastarse con la reinserción social del artículo 18 constitucional y los principios de legalidad y seguridad jurídica.
DEBILIDADES ARGUMENTATIVAS
La tesis considera suficiente la existencia objetiva de otra condena firme, pero no desarrolla cómo justificar materialmente que condenas correspondientes a hechos de distinta temporalidad produzcan idéntica consecuencia.
El problema no es desconocer el texto legal, sino examinar si su interpretación resulta compatible con la finalidad individualizadora de la ejecución penal.
Tampoco debe confundirse la existencia de una condena con una evaluación actual de riesgo o de condiciones personales de reinserción.
CONTRADICCIONES SISTEMÁTICAS
Existe una tensión interpretativa con el precedente 1a./J. 32/2007, que examinó la temporalidad de una condena para otro beneficio penal.
No constituye una contradicción directa: aquella jurisprudencia interpretó el artículo 70 del Código Penal Federal, cuyo texto incluía una referencia temporal expresa.
Además, la ficha informa que esta tesis es objeto de la contradicción de criterios 69/2026, cuya resolución no consta en el documento.
RIESGOS E IMPLICACIONES PRÁCTICAS
Personas sentenciadas: otra condena firme puede impedir el beneficio, independientemente de la fecha del delito.
Defensa: deberá verificar firmeza, identidad de las condenas y situación jurídica al solicitar la libertad condicionada.
Jueces de ejecución: deberán motivar la actualización del impedimento legal sin introducir requisitos adicionales.
ANTECEDENTES
• 1a./J. 32/2007, registro 172298: temporalidad de condenas para la sustitución de prisión.
• Amparo en revisión 34/2021, registro de ejecutoria 30058: referente relativo al requisito de inexistencia de otra condena firme.
CONCLUSIÓN
La literalidad constituye el punto de partida, no necesariamente el límite del análisis constitucional.
La interpretación de los requisitos de libertad condicionada debe preservar la legalidad sin desconocer la finalidad de reinserción social y la naturaleza individualizada de la ejecución penal.
#DerechoPenal #EjecucionPenal #LibertadCondicionada #ReinsercionSocial #LegalidadPenal #SeguridadJuridica #Jurisprudencia


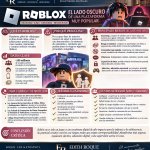
¿Quién protege a niñas, niños y adolescentes cuando el riesgo se encuentra detrás de una pantalla y se presenta como un juego?
Roblox es mucho más que una plataforma de entretenimiento. Es un ecosistema digital donde millones de usuarios crean experiencias, interactúan, establecen relaciones y realizan transacciones económicas. Su potencial creativo es indiscutible, pero también plantea riesgos que no pueden minimizarse.
El problema no es únicamente cuánto tiempo pasan los menores jugando, sino a qué personas, contenidos y mecanismos de interacción pueden quedar expuestos.
Grooming, ciberacoso, manipulación emocional, solicitudes de información personal, contenidos inapropiados y compras dentro de la plataforma constituyen riesgos que requieren medidas diferenciadas de prevención y respuesta.
Desde una perspectiva jurídica, la discusión debe superar la idea de que toda la responsabilidad corresponde a madres y padres.
La Convención sobre los Derechos del Niño y el marco mexicano de protección de niñas, niños y adolescentes exigen considerar el interés superior de la niñez, la privacidad, la integridad personal, la protección frente a la violencia y el acceso seguro a los entornos digitales.
Aquí surge una pregunta fundamental: ¿Es suficiente ofrecer controles parentales y mecanismos de denuncia cuando el propio diseño de una plataforma puede facilitar interacciones riesgosas entre personas adultas y menores de edad?
La protección efectiva exige examinar la arquitectura de seguridad, los mecanismos de verificación de edad, la moderación de contenidos, la prevención de contactos potencialmente peligrosos, la protección de datos y la eficacia de los procedimientos de denuncia.
También exige distinguir entre riesgos documentados, denuncias, investigaciones y responsabilidades jurídicamente acreditadas. La gravedad de una acusación no sustituye la necesidad de verificar los hechos.
La supervisión familiar es indispensable, pero no puede convertirse en una justificación para trasladar íntegramente a las familias las obligaciones de prevención que corresponden a los distintos actores del ecosistema digital.
El desafío no consiste en prohibir indiscriminadamente la tecnología, sino en exigir que su desarrollo respete los derechos de quienes se encuentran en condiciones de especial vulnerabilidad.
La innovación digital no puede evaluarse exclusivamente por su popularidad, rentabilidad o capacidad de entretenimiento.
Debe evaluarse también por su capacidad para prevenir daños previsibles. Porque cuando hablamos de infancia, la seguridad digital no debería ser una función opcional: debe formar parte del diseño, la operación y la supervisión de las plataformas.
#Roblox #ProtecciónDeMenores #DerechosDeLaNiñez #SeguridadDigital #Grooming #Ciberacoso #DerechosHumanos #ProtecciónDeDatos #ResponsabilidadDigital #DerechoDigital #EdithRoque

Edith Roque retweeted
COMMUNIQUÉ : Hier, l’Assemblée générale et le Conseil de sécurité de l’@ONU ont élu cinq juges à la #CIJ pour un mandat de neuf ans :
M. le juge Hmoud (Jordanie)
Mme la juge Okowa (Kenya)
M. Akande (Royaume-Uni)
M. Alabrune (France)
Mme Lee (Singapour)
go.icj-cij.org/4A9g8DR


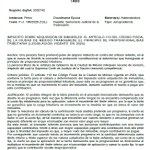
¿Es constitucional que la adquisición de un inmueble de menor valor pueda generar un impuesto superior al correspondiente a otro de mayor valor?
Órgano: Pleno de la SCJN | Época: 12.ª | Materia: Administrativa | Fuerza: Jurisprudencia obligatoria desde el 13/10/2026 | Tesis: P./J. 196/2026 (12a.) | Registro: 2032742.
SÍNTESIS NORMATIVA
La SCJN determinó que la tarifa del Impuesto sobre Adquisición de Inmuebles (ISAI), prevista en el artículo 113 del Código Fiscal de la Ciudad de México vigente en 2024, vulnera el principio de proporcionalidad tributaria del artículo 31, fracción IV, constitucional.
La combinación de rangos, cuotas fijas y porcentajes no garantiza que el impuesto aumente conforme al valor del inmueble. Incluso puede producir cargas superiores para contribuyentes con menor capacidad contributiva.
CRÍTICA JURÍDICA CENTRAL
La progresividad tributaria no se demuestra mediante el incremento nominal de cuotas o porcentajes.
La cuestión decisiva es verificar si la fórmula completa conserva una relación razonable entre capacidad contributiva y carga fiscal.
El criterio evidencia que una tarifa formalmente progresiva puede producir resultados materialmente regresivos.
DEBILIDADES ARGUMENTATIVAS
La tesis identifica la distorsión entre rangos, pero no establece en su texto un método general para evaluar discontinuidades tarifarias.
Debe distinguirse entre diferencias marginales justificables y resultados que invierten injustificadamente la carga tributaria.
Tampoco toda tarifa progresiva exige incrementos uniformes: lo constitucionalmente relevante es su correspondencia razonable con la capacidad contributiva.
CONTRADICCIONES SISTEMÁTICAS
La incompatibilidad constitucional se configura entre la estructura tarifaria de 2024 y el principio de proporcionalidad del artículo 31, fracción IV.
El legislador dispone de libertad de configuración tributaria, pero esta no autoriza cargas inversamente relacionadas con la capacidad económica gravada.
La declaración de inconstitucionalidad de esa tarifa no implica la invalidez general del ISAI.
RIESGOS E IMPLICACIONES PRÁCTICAS
Contribuyentes: deberán revisar las adquisiciones gravadas conforme a la tarifa de 2024 y la situación procesal de sus pagos.
Notarías y asesores fiscales: deberán distinguir el ejercicio fiscal aplicable y verificar los cálculos realizados.
Autoridades fiscales: deberán observar el criterio en los procedimientos en que resulte aplicable.
Litigantes: deberán analizar la firmeza de los actos, los plazos y la vía procedente. La jurisprudencia no genera devoluciones automáticas.
ANTECEDENTES
Amparo en revisión 297/2025, resuelto el 6 de abril de 2026.
El Acuerdo General 9/2026-LAG levantó el aplazamiento de asuntos relativos a las tarifas del ISAI correspondientes a 2022, 2023 y 2024, sin que ello extienda automáticamente los efectos de esta tesis a todos esos ejercicios.
CONCLUSIÓN
La proporcionalidad tributaria exige examinar los resultados de la fórmula fiscal, no únicamente su apariencia progresiva.
Una tarifa que invierte injustificadamente la relación entre valor del inmueble e impuesto causado vulnera la capacidad contributiva que pretende gravar.
#SCJN #Jurisprudencia #DerechoFiscal #ISAI #ProporcionalidadTributaria #Constitucionalidad #LitigioFiscal


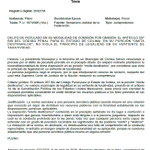
¿Prescribe el derecho de los policías municipales a reclamar el pago de vacaciones cuando su régimen administrativo no establece expresamente un plazo?
La ausencia de una regla especial no convierte una prestación económica en imprescriptible ni autoriza aplicar automáticamente disposiciones laborales.
Órgano emisor: Segundo Tribunal Colegiado en Materia Administrativa del Décimo Sexto Circuito | Duodécima Época | Materia: Administrativa | Tesis aislada XVI.2o.A.8 A (12a.) | Registro digital: 2032759 | Publicación: 9 de octubre de 2026.
Síntesis normativa
El tribunal determinó que, para resolver la prescripción de la acción de pago de vacaciones de policías municipales de León, Guanajuato, sujetos al régimen de excepción del artículo 123, apartado B, fracción XIII, constitucional, procede aplicar analógicamente el Código Civil de Guanajuato.
En particular, sus artículos 1244, 1255 y 1258, fracción I, relativos a la prescripción negativa y al plazo de tres años para determinadas retribuciones por servicios.
Crítica jurídica central
La tesis exige distinguir cuatro cuestiones:
1. Régimen jurídico: la relación policial es administrativa, no laboral ordinaria.
2. Derecho a vacaciones: su reconocimiento no determina por sí mismo el plazo para reclamar su pago.
3. Prescripción: limita temporalmente la exigibilidad judicial de determinadas prestaciones.
4. Analogía normativa: permite integrar una laguna del régimen administrativo mediante disposiciones compatibles con su naturaleza.
La inaplicabilidad de las normas laborales no significa que las obligaciones económicas derivadas del servicio sean imprescriptibles.
Debilidades argumentativas
La principal dificultad consiste en justificar por qué resulta aplicable el plazo civil de tres años y no otra solución jurídicamente posible.
Además, debe distinguirse entre el nacimiento del derecho, su exigibilidad y el momento inicial del cómputo de la prescripción.
La tesis no resuelve exhaustivamente cómo deben computarse los diferentes periodos vacacionales reclamados ni las posibles causas de interrupción.
Contradicciones sistemáticas
No existe contradicción normativa demostrada. La tensión se presenta entre seguridad jurídica, interpretación restrictiva de las excepciones y protección de los derechos económicos de servidores públicos sujetos a un régimen especial.
La analogía permite integrar lagunas, pero no debe utilizarse para ampliar restricciones sin comprobar su compatibilidad con la institución regulada.
Riesgos e implicaciones prácticas
Para policías municipales: las acciones de pago de vacaciones pueden prescribir aun cuando la legislación administrativa especial no establezca expresamente el plazo.
Para autoridades municipales: no procede trasladar automáticamente el artículo 104 de la Ley del Trabajo de los Servidores Públicos de Guanajuato a quienes están excluidos de ese régimen.
Para tribunales: deberán verificar la exigibilidad de las prestaciones, los periodos reclamados, la norma aplicable y el cómputo correspondiente.
Alcance del criterio
La tesis no elimina el derecho a vacaciones, no declara prescritas todas las prestaciones anteriores a tres años ni establece una regla nacional uniforme.
Se refiere a la prescripción de la acción para reclamar su pago en el régimen administrativo específico examinado.
Tampoco determina que cualquier disposición civil pueda aplicarse indistintamente a las relaciones policiales.
La aportación del criterio consiste en reconocer que la autonomía del régimen administrativo no impide integrar sus lagunas mediante analogía.
Sin embargo, la seguridad jurídica exige que esa integración sea compatible con la naturaleza de la prestación y no convierta la ausencia de regulación expresa en una restricción imprevisible de derechos.
#DerechoAdministrativo #SeguridadPública #Prescripción #ServidoresPúblicos #Vacaciones #DerechosLaborales #InterpretaciónJurídica


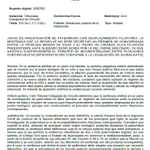
¿Puede el Estado revocar un permiso empresarial sin aplicar las garantías del derecho penal, aunque esa decisión implique la pérdida de una actividad económica autorizada?
Órgano: Pleno de la SCJN | Época: 12.ª | Materia: Administrativa | Fuerza: Jurisprudencia obligatoria desde el 13/10/2026 | Tesis: P./J. 199/2026 (12a.) | Registro: 2032751.
SÍNTESIS NORMATIVA
La SCJN determinó que la revocación de permisos de importación de petrolíferos por incumplimiento de obligaciones inherentes al título administrativo no constituye una sanción.
Con fundamento en el artículo 28 constitucional y el régimen de la Ley de Hidrocarburos examinado, sostuvo que la revocación extingue una autorización por incumplimiento de sus condiciones.
En consecuencia, no resultan aplicables los principios propios del derecho penal ni los del derecho administrativo sancionador.
CRÍTICA JURÍDICA CENTRAL
La distinción entre revocación y sanción es jurídicamente relevante, pero no debe depender exclusivamente de la denominación legislativa.
La extinción de un permiso puede responder a una finalidad regulatoria y producir simultáneamente consecuencias económicas graves.
La cuestión es si su naturaleza debe determinarse únicamente por la finalidad declarada o también por sus presupuestos, estructura y efectos jurídicos.
DEBILIDADES ARGUMENTATIVAS
El criterio sostiene que incumplir condiciones del permiso no equivale a cometer una infracción administrativa general.
Sin embargo, esa diferencia no demuestra por sí sola que toda revocación carezca de componentes materialmente sancionadores.
La intensidad de la afectación tampoco convierte automáticamente la medida en pena.
El análisis requiere distinguir incumplimiento regulatorio, consecuencia extintiva y eventual finalidad punitiva.
CONTRADICCIONES SISTEMÁTICAS
No se acredita contradicción jurisprudencial formal.
Existe una tensión entre la especialidad regulatoria del sector energético y las garantías de legalidad, audiencia e imparcialidad de los artículos 14 y 16 constitucionales.
La inaplicabilidad de la presunción de inocencia en su dimensión sancionadora no elimina el debido proceso administrativo ni la exigencia de acreditar los presupuestos legales de la revocación.
RIESGOS E IMPLICACIONES PRÁCTICAS
Permisionarios: deberán documentar rigurosamente el cumplimiento de las condiciones del título.
Autoridades: deberán acreditar el incumplimiento, respetar el procedimiento aplicable y motivar la revocación.
Litigantes: deberán distinguir argumentos propios del derecho sancionador de vicios de competencia, procedimiento, prueba y motivación.
Empresas: la revocación constituye un riesgo regulatorio que exige mecanismos preventivos de cumplimiento.
ANTECEDENTES
Amparo en revisión 93/2025: la Primera Sala examinó la revocación por falta de garantías o seguros vigentes y distinguió esa consecuencia de una sanción penal.
CONCLUSIÓN
La revocación de permisos no constituye necesariamente una sanción, pero tampoco queda fuera del control constitucional.
La diferencia entre potestad regulatoria y potestad sancionadora modifica las garantías específicamente aplicables; no autoriza decisiones administrativas arbitrarias.
#SCJN #Jurisprudencia #DerechoAdministrativo #Hidrocarburos #DebidoProceso #PermisosAdministrativos #ComplianceRegulatorio


¿Puede sancionarse penalmente a una persona servidora pública por no destinar recursos públicos a su finalidad legal, aunque la norma no enumere cada conducta omisiva posible?
Órgano: Pleno de la SCJN | Época: 12.ª | Materia: Penal | Fuerza: Jurisprudencia obligatoria desde el 13/10/2026 | Tesis: P./J. 197/2026 (12a.) | Registro: 2032734.
SÍNTESIS NORMATIVA
La SCJN determinó que la expresión «omita destinarlos», contenida en el artículo 237 Bis del Código Penal de Colima, satisface el principio de taxatividad del artículo 14 constitucional.
El precepto sanciona a quien, teniendo la calidad de servidor público y recibiendo o administrando recursos públicos, omite aplicarlos a los fines jurídicamente establecidos.
La Corte considera que los verbos utilizados permiten identificar razonablemente la conducta prohibida, sin exigir una descripción exhaustiva de todas las omisiones posibles.
CRÍTICA JURÍDICA CENTRAL
La decisión reconoce que la taxatividad penal exige certeza razonable, no precisión lingüística absoluta.
Sin embargo, plantea una cuestión fundamental: ¿basta la claridad del verbo «omitir» para delimitar una responsabilidad penal por inactividad administrativa?
En los delitos de omisión, la tipicidad exige identificar el deber jurídico concreto de actuar, su exigibilidad y la posibilidad material de cumplirlo.
La claridad semántica de la prohibición no sustituye la demostración de estos elementos.
DEBILIDADES ARGUMENTATIVAS
La tesis sostiene que el destinatario puede comprender la conducta prohibida, pero no desarrolla suficientemente cómo distinguir una omisión penalmente relevante de un retraso administrativo, una imposibilidad presupuestaria o un incumplimiento ajeno a las facultades individuales.
La referencia a disposiciones aplicables exige precisar cuáles establecían el destino obligatorio de los recursos.
Sin esa identificación, la aplicación del tipo podría extenderse indebidamente a irregularidades administrativas que no satisfacen sus elementos penales.
CONTRADICCIONES SISTEMÁTICAS
No se acredita contradicción jurisprudencial formal.
Existe una tensión entre la taxatividad del artículo 14 constitucional, la legalidad del artículo 16 y el régimen de responsabilidades administrativas.
La interpretación debe impedir que una infracción administrativa se transforme automáticamente en delito por el solo incumplimiento de una obligación institucional.
RIESGOS E IMPLICACIONES PRÁCTICAS
Personas servidoras públicas: deberán documentar competencias, decisiones presupuestarias y obstáculos materiales de ejecución.
Ministerio Público: deberá demostrar el deber específico de aplicación, la omisión atribuible y los restantes elementos del delito.
Defensa: deberá distinguir responsabilidad individual, competencia funcional e imposibilidad de cumplimiento.
Juzgadores: deberán evitar equiparar automáticamente la falta de ejercicio del gasto con responsabilidad penal.
CONCLUSIÓN
La constitucionalidad abstracta de un tipo penal no acredita la responsabilidad de quien es acusado.
La taxatividad permite identificar la prohibición; la sentencia condenatoria exige demostrar que existía un deber jurídico concreto, exigible y personalmente incumplido.
#SCJN #Jurisprudencia #DerechoPenal #Peculado #Taxatividad #ResponsabilidadPenal #ServidoresPublicos #LegalidadPenal


¿Puede una sentencia extinguir jurídicamente una paternidad y, simultáneamente, ordenar que subsista una convivencia fundada en ese vínculo?
Órgano: Segundo Tribunal Colegiado en Materia Civil del Décimo Sexto Circuito | Época: 12.ª | Materia: Civil | Fuerza: Tesis aislada, no obligatoria por sí misma | Tesis: XVI.2o.C.1 C (12a.) | Registro: 2032702.
SÍNTESIS NORMATIVA
En un juicio de investigación de paternidad sujeto a la legislación de Guanajuato, el tribunal sostuvo que, si una filiación paterna desplaza a otra previamente reconocida, no procede establecer un régimen de convivencia entre el menor y el padre cuya filiación quedó desplazada.
El criterio se apoya en el principio de incompatibilidad entre filiaciones contrapuestas y distingue el vínculo jurídico paterno-filial de las relaciones afectivas desarrolladas durante la crianza.
CRÍTICA JURÍDICA CENTRAL
La decisión protege la coherencia del estado civil: no pueden subsistir simultáneamente dos filiaciones paternas incompatibles bajo el régimen examinado.
Sin embargo, plantea un problema sustantivo: la extinción de la filiación no implica necesariamente la desaparición del vínculo socioafectivo.
La cuestión es si la incompatibilidad entre estados filiatorios también impide toda protección jurídica de una relación afectiva significativa para el niño.
DEBILIDADES ARGUMENTATIVAS
La tesis vincula la continuidad de la convivencia con posibles dificultades en la adaptación familiar y el reconocimiento del progenitor biológico.
Esa inferencia requiere cautela: no toda convivencia con una figura de crianza genera necesariamente confusión, perjuicio emocional o interferencia parental.
El riesgo argumentativo consiste en presumir consecuencias psicológicas sin evaluar suficientemente las circunstancias individuales, la voluntad del menor y los elementos probatorios disponibles.
CONTRADICCIONES SISTEMÁTICAS
No se acredita contradicción jurisprudencial formal.
Existe una tensión entre la incompatibilidad jurídica de las filiaciones y el interés superior de la niñez, reconocido en el artículo 4.º constitucional.
La imposibilidad de mantener dos vínculos filiatorios contrapuestos no resuelve automáticamente si existen mecanismos jurídicos distintos para proteger relaciones socioafectivas relevantes.
La protección de la identidad y estabilidad emocional exige evitar soluciones abstractas desvinculadas del caso concreto.
RIESGOS E IMPLICACIONES PRÁCTICAS
Familias: el desplazamiento filiatorio puede producir consecuencias afectivas que exceden la modificación del estado civil.
Litigantes: deberán distinguir las pretensiones de filiación de las relativas a convivencia y protección de vínculos socioafectivos.
Juzgadores: deberán examinar las necesidades particulares del menor, sin presumir que el reconocimiento de la paternidad biológica resuelve todas sus necesidades emocionales.
ANTECEDENTES
Contradicción de tesis 430/2013, registro de ejecutoria 25218, relativa a la incompatibilidad entre filiaciones contrapuestas.
Amparos directos en revisión 3486/2016 y 1397/2017, y amparo directo 34/2016: referentes mencionados en la tesis sobre vínculos afectivos y estabilidad familiar.
CONCLUSIÓN
La filiación define un estado jurídico; el apego constituye una realidad relacional distinta.
La incompatibilidad de filiaciones no debe confundirse, sin justificación individualizada, con la inexistencia de intereses afectivos jurídicamente protegibles.
#DerechoFamiliar #Filiacion #InteresSuperiorDeLaNiñez #DerechosDeLaInfancia #ConvivenciaFamiliar #Paternidad #Jurisprudencia


¿Puede una norma sanitaria afectar el ejercicio profesional de un médico especialista cuando regula procedimientos que también forman parte de su práctica clínica?
Órgano: Tercer Tribunal Colegiado en Materia Administrativa del Sexto Circuito | Época: 12.ª | Materia: Administrativa y común | Fuerza: Tesis aislada, no obligatoria por sí misma | Tesis: VI.3o.A.26 A (12a.) | Registro: 2032700.
SÍNTESIS NORMATIVA
El tribunal determinó que los especialistas en otorrinolaringología y cirugía de cabeza y cuello carecen de interés jurídico para impugnar, por su sola vigencia, el artículo 259 Bis 1 de la Ley Estatal de Salud de Puebla.
Consideró que la disposición regula principalmente procedimientos de cirugía plástica, estética y reconstructiva, mientras que la medicina curativa se rige por los artículos 81, 272 Bis y 272 Bis 1 de la Ley General de Salud.
CRÍTICA JURÍDICA CENTRAL
El criterio delimita la legitimación procesal a partir de la finalidad normativa y del campo de especialización médica.
Sin embargo, la distinción entre medicina curativa y procedimientos estéticos no siempre es excluyente.
Una intervención reconstructiva puede responder simultáneamente a necesidades funcionales, terapéuticas y estéticas.
La cuestión es si la finalidad predominante de una especialidad basta para descartar cualquier afectación jurídica derivada de una disposición sanitaria.
DEBILIDADES ARGUMENTATIVAS
La tesis utiliza la orientación profesional de los especialistas como elemento para negar la afectación.
Esta inferencia presenta un límite: la especialidad médica no determina necesariamente la naturaleza de cada procedimiento practicado.
Una valoración más específica podría exigir examinar si la norma comprende actos clínicos efectivamente autorizados y realizados por quienes promueven el amparo.
La ausencia de afectación no debería presumirse exclusivamente por la denominación de la especialidad.
CONTRADICCIONES SISTEMÁTICAS
No se acredita contradicción jurisprudencial formal.
Existe una tensión interpretativa entre la regulación sanitaria estatal, los requisitos federales de especialización y el acceso a la justicia reconocido en el artículo 17 constitucional.
El problema exige distinguir la distribución de competencias sanitarias de la afectación procesal necesaria para promover amparo.
Negar interés jurídico no equivale a resolver definitivamente la constitucionalidad material de la disposición impugnada.
RIESGOS E IMPLICACIONES PRÁCTICAS
Médicos especialistas: deberán acreditar cómo la disposición incide concretamente en actividades comprendidas dentro de su ejercicio profesional.
Hospitales y clínicas: deberán diferenciar procedimientos curativos, reconstructivos y estéticos conforme al régimen sanitario aplicable.
Litigantes: deberán individualizar la afectación jurídica y evitar impugnaciones sustentadas únicamente en la existencia de una cédula de especialidad.
Juzgadores: deberán examinar el alcance real de la norma y la práctica profesional acreditada.
CONCLUSIÓN
La delimitación normativa de una especialidad no debe confundirse con una exclusión absoluta de procedimientos clínicos compartidos.
La procedencia del amparo exige demostrar una afectación jurídica concreta, pero su examen debe atender al contenido efectivo de la norma y a las actividades profesionales involucradas.
#DerechoSanitario #DerechoAdministrativo #AmparoIndirecto #InteresJuridico #DerechoMedico #RegulacionSanitaria #EspecialidadesMedicas #Jurisprudencia


¿Qué significa afirmar que una sentencia está jurídicamente justificada?
Para Jerzy Wróblewski, la aplicación judicial del Derecho no puede explicarse como una operación puramente mecánica. Entre el texto normativo y la decisión intervienen problemas de interpretación, determinación de los hechos y valoración que exigen justificación racional.
Una de sus distinciones más útiles para analizar sentencias es la existente entre justificación interna y justificación externa.
La justificación interna examina si la conclusión se sigue lógicamente de las premisas utilizadas.
La justificación externa plantea una cuestión anterior y más profunda: ¿por qué deben aceptarse esas premisas?
Ahí aparecen preguntas decisivas para el control de una resolución:
¿Por qué se adoptó esa interpretación?
¿Por qué determinados hechos se tuvieron por acreditados?
¿Por qué se eligió una norma y no otra?
¿Qué valoración sostiene la premisa utilizada?
¿Las razones ofrecidas permiten controlar racionalmente la conclusión?
La distinción es fundamental porque una sentencia puede presentar una inferencia impecable y, aun así, resultar deficientemente justificada si las premisas de las que parte carecen de fundamento suficiente.
Wróblewski permite advertir, además, que la discrecionalidad judicial no equivale necesariamente a arbitrariedad. Allí donde el ordenamiento admite varias soluciones jurídicamente posibles, la exigencia institucional consiste precisamente en hacer explícitas y controlables las razones de la elección.
Esta perspectiva conserva especial relevancia para el análisis constitucional.
La motivación judicial no consiste en acumular disposiciones, precedentes o citas doctrinales. Consiste en construir una cadena de justificación en la que puedan examinarse tanto la inferencia como las premisas que la hacen posible.
Por eso, frente a cualquier decisión judicial compleja conviene formular dos preguntas distintas:
¿La conclusión se deriva de las premisas?
Y, sobre todo:
¿están justificadas las premisas de las que depende esa conclusión?
Una jurisdicción sometida al Estado de Derecho no solo debe decidir.
Debe mostrar las razones jurídicas que permiten controlar por qué decidió de esa manera.
#JerzyWroblewski #ArgumentaciónJurídica #RazonamientoJudicial #JustificaciónInterna #JustificaciónExterna #DecisiónJudicial #MotivaciónJudicial #TeoríaDelDerecho #DerechoConstitucional #FilosofíaDelDerecho #EdithRoque

Edith Roque retweeted

📢 Convocatoria para la presentación de contribuciones – Invito a los Estados, la sociedad civil, el mundo académico, profesionales y otras partes interesadas a presentar contribuciones para mi próximo informe al Consejo de Derechos Humanos sobre el acceso de las personas migrantes a sistemas de justicia independientes e imparciales.
Se agradecerán especialmente las contribuciones sobre los obstáculos en el acceso a la justicia, los recursos efectivos y las garantías para jueces y juezas, abogados/as, trabajadores/as comunitarios de justicia y otras personas que prestan apoyo a las personas migrantes.
🗓️ Fecha límite: 27 de noviembre de 2026.
📄 Consulta la convocatoria aquí: ohchr.org/en/calls-for-input…

EUROPA BAJO CIBERATAQUE. ¿QUIÉN RESPONDE POR LOS DAÑOS?
Hackers habrían manipulado sistemas de refrigeración en supermercados, carnicerías y tiendas de varios países europeos.
Europa enfrenta una serie de presuntos ciberataques contra sistemas de refrigeración de supermercados, carnicerías y establecimientos comerciales. Los incidentes, reportados en países como Francia, Bélgica, Suecia, Irlanda y Países Bajos, habrían permitido manipular remotamente temperaturas y activar ciclos de descongelamiento, provocando pérdidas de alimentos, interrupciones operativas y riesgos sanitarios. En Bélgica se reportan al menos 55 establecimientos afectados, mientras que en Francia las cifras iniciales apuntaban a aproximadamente 700. Aunque no se ha acreditado que todos los incidentes estén coordinados, estos hechos evidencian cómo una vulnerabilidad informática puede comprometer infraestructuras esenciales y plantear interrogantes sobre la diligencia debida, la prevención de daños y la responsabilidad jurídica de empresas y proveedores tecnológicos.
Alimentos desechados. Pérdidas económicas. Riesgos sanitarios.
La pregunta jurídica: ¿ser víctima de un ciberataque exime de responsabilidad a una empresa? No necesariamente.
La diligencia debida, la previsibilidad del riesgo y las medidas de seguridad pueden ser determinantes.
Una vulnerabilidad digital puede convertirse en responsabilidad civil.
¿Y si la empresa sabía que su software era vulnerable y no hizo nada?
El ataque de un tercero no elimina automáticamente sus deberes de prevención.
La cuestión jurídica es determinar si existió una omisión relevante, un daño y un nexo causal.
¿Quién debería responder: el hacker, la empresa o el proveedor tecnológico?
#ResponsabilidadCivil #Compliance

CIBERATAQUE EN EUROPA: CUANDO LA VULNERABILIDAD DIGITAL SE CONVIERTE EN UN RIESGO PARA LA SEGURIDAD ALIMENTARIA
Cuando un ciberataque deja de afectar datos y comienza a comprometer alimentos, la ciberseguridad se convierte en un asunto de seguridad pública y responsabilidad empresarial.
Diversos establecimientos comerciales europeos han reportado alteraciones en sus sistemas de refrigeración, presuntamente relacionadas con ataques informáticos capaces de modificar remotamente los controles de temperatura.
Los incidentes reportados en países como Suecia, Bélgica, Luxemburgo, Irlanda, Países Bajos, Estonia y Finlandia han puesto de manifiesto la vulnerabilidad de las infraestructuras tecnológicas conectadas.
En algunos casos se han señalado temperaturas de hasta +50 °C, retiro de productos refrigerados y congelados, pérdidas de inventarios e interrupciones operativas. La magnitud y las causas específicas de cada incidente requieren verificación independiente.
EL PROBLEMA NO ES SOLAMENTE TECNOLÓGICO. ES JURÍDICO Y EMPRESARIAL.
Una vulnerabilidad informática puede comprometer bienes jurídicos que trascienden la protección de datos personales:
1. Seguridad alimentaria y protección del consumidor. La alteración de la cadena de frío puede comprometer la inocuidad de los alimentos y generar riesgos para la salud.
2. Responsabilidad empresarial. Los daños derivados de fallas tecnológicas pueden plantear cuestiones de responsabilidad civil, contractual o administrativa, dependiendo de las obligaciones aplicables y las circunstancias acreditadas.
3. Continuidad operativa. La interrupción de sistemas esenciales puede ocasionar pérdidas económicas, incumplimientos contractuales y afectaciones a terceros.
4. Compliance y gestión de riesgos. La prevención debe comprender los sistemas operativos conectados, la evaluación de proveedores tecnológicos, los controles de acceso y los protocolos de respuesta ante incidentes.
5. Gobernanza corporativa. La ciberseguridad exige decisiones institucionales sobre supervisión, inversión, prevención y asignación de responsabilidades.
¿QUÉ DEBEN APRENDER LAS EMPRESAS MEXICANAS?
La exposición no se limita a supermercados. Hospitales, laboratorios, industrias alimentarias, almacenes frigoríficos y centros logísticos también dependen de sistemas tecnológicos cuya alteración puede ocasionar consecuencias materiales.
La transformación digital exige una gestión jurídica y técnica de los riesgos asociados a la tecnología operativa.
La pregunta ya no es solamente quién protege la información de una empresa, sino quién garantiza la integridad de los sistemas que permiten su funcionamiento.
La ciberseguridad no puede seguir tratándose como una responsabilidad exclusiva del departamento de tecnologías de la información.
Es una cuestión de gobernanza, cumplimiento normativo, prevención de daños y responsabilidad empresarial.
#Ciberseguridad #ComplianceCorporativo #DerechoDigital #ResponsabilidadEmpresarial #SeguridadAlimentaria #GestionDeRiesgos #GobiernoCorporativo #ContinuidadOperativa
¿Puede un tribunal determinar correctamente el IVA acreditable de una empresa con actividades gravadas y exentas sin contar con conocimientos técnicos de contabilidad?
Órgano: Séptimo Tribunal Colegiado en Materia Administrativa del Tercer Circuito | Época: 12.ª | Materia: Administrativa | Fuerza: Tesis aislada, no obligatoria por sí misma | Tesis: III.7o.A.4 A (12a.) | Registro: 2032697.
SÍNTESIS NORMATIVA
El tribunal sostuvo que, cuando resulta imposible identificar el destino de los gastos de una persona contribuyente con actividades mixtas, la prueba pericial contable constituye, por regla general, el medio idóneo para determinar la proporción del IVA acreditable.
El artículo 5.º, fracción V, inciso c), de la Ley del IVA establece el mecanismo de prorrateo cuando los gastos se destinan indistintamente a actividades gravadas y exentas.
CRÍTICA JURÍDICA CENTRAL
La tesis distingue entre la existencia de registros contables y su interpretación técnica.
Su aportación consiste en reconocer que la valoración judicial de operaciones financieras complejas requiere conocimientos especializados.
Sin embargo, plantea una cuestión fundamental: ¿la idoneidad de una prueba permite convertirla, en la práctica, en una exigencia indispensable para acreditar un derecho fiscal?
La especialización técnica no debe confundirse con exclusividad probatoria.
DEBILIDADES ARGUMENTATIVAS
El razonamiento presupone que la pericial ofrece mayor objetividad que el análisis judicial directo de la documentación contable.
No obstante, la calidad de una pericial depende de sus métodos, premisas, documentación y conclusiones.
La tesis tampoco delimita suficientemente cuándo la complejidad contable justifica la intervención pericial y cuándo los registros, comprobantes y demás pruebas permiten resolver sin ella.
El conocimiento especializado fortalece la valoración, pero no sustituye el examen crítico del dictamen.
CONTRADICCIONES SISTEMÁTICAS
No se acredita contradicción jurisprudencial formal.
Existe una tensión entre la libertad de valoración probatoria, el principio de legalidad tributaria del artículo 31, fracción IV, constitucional y la tutela judicial efectiva del artículo 17.
La aplicación técnica del prorrateo no debería crear requisitos probatorios adicionales a los legalmente previstos ni desplazar indebidamente la función jurisdiccional.
RIESGOS E IMPLICACIONES PRÁCTICAS
Contribuyentes: deberán documentar el destino de sus gastos y justificar técnicamente la proporción acreditable.
Asesores fiscales: conviene evaluar oportunamente la necesidad de una pericial contable.
Autoridades: deberán sustentar los ajustes al acreditamiento en hechos y cálculos verificables.
Tribunales: deberán valorar críticamente los dictámenes, sin delegar al perito la decisión jurídica.
ANTECEDENTES
El criterio deriva del amparo directo 196/2024, resuelto el 12 de febrero de 2026. La ficha no identifica jurisprudencia previa específica sobre la idoneidad de esta prueba.
CONCLUSIÓN
La prueba pericial contable puede resultar determinante en controversias fiscales complejas, pero no constituye una fuente autónoma de obligaciones tributarias.
La correcta determinación del IVA acreditable exige distinguir entre suficiencia documental, interpretación técnica y valoración jurídica de la prueba.
#DerechoFiscal #IVA #AcreditamientoFiscal #PruebaPericial #ContabilidadFiscal #JusticiaAdministrativa #LitigioFiscal #Jurisprudencia


Edith Roque retweeted

The FBI is releasing information advising the Democratic People's Republic of Korea (North Korea) was responsible for the theft of more than $6 billion USD in virtual assets from cryptocurrency exchange, Binance, on or about October 29, 2026. The FBI refers to this specific North Korean malicious cyber activity as "TraderTraitor."
The FBI, together with partners at the USSS and IRS-CI, has observed TraderTraitor actors converting stolen assets primarily into Ethereum (ETH). It is expected these assets will then be further laundered by converting them using DeFi and instant swap services as they prepare them for further laundering stages.
How You Can Help:
FBI, USSS, and IRS-CI are urging private sector entities including THORNode operators, RPC node operators, instant exchanges, DeFi services, blockchain analytics firms, and other virtual asset service providers to block transactions with or derived from addresses TraderTraitor actors are using to launder these stolen assets.
A list of addresses associated with this activity is available here: fbi.gov/investigate/cyber/al…

ALT FBI public service announcement with Department of Justice seal in the background on a gold gradient.
¿Puede una persona conocer anticipadamente qué conducta constituye delito si la ley penal no identifica las medidas de seguridad cuya omisión será sancionada?
Órgano: Segundo Tribunal Colegiado del Décimo Quinto Circuito | Época: 12.ª | Materia: Penal y constitucional | Fuerza: Tesis aislada, no obligatoria por sí misma | Tesis: XV.2o.1 P (12a.) | Registro: 2032694.
SÍNTESIS NORMATIVA
El tribunal consideró constitucional el artículo 258 Bis del Código Penal de Sonora, que sanciona disparar un arma de fuego sin adoptar medidas indispensables para evitar riesgos a terceros.
Conforme al artículo 14 constitucional, la taxatividad exige describir suficientemente la conducta prohibida, sin requerir precisión absoluta.
La expresión «medidas de seguridad indispensables» constituye, según el criterio, un estándar objetivo susceptible de concretarse mediante reglas de experiencia.
CRÍTICA JURÍDICA CENTRAL
La cuestión decisiva no es si el legislador puede utilizar conceptos jurídicos indeterminados, sino si estos permiten identificar anticipadamente los límites de la conducta punible.
El tribunal sostiene que la previsibilidad deriva del riesgo inherente a las armas de fuego.
Sin embargo, conocer el peligro de un instrumento no equivale necesariamente a conocer las precauciones específicas cuya inobservancia genera responsabilidad penal.
DEBILIDADES ARGUMENTATIVAS
La tesis presupone que las reglas de experiencia permiten reconocer objetivamente las medidas indispensables.
No obstante, su texto no identifica parámetros para distinguir una precaución exigible de otra meramente recomendable.
Esto plantea el riesgo de que la valoración judicial posterior determine el contenido concreto del deber cuya infracción se sanciona.
La interpretación penal debe precisar un estándar previamente reconocible, no construirlo retrospectivamente.
CONTRADICCIONES SISTEMÁTICAS
No se acredita contradicción jurisprudencial formal.
Existe una tensión entre la taxatividad del artículo 14 constitucional y el empleo de estándares abiertos en la descripción típica.
La utilización de conceptos indeterminados no es necesariamente inconstitucional; su admisibilidad depende de que permitan una interpretación objetiva y previsible, sin analogía perjudicial para la persona imputada.
RIESGOS E IMPLICACIONES PRÁCTICAS
Defensa: podrá cuestionar la previsibilidad de la medida de seguridad concretamente exigida y la prueba de su inobservancia.
Ministerio Público: deberá acreditar el disparo y las circunstancias objetivas que configuran su ejecución indebida.
Juzgadores: deberán motivar qué precauciones eran exigibles en el caso, evitando sustituir la norma por apreciaciones subjetivas.
ANTECEDENTES
La tesis deriva del amparo en revisión 358/2025, resuelto el 21 de mayo de 2026. No se identifica en la ficha proporcionada un precedente anterior específico sobre este tipo penal.
#DerechoPenal #SCJN #Taxatividad #LegalidadPenal #Tipicidad #DerechoConstitucional #LitigacionPenal #SeguridadJuridica


¿Puede una persona conocer anticipadamente qué conducta constituye delito si la ley penal no identifica las medidas de seguridad cuya omisión será sancionada?
Órgano: Segundo Tribunal Colegiado del Décimo Quinto Circuito | Época: 12.ª | Materia: Penal y constitucional | Fuerza: Tesis aislada, no obligatoria por sí misma | Tesis: XV.2o.1 P (12a.) | Registro: 2032694.
SÍNTESIS NORMATIVA
El tribunal consideró constitucional el artículo 258 Bis del Código Penal de Sonora, que sanciona disparar un arma de fuego sin adoptar medidas indispensables para evitar riesgos a terceros.
Conforme al artículo 14 constitucional, la taxatividad exige describir suficientemente la conducta prohibida, sin requerir precisión absoluta.
La expresión «medidas de seguridad indispensables» constituye, según el criterio, un estándar objetivo susceptible de concretarse mediante reglas de experiencia.
CRÍTICA JURÍDICA CENTRAL
La cuestión decisiva no es si el legislador puede utilizar conceptos jurídicos indeterminados, sino si estos permiten identificar anticipadamente los límites de la conducta punible.
El tribunal sostiene que la previsibilidad deriva del riesgo inherente a las armas de fuego.
Sin embargo, conocer el peligro de un instrumento no equivale necesariamente a conocer las precauciones específicas cuya inobservancia genera responsabilidad penal.
DEBILIDADES ARGUMENTATIVAS
La tesis presupone que las reglas de experiencia permiten reconocer objetivamente las medidas indispensables.
No obstante, su texto no identifica parámetros para distinguir una precaución exigible de otra meramente recomendable.
Esto plantea el riesgo de que la valoración judicial posterior determine el contenido concreto del deber cuya infracción se sanciona.
La interpretación penal debe precisar un estándar previamente reconocible, no construirlo retrospectivamente.
CONTRADICCIONES SISTEMÁTICAS
No se acredita contradicción jurisprudencial formal.
Existe una tensión entre la taxatividad del artículo 14 constitucional y el empleo de estándares abiertos en la descripción típica.
La utilización de conceptos indeterminados no es necesariamente inconstitucional; su admisibilidad depende de que permitan una interpretación objetiva y previsible, sin analogía perjudicial para la persona imputada.
RIESGOS E IMPLICACIONES PRÁCTICAS
Defensa: podrá cuestionar la previsibilidad de la medida de seguridad concretamente exigida y la prueba de su inobservancia.
Ministerio Público: deberá acreditar el disparo y las circunstancias objetivas que configuran su ejecución indebida.
Juzgadores: deberán motivar qué precauciones eran exigibles en el caso, evitando sustituir la norma por apreciaciones subjetivas.
ANTECEDENTES
La tesis deriva del amparo en revisión 358/2025, resuelto el 21 de mayo de 2026. No se identifica en la ficha proporcionada un precedente anterior específico sobre este tipo penal.
CONCLUSIÓN
La taxatividad no exige eliminar toda indeterminación normativa, pero sí impedir que el contenido de la prohibición dependa exclusivamente de la apreciación posterior del juzgador.
La constitucionalidad abstracta del precepto no releva de demostrar rigurosamente sus elementos en cada proceso penal.
#DerechoPenal #SCJN #Taxatividad #LegalidadPenal #Tipicidad #DerechoConstitucional #LitigacionPenal #SeguridadJuridica


Una sentencia puede llegar a una conclusión jurídicamente plausible y, sin embargo, contener un argumento defectuoso.
La aportación de Stephen Toulmin permite examinar precisamente la arquitectura interna de una justificación. Frente a la idea de que todo razonamiento válido debe adoptar la forma de una demostración deductiva, Toulmin propone estudiar cómo se construyen los argumentos en contextos reales de deliberación.
Su modelo distingue seis componentes:
Datos (Data) → ¿En qué hechos o evidencia se apoya la conclusión?
Pretensión (Claim) → ¿Qué se sostiene o pretende demostrar?
Garantía (Warrant) → ¿Qué regla, principio o razón permite pasar de los datos a la conclusión?
Respaldo (Backing) → ¿Qué sustenta esa garantía?
Modalizador (Qualifier) → ¿Con qué grado o condiciones se formula la conclusión?
Refutación (Rebuttal) → ¿Qué excepciones u objeciones podrían impedir que opere?
Para el análisis judicial, la utilidad metodológica es considerable.
Un tribunal puede describir correctamente los hechos y citar numerosas disposiciones, pero todavía debemos preguntar:
¿Cuál es la garantía que conecta esas premisas con la conclusión?
Y después:
¿Esa garantía está suficientemente respaldada? ¿El tribunal respondió las objeciones relevantes? ¿Reconoció las condiciones bajo las cuales su conclusión podría no sostenerse?
Ahí se encuentra una herramienta particularmente valiosa para examinar sentencias, precedentes y argumentos de las partes: hacer visible aquello que muchas veces permanece implícito entre las premisas y la decisión.
Toulmin no desarrolló una teoría específica de la ponderación constitucional. Su contribución es distinta y, metodológicamente, previa: proporciona una estructura para reconstruir y someter a escrutinio la calidad de un argumento.
En la jurisdicción constitucional, esa distinción importa.
No basta con conocer la conclusión de un tribunal. Hay que reconstruir el puente argumentativo que permitió llegar hasta ella y comprobar si realmente puede sostener su peso.
#StephenToulmin #ArgumentaciónJurídica #RazonamientoJudicial #ModeloDeToulmin #JustificaciónJurídica #AnálisisDeSentencias #DerechoConstitucional #TeoríaDelDerecho #PrecedenteJudicial #FilosofíaDelDerecho #EdithRoque

¿Puede un tribunal mercantil imponer costas mediante una norma civil cuando el Código de Comercio ya regula expresamente su procedencia?
Órgano: Quinto Tribunal Colegiado en Materia Civil del Primer Circuito | Época: 12.ª | Materia: Civil | Fuerza: Tesis aislada, no obligatoria por sí misma | Tesis: I.5o.C.4 C (12a.) | Registro: 2032693.
SÍNTESIS NORMATIVA
El tribunal determinó que el Código Civil Federal no resulta aplicable supletoriamente para imponer costas en el juicio oral mercantil.
El artículo 1084 del Código de Comercio regula los supuestos de condena, por lo que no existe una omisión normativa que justifique recurrir al artículo 2118 del Código Civil Federal.
La supletoriedad exige una insuficiencia normativa real y compatibilidad con el ordenamiento que pretende complementarse.
CRÍTICA JURÍDICA CENTRAL
La decisión protege la especialidad del régimen procesal mercantil e impide trasladar automáticamente reglas civiles sobre gastos derivados del incumplimiento de obligaciones.
Sin embargo, plantea una distinción fundamental: los gastos judiciales susceptibles de resarcimiento civil no necesariamente coinciden con las costas procesales.
El artículo 2118 del Código Civil Federal no puede utilizarse para crear un supuesto adicional de condena en costas sin justificar previamente su compatibilidad con el régimen mercantil.
DEBILIDADES ARGUMENTATIVAS
La tesis identifica la ausencia de una laguna normativa, pero su razonamiento deja abierta la distinción entre regulación exhaustiva y regulación susceptible de complementación.
Que el artículo 1084 establezca supuestos específicos no demuestra, aisladamente, que cualquier cuestión relacionada con gastos procesales esté íntegramente regulada.
La conclusión resulta sólida respecto de la procedencia de la condena, aunque no necesariamente resuelve todas las cuestiones accesorias sobre su cuantificación o ejecución.
CONTRADICCIONES SISTEMÁTICAS
No se acredita contradicción jurisprudencial formal.
Existe una tensión interpretativa entre la especialidad del Código de Comercio y el régimen civil de consecuencias del incumplimiento obligacional.
Confundir las costas con una indemnización contractual podría desdibujar su naturaleza procesal y ampliar las consecuencias económicas del litigio sin fundamento legal específico.
RIESGOS E IMPLICACIONES PRÁCTICAS
Litigantes: deberán fundar la solicitud de costas en el artículo 1084 y demostrar el supuesto aplicable.
Juzgadores: no podrán justificar una condena mediante una supletoriedad que carezca de presupuesto normativo.
Empresas y comerciantes: deben distinguir los gastos recuperables como costas de los daños reclamables mediante una acción sustantiva procedente.
ANTECEDENTES
2a./J. 34/2013 (10a.), registro 2003161: establece los requisitos para que opere la supletoriedad normativa. Su aplicación exige identificar una omisión auténtica y verificar la compatibilidad de la disposición complementaria.
CONCLUSIÓN
La supletoriedad no autoriza sustituir una decisión legislativa por una solución judicial considerada más conveniente.
En materia de costas, la procedencia de la condena exige fundamento procesal específico. La ausencia de condena no equivale, por sí misma, a desconocer otros derechos resarcitorios que pudieran reclamarse conforme a la legislación aplicable.
#Jurisprudencia #DerechoMercantil #JuicioOralMercantil #CostasProcesales #CodigoDeComercio #Supletoriedad #LitigacionMercantil

