

📈 Investisseur depuis plus de trente ans. Crash tests : gains ET pertes, datés et chiffrés. Simulateurs gratuits. Guide gratuit 7 IA 👇
France
Joined February 2026
- Tweets4.6K
- Following226
- Followers967
- Likes5.1K



Pinned Tweet
Bienvenue aux nouveaux par ici.
J'investis depuis plus de trente ans, et je publie mes crash tests : mes gains ET mes pertes, datés et chiffrés.
Quelques exemples :
▸ 20.000 € perdus sur une ICO crypto
▸ +140.000 € sur l'argent métal, en appliquant la leçon inverse : la patience
▸ Un locataire décédé, et un an sans pouvoir accéder à mon appartement
▸ Mes 5 plus grosses erreurs, réunies et chiffrées
Je construis aussi des simulateurs gratuits à partir de mes données.
Le simulateur de diversification, par exemple, te permet de tester ta répartition sur 55 ans de marché, depuis 1970.
Tout est sur le site (lien en réponse), avec un guide gratuit où je mets 7 IA à l'épreuve.
Content de t'avoir ici.

L'Insee mesure environ 1,6 % d'inflation par an de 2004 à 2025.
En ajoutant le logement, le crédit et l'effet qualité, j'arrive à environ 2 %.
J'étais parti pour montrer que l'Insee se trompait de beaucoup. L'écart existe, il est plus faible que je le pensais.
1
136
En février, j'ai payé 300 € pour un an d'analyses d'actions au Club Bourseko.
Neuf mois plus tard, j'ai parcouru le Club rubrique par rubrique.
Ce que j'aime :
▸ Deux analyses par mois, une quarantaine de pages chacune : le métier de la société avant les ratios
▸ Les suivis de résultats, avec une pastille verte, orange ou rouge par partie
▸ La watchlist du 1er du mois : 10 à 15 actions, trois prix d'entrée pour chacune, et le calcul qui y mène. En novembre, 8 valeurs sur 15 éligibles au PEA
▸ Des auteurs qui signent et disent ce qu'ils détiennent
▸ Baggr, inclus dans l'abonnement depuis août
Ce que j'aime moins :
▸ Le PDF de la watchlist ne donne pas le cours du jour en face des trois prix
▸ Pas de pointage des prix d'entrée : combien ont été touchés, et où en sont les actions depuis
▸ Le volume : une heure de lecture par analyse, et des suivis qui se succèdent en période de résultats
Le pointage, je l'ai fait moi-même pour 2026. Sur 58 actions citées, 53 ont touché leur premier prix d'entrée, 16 le deuxième, 3 le troisième. Un premier prix touché n'annonce pas la fin de la baisse.
Et un achat. Le 13 novembre, j'ai pris du Nvidia à 161 $, au niveau du troisième prix d'entrée, après l'avoir repassé dans mon propre filtre. L'action a clôturé vers 146 $ le 19.
Ce que j'en retiens : un prix d'entrée est un prix, pas un ordre d'achat.
Mon avis rubrique par rubrique, le lien est en réponse ▼
Pas un conseil en investissement. Je détiens des actions Nvidia et je n'ai aucun lien commercial avec Bourseko.

ALT Avis Club Bourseko : 9 mois d'abonnement, ce que j'aime et ce que j'aime moins
1
137
L'article complet, avec le pointage des prix d'entrée ▼
investisseur-augmente.com/av…

31
Dans le portefeuille d'une lettre boursière que je reçois, une ligne est à -97 % depuis 2017.
Elle y figure encore.
Sans seuil de sortie fixé à l'achat, un perdant peut rester des années.
1
111
Retirer 3000 € par mois de son capital, en suivant l'inflation. Combien de temps ça tient ?
J'ai fait tourner mon simulateur avec ses réglages par défaut :
▸ 500.000 € : ruine à l'année 20
▸ 750.000 € : appauvrissement, le capital perd 15 % de sa valeur réelle
▸ 1 M€ : pouvoir d'achat protégé, +8 % en valeur réelle
▸ 1,5 M€ : +88 % en valeur réelle
Entre la première ligne et la troisième, le capital a doublé. Le résultat passe de la ruine à un pouvoir d'achat protégé.
Les réglages : 60 % en poche de sécurité à 2,5 %, 40 % en poche de croissance à 8 %, inflation à 2 %, aucune pension.
Avec une pension, un autre retrait ou une autre répartition, le verdict change.
Teste avec tes chiffres. Gratuit, le lien est en réponse ▼

6
20
4,745
Le simulateur liberté financière, gratuit ▸ investisseur-augmente.com/si…

187
Près de 20.000 € investis dans une ICO. Perte : 95 %.
Le projet cumulait les signaux d'alerte. Je n'ai retenu que les arguments qui allaient dans mon sens.
C'est le biais de confirmation.
En 2018, une étude classait 78 % des ICO comme des arnaques. 70 % des jetons valaient moins que leur prix d'émission.
Ma leçon : une idée d'investissement doit passer devant un contradicteur avant l'achat.
Aujourd'hui, je confronte plusieurs IA sur chaque dossier. J'en ai comparé sept dans un guide gratuit, avec mes prompts. Le lien est en réponse.

ALT Guide gratuit 7 IA sur le ring de L'Investisseur Augmenté
1
117

J'ai écrit ici que le krach de 2000 avait demandé 7 ans au S&P 500 et 21 ans au CAC 40 pour être effacé.
Précision : ces durées s'entendent hors dividendes.
Dividendes réinvestis, il a fallu environ 6 ans au S&P 500 et 15 ans au CAC 40.
Dans les deux cas, le CAC 40 a mis plus de deux fois plus de temps.
1
219
Un rapport spécial reçu avec mes lettres boursières annonçait d'« énormes dividendes ».
L'action en question rend 0,56 %.
Je lis le chiffre avant le titre.
121
Promesse de 2017 : 120.000 postes de fonctionnaires en moins.
Résultat entre fin 2017 et fin 2024 : 213.500 agents publics en plus.
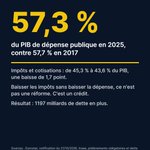
La dépense publique, elle, est restée au-dessus de 57 % du PIB.
281
La garantie des titres en cas de faillite du courtier dépend du pays du compte.
France : 70.000 €.
Interactive Brokers Irlande : 20.000 €.
Interactive Brokers États-Unis : 500.000 $ par compte, dont 250.000 $ de cash.
C'est une des raisons pour lesquelles j'ai ouvert une LLC américaine. L'autre : accéder à des ETF qui ne sont pas vendus en Europe.
Le coût dans le Wyoming : 60 $ par an.
Je raconte comment j'ai fait. Le lien est en réponse.

ALT Ouvrir une LLC aux États-Unis, retour d'expérience de L'Investisseur Augmenté
Ouvrir une LLC aux États-Unis, mon retour d'expérience ▸ investisseur-augmente.com/ou…

1
2
710
646,52 €.
C'est le solde bancaire insaisissable en France (montant d'avril 2025).
Au-delà, une saisie peut bloquer le compte.
231
Dette publique : environ 37 % du PIB en Suisse, 115,6 % en France.
Dépense publique : 31 % contre 57 %.
Prélèvements : 27 % contre 44 %.
La Suisse applique une règle d'or budgétaire.
1
203
250 € par mois placés à 8 %.
À l'année 17 : 51.000 € versés, 54.587 € de gains.
Le capital a alors rapporté plus que tout ce qui a été versé.
Le point de bascule arrive bien avant : vers 37.500 € de capital, les gains d'une année dépassent les versements de l'année.
Mon simulateur DCA le calcule avec ton versement, ton rendement et ton inflation. Gratuit, le lien est en réponse.

ALT Capture du simulateur DCA de L'Investisseur Augmenté
Le simulateur DCA, gratuit, le lien arrive par email ▸ investisseur-augmente.com/si…

1
398
Une des lettres boursières que je reçois applique un stop suiveur à 25 % sur la plupart de ses positions.
Quand il est touché, la consigne de vente arrive par mail le jour même.
J'en ai reçu cinq depuis la fin août.
Une règle de vente écrite à l'avance évite de garder un perdant pendant des années.
1
2
783
500 € par mois pendant 40 ans sur un ETF Monde : 240.000 € versés.
Au bout, 2618 € de rente mensuelle en pouvoir d'achat d'aujourd'hui.
C'est confortable. Ce n'est pas la fortune qu'affichent les courbes en euros courants.