

Long only investor since 2005 with a focus on 🇫🇮equities | https://xitter.gq/t.co/LFUvSdmOq6. Accounting
Kerava, Suomi
Joined July 2015
- Tweets8.1K
- Following1.5K
- Followers3K
- Likes12.9K




Pinned Tweet
🏗️🪝⛴️ 🏗️🪝⛴️ 🏗️🪝⛴️
#Kalmar & #Konecranes ovat virittäneet toimintansa huippuiskuun. Miten yhtiöt eroavat toisistaan?
🪝Liiketoiminta
👑 Markkina-asema
💵 Kannattavuus
👩💻Palvelut
🚚 Sähköistyminen
👨💼Tullit
🇺🇸markkina
🇺🇦jälleenrakennus
💶Arvostus
⬇️
salkunrakentaja.fi/2025/08/v…

#Orthex on ollut hyvin hereillä hinnan korotuksissa.
Yhtiö oli yksi toimialan ensimmäisiä, jotka nostivat hintoja raaka-aineiden lähtiessä tänä vuonna laukalle.
#Orthex ROCE yli 20 %, joten liikevaihdon hyvä kasvu myös arvoa luovaa.
Tase vahvistunut ja velkaantuneisuus on maltillinen. Hyvä osinko myös ensi vuonna tulossa. Yield pitäisi olla yli 5 %, mikä on kasvavalle ja kannattavalle yhtiölle korkea taso.

Raaka-aineiden hinnat korkeat, mutta tulleet jo hieman alaspäin.
Öljyn hinnan mahdollinen lasku näkyisi nätisti myös jatkossa Orthexin kannatravuudessa, kun tänä vuonna on nostettu hintoja ja myynti vetänyt silti hyvin.
#Orthex

#Orthex’ilta erittäin kova suoritus päästä 3,7 M€ EBITA-tulokseen näillä öljyn hinnoilla. Marginaali myös mukavat 14,2 % 💪.

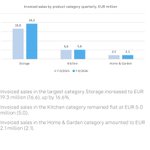
Säilytys on #Orthex’in kaikista kannattavin segmentti, joten sen erittäin vahva kasvu tuki nätisti tulosta.
Analyytikko oli aivan ”äimän käkenä” koko firman sekä kasvusta että kannattavuudesta.

Se on ennätysmyynti Pohjoismaissa ja Säilytys-kategoriassa
#Orthex
#SmartStore brändi suorittaa 💪

#ExelComposites arvostus @Inderes uusilla ennusteilla. Ei tämä edelleenkään kalliilta näytä, mutta psykologisesti erittäin vaikea enää lisätä, koska kurssi on noussut niin paljon tänä vuonna. Lisäksi Q4 ei luvassa samanlaista tykitystä yhtiön mukaan kuin Q2 ja Q3.

#Orthex kannattavuus hyvä, mutta vielä ollaan kaukana 18 % tavoitteesta.
”Orthexin oikaistu EBITA parani 3,7 M€ (3,3) ja oikaistu EBITA-marginaali oli 14,2 % (14,3). Kehitystä tukivat korkeasta myyntivolyymista saatu skaalaetu, toteutetut hinnankorotukset & kustannuskuri”
#Orthex löytyy kunnianhimoa:
”SmartStore-brändin johdolla Säilytys jatkaa selkeänä Orthexin kasvun moottorina ja kulmakivenä tavoitteellemme tulla Euroopan johtavaksi säilytysbrändiksi.”
#Orthex jyrää Pohjoismaissa
”Pohjoismaissa meillä on vahva markkina-asema ja vahvat brändit ja siellä kolmannen neljänneksen laskutettu myynti kasvoi 15,0 % lisääntyneen myyntivolyymin ansiosta.”
Kipot ja kupit käyneet hyvin kaupaksi, vaikka kuluttajien luottamus heikko.
#Orthex kasvoi kaksi kertaa nopeammin mitä se tavoittelee.
”Orthexin kolmannen neljänneksen liikevaihto oli yhtiön historian korkein kvartaaliliikevaihto, 25,8 milj. euroa (23,4), ja kasvoi 10,2 % edellisvuoden vastaavaan jaksoon verrattuna.”
Hyvää tekemistä 👌
#Orthex räväytti tulosyllätyksen. Korkean öljyn hinnan piti painaa kannattavuutta, mutta kaikkea muuta!
Arvostus ei ole vielä tulospohjaisesti paha. Lisäksi osake tarjoaa hyvää osinkotuottoa.
2026:
EV/EBIT 11,3x
Osinkotuotto 5,2 %
2027:
EV/EBIT 9,8x
Osinkotuotto 5,5 %


Tomi Lindell retweeted

Väkivahva tulosraportti. Komposiittivalmistajan oikaistu liiketulos lähes nelinkertaistui heinä–syyskuussa.
salkunrakentaja.fi/2026/11/e…

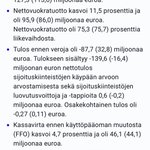
Asuntosijoitusyhtiö #LumoKotien kassavirta ennen käyttöpääoman muutosta (FFO) oli Q3 46,1 M€, kun se vuotta aiemmin oli 44,1 M€. Analyytikot odottivat 47,7 M€.
Osake -2 %

#Endomines jää ennusteista.
Liikevaihto 12,3 M€ vs. Inderes 12,9 M€. EBITDA 4,2 M€ vs. Inderes 4,7 M€.
Tulokseen vaikuttivat matalapitoisemman malmin käyttö Pampolon kaivoksella ja kasvuinvestoinnit.
Yhtiön tase äärimmäisen vahva.
Osake hieman yllättäen +2 %


#Suominen EBIT -0,5 M€ vs. Inderes 0,3 M€. Liikevaihto alitti myös ennusteen.
USA:ssa kahdella tuotantolinjalla jatkuneet tuotantohäiriöt vaikuttivat negatiivisesti kapasiteettiin ja toimutusvarmuuteen.
Kuitukankaiden kysyntä säilyi vakaana.
Ei salkussa eikä tule.
#Orthex yli ennusteiden sekä liikevaihdon että kannattavuuden osalta 💥💥.
Raaka-ainehinnat eivät pilannetkaan tulosta. Myyntivolyymien kasvu, hinnankorotukset ja hyvä kustannusten hallinta tukivat tulosta.
Ei ohjeistusta.
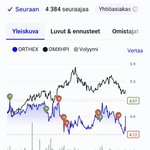
Kurssissa selvää nousupainetta tänään.
Ei salkussa.
