

📈 Buy Side Equity Analyst at Capital Faktory Research l Ex- SIL Equity Analyst 👨🎓 M° Bolsa y MMFF por el IEB 📝 MDBbolsa Substack https://xitter.gq/t.co/IUAo1kekNW
Joined January 2021
- Tweets17.5K
- Following553
- Followers18.8K
- Likes22.5K



Pinned Tweet
Por cierto!
Este sábado 1 de agosto, además de ser mi cumpleaños
SE CUMPLE UN AÑO DE MDBbolsa S🟠bst🟠ck !!!
Se viene algo que espero que os sea de muchísima utilidad
Y más ahora que en verano hay + tiempo para leer y yo mismo estoy + activo por ahí
Reservaos 2 mins esa mañana 😏

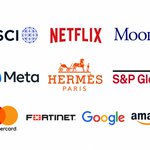
Os acaba de llegar un Art. (bastante largo) analizando los resultados del Q3 de todo esto 🟠
MSCI, Netflix, Moody’s, Meta, Hermés, S&P Global, MasterCard, Fortinet, Google, Amazon
Gracias a seguir muchas compañías, acabas con una visión holística de algunas partes del mercado que, a su vez, se acaban conectando entre sí
Ya sabéis en qué plataforma está 🍊
🤖 Made with AI

Tengo varios amigos a los que les ayudo con las inversiones y, obviamente, muchos llevan indexados
En 2025 ya se comieron todo el efecto divisa y, tras explicarles qué había pasado, varios me pidieron uno con divisa cubierta
Yo les dije que ni de coña porque veía que el EURUSD debería volver mínimo a niveles de 1.08 - 1.10
Por suerte, me hicieron caso y sigue siendo un escenario probable
La cobertura se come un 2% de rentabilidad anual aprox. y sé que a L/P el efecto divisa tiende a ser nulo (ya lo demuestra Rochon en cada carta), de hecho, me parece que la tesis de la hiperdolarización tiene mucho sentido
En esos niveles veo que puede ir 50-50% en cualquier dirección, pero algo me dice de seguir apostando por billete verde
Tocará pensar qué hacer si llega ahí, pero será más una apuesta por la divisa que otra cosa

Primero que pincha en el dilema del prisionero?
O esta "traición" acaba siendo el nuevo punto de equilibrio de Nash y se convierte en el beneficiado?

$MSFT seems to be the only major hyperscaler pulling back on capex expectations, while everyone else keeps pushing spending higher
When you look at the free cash flow numbers, Microsoft is also the only one generating positive FCF in the latest quarter

Miguel Dabán Baines-MDBbolsa retweeted
Después de ver los resultados de $GOOGL y $AMZN está claro dónde están encontrando más valor los anunciantes => $META
La caída de Amazon se debe a que el Prime Day fue en el Q2 + alguna otra cosa específica.
Pero vamos, más bullish con $META después de ver ya todo

⚔️ $TDG | TRANSDIGM: PARTE 2
En la 1º parte entendimos el negocio, su industria y las extraordinarias barreras de entrada que le permiten disfrutar de auténticos monopolios locales en muchas de sus piezas
Pero una cosa es identificar una de las mejores empresas del mundo y otra muy distinta saber cuánto pagar por ella
Hoy toca traducir todas esas ventajas competitivas en números y ponerle precio al negocio
Y ojo... hace no mucho, algunos insiders estuvieron comprando acciones. No olvidemos que hablamos de una dirección con una mentalidad muy cercana al Private Equity, solo esperan TIRs del 20% en cualquiera de sus inversiones
⚔️ Acompáñame a derrotar a las Aves del Estínfalo y descubrir si $TDG merece un hueco en nuestra cartera.

Ayer, llevando 120 cosas en una mano, pensé en lo complicado que tenía que ser de replicar en un robot
Tú, como humano, la sabes usar sin pensar, pero para $TSLA ha sido un gran desafío durante mucho tiempo
En el AI Day de 2022 enseñó la mano prevista para la primera unidad de producción: dedos independientes y pulgar oponible. Ya entonces un analista preguntó por qué la accionaban con tendones si los tendones no son muy duraderos
En 2024 el mensaje era de avance. La nueva mano tenía 22 grados de libertad, el doble que la anterior. Musk dijo que sería “la mano más sofisticada jamás hecha”, capaz de tocar el piano y enhebrar una aguja. En marzo de 2025 ya estaba en producción
Desde el Q3 2025 el tono cambia y empieza a insistir en la dificultad:
Q3 2025: la mano y el antebrazo son un reto “increíblemente difícil”, más complicado que el resto del robot.
Junta de noviembre de 2025: lo más difícil de un robot es el antebrazo y la mano, la IA del mundo real y fabricar en volumen. Según Musk, solo Tesla tiene las tres.
Q4 2025: la mano es “con diferencia lo más difícil del robot”, y la usa como argumento de ventaja frente a China.
Q2 2026: promete una destreza igual o superior a la humana, y luego “superhumana”.
Y en el Q3 2026 llega el reconocimiento más claro. A la pregunta de Deutsche Bank sobre si la mano seguía siendo el problema, Musk respondió que es “la mayor parte de la dificultad”. El resto del sistema ya funciona bastante bien, pero en la mano siguen afinando los dedos y desarrollando engranajes a medida.
Lo interesante es por qué es tan difícil. Una mano humana es blanda, está llena de sensores y se repara sola. La de un robot tiene que aguantar años de desgaste sin dañar esos sensores y, a la vez, coger objetos delicados.
Aun así, Tesla no se para: está fabricando robots sin la mano perfeccionada mientras avanza en entrenamiento, cadena de suministro y producción. Las entregas a clientes, hacia finales de 2027.
Cosas que damos por supuestas son un mundo aparte en otros ámbitos (aplicable a muchos aspectos de la vida)

Esto y que todo el sector Consumer Staples en general está muy tocado
Si queréis saber mi opinión del sector, mi TFM tiene ya casi un año y está envejeciendo muy bien
xitter.gq/InvestorMexican/status…


If you’ve known me for a while, you’ll know that $SFM is the best investment I’ve ever made, buying in the $30 in 2022 and sold in the $140 in late 2025.
At that time, it was trading at a P/E of 12x because there was this fear that consumers would stop spending on organic food (which was viewed as a fad back then) and that the company would be unable to pass on the high costs resulting from the inflation of 2022. I disagreed and felt that their concept was well differentiated and healthy eating was here to stay, so I bought.
This month I read a pitch on SFM, which seems reasonable given that it’s down 65% from its February 2025 peak and is once again trading at a P/E of 12x. But, unlike 2022, this time I didn’t buy. My reasoning as to why this time is different centers on two points:
1- Environment: In 2022 there was high inflation, but consumers had just received cash/fiscal stimulus following the 2020 pandemic and interest rates were around 0% so free money for everyone. Also, having been confined to our homes meant that money not spent on experiences, travel, dining out, and similar activities was left available to be used for "quality food". That's not the case today and this time around the consumer is significantly more strained, and the inflation seen in 2022 has made us much more price-conscious, so it won’t be as easy to pass on price increases as it was in 2022. This can be seen in the expectation for 2027 of support the customer having affordable prices even if this hurt margins.
2- Competition: In 2022 this concept was viewed as a fad, but now it has become the norm. This means that the very concept that once set Sprouts apart as a unique supermarket is now simply the standard. Costco, Walmart, H-E-B, and all other supermarkets are incorporating organic and healthy products into their offerings. So, the competition threat is not a new organic-focused grocery store that has to catch up to Sprouts in scale and that will take time (there's moat in there), but rather the same large players who now have adopted their concept for themselves (not a moat).
The stock is down 23% after the Q3 2026 report where they cut their EPS guidance. Luckily, I wasn't invested, but tbh it wasn't a matter of luck at all. You cannot fall in love with companies and, if the facts change, you must also be prepared to change your mind.

Miguel Dabán Baines-MDBbolsa retweeted

🤯 Imaginad que Brookfield, Safran y GE Vernova tuvieran un hijo.
Suena a locura, pero existe. Se llama FTAI Aviation $FTAI y es una de las empresas en las que más convicción tengo ahora mismo.
Acabo de publicar la primera parte de la tesis. Cuando terminéis de leerla vais a entender por qué la comparo con esas tres.
Dentro, cómo funciona la vida de un motor de avión, quién gana dinero en cada etapa y dónde se ha colado FTAI.
🔓Completamente gratis para todo el mundo.

Miguel Dabán Baines-MDBbolsa retweeted
Microsoft $MSFT está perdiendo el dilema del prisionero. Los resultados fueron muy top, de esto no hay duda:
✅ Ingresos +19%
✅ Azure +48%, y guían +49-50% para el Q4
✅ Cartera de pedidos de $677bn (+73%)
El problema no es el capex, como muchos piensan. Es la calidad de los ingresos.
M365 comercial crece un 17%, pero los asientos solo un 5%, y eso contando ya GitHub, que antes no entraba en la métrica (la cambiaron justo cuando empezaba a verse fea...). El crecimiento viene del precio (Copilot, E5, E7) y del pago por uso, con los clientes de Copilot que pagan por consumo creciendo un 75% en el trimestre.
Una suscripción se cobra por adelantado y se renueva. El pago por uso depende de lo que cada cliente decida gastar ese mes, y en una recesión es de lo primero que se recorta.
Y aquí entra el dilema. Si Copilot no ofrece IA de frontera, sus clientes se van a otro sitio. Como sus propios modelos no están ahí (ni tiene pinta que lo vayan a estar a medio plazo), tiene que tirar de OpenAI y Anthropic, que ya reparten las tareas dentro de Copilot. Cada consulta que va a un modelo de terceros es margen que comparte con ellos.
Microsoft pasa de vender su propio software, casi sin coste y cobrado por adelantado, a distribuir la tecnología de otros y cobrar por uso.
Sigue siendo un negocio top, muy superior a la media. Pero creo que ya no se puede valorar como se hacía antes...
Y lo digo hoy, en máximos históricos, después de unos resultados muy buenos y subiendo 3% en pre-market. Para que luego nadie me llame ventajista 😅

Miguel Dabán Baines-MDBbolsa retweeted
En Ingresos por Publicidad
$META suma más del doble de dólares incrementales que $GOOGL este Q
En Cloud, $GOOGL suma +50% de dólares incrementales que $MSFT , pero en Google se incluyen las TPUs y Wiz (no es un peras con peras)
$MSFT pasa a reportar una línea con los ingresos de Azure, que antes no segmentaba. Dejo foto de cómo se ve
Y hoy a la noche, $AMZN

El martes vendí una compañía satélite de la cartera y ahora tengo más liquidez de la planeada
Estoy pensando dónde desplegarla
Qué véis vosotros interesante? Qué estáis comprando?
Seguro que alguno me dice $GOOGL con la caída que trae...
Me da igual AF o AT
Este tuit debería haberse publicado ayer, pero la verdad es que después de lo ocurrido con los trenes, se me quitaron las ganas de todo.
Visa $V cerró su año fiscal con un Q4 sólido. Los ingresos netos crecieron +13% hasta 12.1B$ y el EPS ajustado +17% hasta 3.48$. En el conjunto del año factura 46B$ (+15%), su mayor crecimiento en más de 15 años, sin contar la recuperación tras la pandemia.
Lo importante es de dónde viene ese crecimiento. Los “otros ingresos”, donde están la consultoría, el marketing y la prevención del fraude, crecen +40% hasta 1.65B$ en el trimestre. Crecen casi tres veces más rápido que la red de tarjetas. La dirección quiere que bancos y comercios compren servicios encima del simple pago, y para reforzarlo comprará BioCatch, especialista en detección de fraude, por 2.4B$.
Además, los costes se calmaron. Tras los despidos del verano en tecnología y producto, los gastos operativos crecen +12% frente al +17% del Q3, sin nuevos cargos por indemnizaciones. Los gastos de personal ya pesan 0.8 puntos menos sobre las ventas.
Otros puntos:
El gasto con tarjeta sigue firme, +9% a dólar constante, y las transacciones procesadas +10%.
El FCF del trimestre sube +17.9% hasta 6.9B$, un 57% de los ingresos netos.
Suben el dividendo un +16%, hasta 0.78$ por trimestre.
Lo que menos me gusta:
- Los descuentos a bancos crecen +21% hasta 5.1B$, tercer trimestre seguido acelerando, y ya se llevan ~30% de los ingresos brutos. Parte de lo que Visa gana vendiendo servicios lo devuelve en descuentos para renovar los contratos.
- Los ingresos internacionales crecen solo +8%, con el gasto transfronterizo al +14%. Una divisa más tranquila reduce sus márgenes de cambio, y las transferencias de menor comisión ganan peso.
- Parte del +40% de otros ingresos viene del marketing del Mundial y los Juegos Olímpicos, que no se repetirá.
En el año devolvieron 25.6B$ entre recompras y dividendos, con 22.1B$ de FCF, además de seguir pagando litigios con comercios. La caja cae un 36%
Si hay portada sabéis lo que significa no? 😏🟠 Ya hablamos en verano de $MA y la clavamos... Ahora le toca a su gemela

En Ingresos por Publicidad
$META suma más del doble de dólares incrementales que $GOOGL este Q
En Cloud, $GOOGL suma +50% de dólares incrementales que $MSFT , pero en Google se incluyen las TPUs y Wiz (no es un peras con peras)
$MSFT pasa a reportar una línea con los ingresos de Azure, que antes no segmentaba. Dejo foto de cómo se ve
Y hoy a la noche, $AMZN
Miguel Dabán Baines-MDBbolsa retweeted

Ocho años de recaudación tributaria record, regada además con decenas de miles de millones de fondos europeos para transformar estructuralmente el país, y aun los hay que nos pretenden convencer de que el mal estado del sistema ferroviario es un problema heredado.
Miguel Dabán Baines-MDBbolsa retweeted

Ya está disponible en Capital Faktory Research el análisis detallado de los resultados del Q3 2026 de SPGI, así como de la llamada de ganancias. El análisis está disponible en PDF y audio, en español e inglés. Junto al análisis está disponible también una actualización de proyecciones y precio objetivo.


Miguel Dabán Baines-MDBbolsa retweeted
Hermès $RMS acumula una caída del 55% desde máximos y cotiza a su valoración más barata de la última década
Qué está pasando realmente con una de las mejores compañías del mundo? Y cuánto de sus problemas está ya descontado en el precio? 👀
El sector lujo atraviesa un momento complicado. La confianza del consumidor chino sigue débil, el turismo se ha visto afectado y las divisas y los impuestos han presionado los resultados
A esto se suma una pregunta para Hermès: Cómo puede seguir creciendo sin poner en riesgo la exclusividad de sus bolsos?
La compañía continúa ampliando su capacidad de producción y, de momento, la demanda sigue superando a la oferta. Sin embargo, la prima de los Birkin y Kelly en el mercado de segunda mano se ha reducido, algo que merece la pena seguir de cerca
Ayer analizamos
👜 Los resultados del Q3 y las claves de la conference call
🇨🇳 La situación en China y el impacto sobre el negocio
⚖️ El equilibrio entre crecimiento y exclusividad.
📉 Mi valoración actualizada y los niveles de precio que estoy vigilando
También repasamos lo que han contado $LVMH y Brunello Cucinelli sobre el sector
Como siempre, en la innombrable 👇

Miguel Dabán Baines-MDBbolsa retweeted
S&P Global $SPGI
Por segmentos
Ratings +3%
Market Intelligence +7%
Energy +6%
Indices +20%
Mucha recompras, posible escisión de Capital IQ, reaceleracion de energía, subida de guidance...
Un buen trimestre diría yo, porque el parón en ratings ya se sabía

Si alguna vez te sientes mal por alguna inversión
Recuerda que Terry Smith compró aquí $APP para "invertir por momentum"

S&P Global $SPGI
Por segmentos
Ratings +3%
Market Intelligence +7%
Energy +6%
Indices +20%
Mucha recompras, posible escisión de Capital IQ, reaceleracion de energía, subida de guidance...
Un buen trimestre diría yo, porque el parón en ratings ya se sabía