

· Aprendo de quien sabe más que yo · Desde smallcaps hasta megacaps · Cartera concentrada · Nada de lo que escribo es recomendación de compra o venta
Joined November 2010
- Tweets2.9K
- Following223
- Followers1.2K
- Likes3.9K




Pinned Tweet
Actualización de cartera RNM


Hace tiempo que no actualizo mi cartera. Así queda prácticamente llegando a la mitad del 2026.
Dejo también el top5 con mejor desempeño YTD
Tasmea Ltd+94,3%
Constellation Software Inc.+30,8%
Sprouts Farmers Market Inc+8,8%
Kofola CeskoSlovensko as+8,5%
MO-BRUK SA +8,5%

196
#Tasmea $TEA: negocio top con una directiva al mismo nivel
Segunda subida guía FY27: EBITA a A$210-215M (~80% más FY26) mejor trimestre de su historia Q1
Creo que puede seguir creciendo y creando valor, por eso es top1 en cartera. Y si nada cambia, seguirá ahí por mucho tiempo

$TEA.AX
Tasmea raised guidance yet again last night. This come off the back of their organic growth outpacing their projections.
Current share count: 281,691,970
Add ~4% dilution (Tasmea's share count increases about 4% per year if you exclude acquisitions. The NPATA guidance does not include acquisitions. The bulk of the 4% figure has come from special dividends each year. If Tasmea does not declare a special dividend with access to the DRP program, then the non-acquisition dilution will be closer to 1% or 2%. If Tasmea acquires other companies in fiscal year 2027, then the dilution percentage will increase while NPATA per share increases by an even greater amount to far outpace the added dilution.)
A$133M NPATA / 293M shares = A$0.45 NPATA per share
A$8.87 / A$0.45 = P/NPATA(2027) 19.7
(not including acquisitions)
The context is that NPATA is growing 82% over last year, and the business is growing over 15% organically. The hope is that as the company sees their cash inflows per year increase, their acquisitions per year can increase along with it. They operate at a high ROCE and they say that they have a long runway to continue investing at those rates of return.


1
6
336
Valor&Dividendo retweeted

🟢Muy buena adquisción de Newprincess $NWL.it / Newlat
Adquiere un buen negocio de consumo de forma oportunista por la situación del vendedor
Pagan solo 4,5x EV/EBITDA, transacciones imilares del sector suelen hacerse al doble de valoración.
Esto unido a la operación reciente de los Hypermercados aportará mucho valor.
Sigue siendo Top Holding en los fondos
newprinces.it/media-library/…

¿Qué posición de la imagen te gusta más (o menos) a precios actuales? 👇💬 #Inversión #Dividendos #Bolsa #ValueInvesting
37
🧵#NovoNordisk ($NVO)
El mercado premia hoy algo clave para múltiplos de la compañía: la reducción del riesgo de concentración en su cartera.
Con múltiplos PER y Ventas/Precio cerca de mitad de su media de 5 años, cualquier catalizador clínico actúa como re-rating inmediato👇
1
2
272
1️⃣Defensa del trono en obesidad:
Los nuevos datos de CagriSema en ObesityWeek muestran pérdida de peso media del ~25 % en respondedores tempranos (REDEFINE 1) y ~21 % con dosis bajas (REDEFINE 9)
Fundamental para proteger cuota de mercado frente a la presión de Eli Lilly $LLY
1
68
Ahora debemos verlo en próximos resultados!!💥

Máximo histórico de altas en un mes para Lleida.net, con 1.303 clientes
Madrid, 10 de noviembre.- La cotizada de servicios tecnológicos Lleida.net (BME:LLN, EPA:ALLLN) registró 1.303 altas de nuevos clientes en octubre de 2026, la cifra mensual más alta de su historia.
Lleida.net supera por primera vez la barrera de las 1.000 altas en un solo mes y encadena su segundo récord consecutivo, tras las 890 de septiembre.
Las altas de octubre multiplican por 2,6 las 501 registradas en el mismo mes de 2025. El crecimiento interanual es del 160%, con 802 clientes nuevos más.
Frente a septiembre, la cifra avanza un 46% y suma 413 altas más que el récord anterior.
Septiembre y octubre acumulan 2.193 altas, un 143% más que las 901 del mismo bimestre de 2025.
Entre enero y octubre, Lleida.net incorporó 7.434 nuevos clientes, con una media de 743 altas al mes.
Octubre supera esa media en un 75% y multiplica por 3,5 las 377 altas de enero.
En los últimos doce meses, de noviembre de 2025 a octubre de 2026, la compañía suma 8.176 altas.
La evolución consolida la transformación de Lleida.net hacia una base de miles de clientes directos que contratan sus servicios cada mes.
Cada alta se incorpora a un modelo SaaS de ingresos recurrentes y amplía la base de clientes sobre la que la compañía factura en los próximos trimestres.
En el tercer trimestre de 2026, Lleida.net facturó a 4.902 clientes, un 44% más que en el mismo periodo de 2025.
"Hemos superado por primera vez las 1.000 altas en un mes y multiplicado por 2,6 la cifra de octubre del año pasado", afirmó Sisco Sapena, fundador y consejero delegado de Lleida.net.
"Cada mes se suman más despachos, profesionales y empresas que necesitan acreditar sus comunicaciones con plena validez legal, y nuestra base de clientes crece con ellos", añadió.
El segmento de clientes más reciente de Lleida.net agrupa a despachos de abogados, profesionales colegiados, departamentos de recursos humanos y pequeñas empresas.
La Ley Orgánica 1/2025, en vigor desde el 3 de abril de 2025, obliga a acreditar un intento de solución extrajudicial de controversias (MASC) antes de presentar una demanda civil o mercantil.
Audiencias Provinciales como las de Navarra, Gipuzkoa y Ourense han equiparado en resoluciones firmes el correo electrónico certificado de Lleida.net a un medio fehaciente análogo al burofax.
Esas resoluciones reconocen que la tecnología de Lleida.net acredita la identidad del emisor, el contenido íntegro del mensaje, la entrega al destinatario y la fecha y hora de esa entrega.
Fundada en 1995, Lleida.net es uno de los principales proveedores europeos de Notificación Electrónica Certificada, Contratación Electrónica Certificada y firma digital.
La compañía es prestador cualificado de servicios electrónicos de confianza bajo el reglamento europeo eIDAS desde 2018. Cuenta con más de 300 patentes en más de 60 países y cotiza en BME Growth, Euronext Paris y las bolsas de Stuttgart y Fráncfort.

72
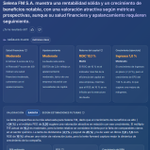
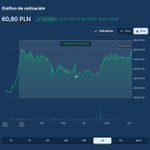
Hace casi un año, incorporaba #Selena a la cartera a 53,40 PLN
Hoy (noviembre 2026) cotiza en torno a 60,80 PLN → +≈14% de revalorización.
Además se cobró el dividendo de 2,50 PLN (junio 2026), lo que eleva el retorno total aproximado a +18-19% en menos de un año.

Una de las empresas polacas que he comprado para aprovechar un posible final de la guerra en Ucrania es #Selena $SEL
Líder global en fabricación y distribución de química para la construcción, sede en Breslavia🇵🇱
Uno de los mayores productores mundiales de espuma de poliuretano


1
125
Esto cumple 15% anualizado que busco a largo plazo en acciones de la cartera
La compañía ha seguido entregando resultados sólidos:
Beneficio neto en fuerte crecimiento (H1 2026 +30-35% aprox.)
Margen bruto estable por encima del 35%
PER actual ~9,8-10x
Dividendo yield ~4,1-4,5%

1
53

Valor&Dividendo retweeted

$CSU.TO mothership earnings are out:
- Revenue +19% YoY
- Recurring organic growth +4% (CC)
- Acquistions: $609M (including deferred payments)
- Commitments: $673M 💪
Organic growth would be ~200 bps higher ex-Altera
Let's goooo!


📢 $SNA (Snap-on) sube dividendo 12,7%
▪️ Trimestral: de 2,44$ a 2,75$
▪️ 17º aumento anual consecutivo
▪️ Registro: 20 nov | Pago: 10 dic
▪️ Paga ininterrumpidamente desde 1939
Empresa muy poco nombrada en la comunidad #dividendera pero de lo mas top
businesswire.com/news/home/2…

1
92
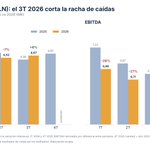
Lleida.net ($LLN): he comprado tras los resultados del 3T 2026. Os cuento por qué me interesa a 0,91 € 👇
Divulgo posición: soy accionista. Esto no es una recomendación.
1
264
Mi tesis: miles de clientes y una ley que genera demanda recurrente pueden valer más que unos pocos contratos mayoristas. En el 4T quiero ver que la venta por cliente deje de caer y que los servicios exteriores se estabilicen. Si no, revisaré la tesis.
1
1
89
@AbrilQuim Sé que #Lleidanet te gustaba. El 3T deja una señal: ventas +6% tras dos trimestres de caída, clientes +44% y Notificación + SaaS pasan del 21% al 27% de las ventas. Si el giro a cliente final se consolida, puede ser catalizador. Falta ver el margen. ¿Qué opinas?
1
2
121