

Somos un grupo de economistas que formó un centro de investigación, un think tank y una consultora. Todo, en el mismo espacio.
Joined June 2021
- Tweets830
- Following21
- Followers11.5K
- Likes508
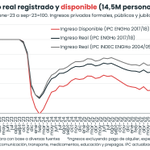




En agosto el ingreso real registrado creció 0,9% y el disponible 1,3% mensual
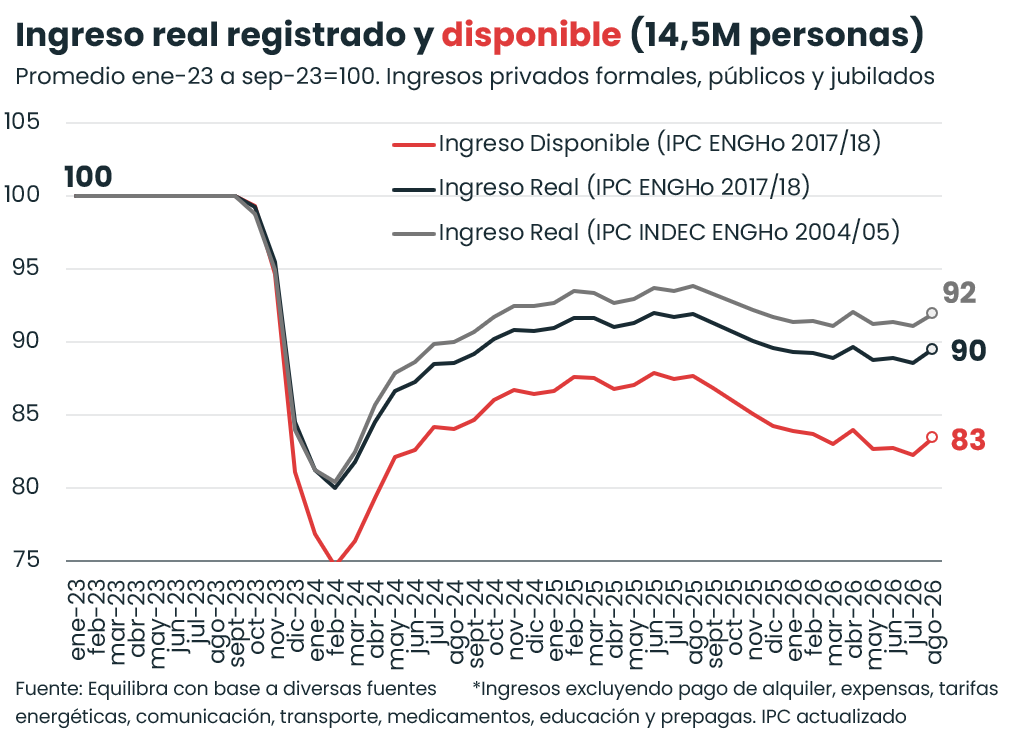
En agosto, el ingreso disponible* registrado de 14,5 millones de personas creció 1,3% mensual, pero cayó 5,0% interanual (i.a.), quedando 16,5% abajo del nivel promedio de enero-septiembre 2023. La recuperación fue liderada por los salarios privados del SIPA (+1,8% mensual y -4,0% i.a.), seguidos por los salarios públicos, que crecieron por 3er mes consecutivo (+0,7% mensual), aunque caen 6,9% i.a. Las jubilaciones no mínimas se mantuvieron prácticamente estables (+0,1% mensual y -4,1% i.a.), mientras que las mínimas con bono cayeron (-0,3% mensual y -9,4% i.a.).
El ingreso real registrado -deflactado por el IPC con canasta actualizada de la ENGHo 2017/18- creció 0,9% en agosto, aunque cayó 2,7% i.a. De esta forma, permanece 10,5% por debajo de enero-septiembre 2023. La suba del ingreso real fue liderada por el salario privado formal real (+1,3% mensual y -2,6% i.a.), que cortó tres meses consecutivos de caída. El salario público creció 0,6% mensual (-3,2% i.a.) y las jubilaciones no mínimas 0,2% (-0,7% i.a.), mientras que las mínimas con bono cayeron 0,1% mensual (-5,3% i.a.).
En septiembre, la inflación actualizada (base mayo 2018=100) se aceleró a 2,0%. Así, las jubilaciones no mínimas reales se mantuvieron estables y las mínimas cayeron levemente. El salario público podría ganarle a la inflación por 4to mes consecutivo, tras los aumentos a las fuerzas federales de seguridad. De mantenerse estable el salario real privado formal, en septiembre el ingreso disponible se habría, al menos, mantenido.
*NOTA METODOLÓGICA: el Ingreso Real Disponible surge de restarle al ingreso nominal los gastos fijos y deflactarlo por los gastos flexibles a partir de los ponderadores actualizados de la ENGHo 2017/18.
equilibra retweeted

Incluso tomando la tendencia ciclo del Estimador Mensual de Actividad Económica (EMAE), el PIB de ARG está planchado. A esta altura lo más probable es q en 2026 el crecimiento prom. anual sea de 1% ó menos. Y eso que contamos con la locomotora de minería, energía y agroindustria!

equilibra retweeted

¿Cómo se compone el flojo dato de agosto para la actividad?
Sectores primarios ahora caen (-2% mensual) por agro (-3%) y pesca (cayó más de 20% mensual), cuando antes lideraban. Quedó lejana la cosecha récord de trigo.
Los sectores no primarios recuperaron muy poco (+1%). Dentro de los no primarios: industria, construcción, comercio, transporte e intermediación financiera están más de 4% abajo del nivel de marzo de este año. Contra feb-25 los más golpeados son por mucho industria (-8%) y comercio (-7%).

equilibra retweeted
Para dimensionar el mal dato de actividad: para evitar la recesión la economía debe crecer más de 8,5% mensual en sep-26.
Si bien el EMAE es un estimación del PBI y se corrige hacia atrás con más información, luce muy improbable que en septiembre la economía se recupere de forma tal que se evite la recesión. Incluso parece difícil evitar una caída abrupta.
Con un crecimiento mensual de 1,5% de septiembre, el trimestre cerraría con caída de 2,3%. 👇

equilibra retweeted
Muy duro dato de la actividad económica en agosto, peor al esperado. Según INDEC, subió sólo 0,1% mensual desestacionalizado tras la caída de julio y cayó 1,7% interanual.
Así queda la dinámica mensual de la actividad de los últimos meses 👇


#DatoINDEC
La actividad económica cayó 1,7% interanual en agosto de 2026 y subió 0,1% respecto a julio en la medición desestacionalizada
indec.gob.ar/uploads/informe…

equilibra retweeted
Con una mirada rápida, parece ser que sí: los restaurantes se encarecieron en toda la región, no solo en Argentina. Tanto contra 2019 como vs. 2023.
Argentina lidera, pero la tendencia es regional. Parece haber existido un cambio estructural pospandemia (apps de delivery, más salidas a comer, más recreación, etc).


equilibra retweeted
Mirando los datos de puestos de trabajo de INDEC, el panorama es conocido: +335 mil puestos totales (+1,5%) vs. 2023. El mayor cuentapropismo, y en menor medida, asalariados informales más que compensó la destrucción de 312 mil asalariados formales.
Pero a nivel sector, se pueden identificar 3 grupos diferentes:
A) Destruyeron puestos netos
B) Destruyeron formales y los reemplazaron con cuentapropismo/informalidad
C) Crearon empleo, sobre todo cuentapropista
Dejo 5 gráficos y algunas ideas 👇

equilibra retweeted

El superávit comercial de bienes acumulado entre enero-septiembre es de casi US$ 21.200 millones vs US$ 6.000 millones en 2025.
La mejora de más de US$ 15.000 millones se puede desagregar en: 1) mayores cantidades exportadas (US$ 6.000 millones); 2) menores cantidades importadas (US$ 5.550 millones); 3) mejora en los precios (US$ 3.600 millones).

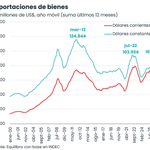
Las exportaciones de bienes batieron un récord nominal en septiembre
Por primera vez en la historia, en septiembre las exportaciones de bienes alcanzaron US$ 10.036 M y el acumulado en 12 meses superó US$ 100.000 millones. Ambas cifras son récord en términos nominales, pero a dólares constantes se ubican en línea con mediados de 2022 y 18% por debajo del pico de marzo de 2012.
En el desagregado:
🔹 Exportaciones: crecieron 23,5% interanual (i.a.), impulsadas tanto por precios (+16,4%) como por cantidades (+6,1%). Combustibles y energía casi duplicaron sus ventas (+89,1% i.a.), con el petróleo crudo como principal producto exportado del mes.
🔹 Importaciones: sumaron US$ 7.060 M, una caída de 1,8% i.a. Las cantidades bajaron 11,2%, con caídas en todos los usos económicos (bienes de capital −16,6%, vehículos −21,6%), mientras que los precios subieron 10,4%. En el tercer trimestre (3T-26), las cantidades importadas de bienes cayeron 1,7% sin estacionalidad y las vinculadas a la producción 0,9%, reafirmando el escenario de recesión técnica de la actividad económica.
🔹 Saldo comercial: septiembre mostró un superávit de US$ 2.976 M (vs. US$ 937 M en septiembre de 2025). En lo que va del año el superávit llegó a US$ 21.198 M (vs. US$ 6.046 M en 2025), con el saldo energético explicando US$ 9.424 M (vs. US$ 5.400 M en 2025) y el resto de la balanza comercial US$ 11.772 M (vs. US$ 687 M en 2025).

equilibra retweeted
El deterioro de los resultados escolares de Argentina en el tiempo es muy marcado! Aquí la evolución desde 2009 dentro de Sudamérica: retrocedimos mucho pese a que el porcentaje de jóvenes que va a la escuela fue subiendo. Esta fallando lo q se enseña o el método de aprendiazaje!


Argentina es segunda en la región en mandar a los chicos a la escuela (97%) y séptima en que aprendan algo ahí.
19 de cada 100 llegan a los 15 en tiempo y forma. En 2009 eran 26.
Es el único país de la región que perdió posiciones en el ranking. Brasil y Perú, con menos ingreso, nos pasaron.
La escuela nos queda cerca. El futuro, cada vez más lejos.
argentinosporlaeducacion.org…
En septiembre creció el superávit fiscal (y el gasto devengado)
En septiembre, el Sector Público Nacional (SPN) registró un superávit primario de AR$1,43 billones (+53,6% real i.a.) y financiero de AR$0,98 billones (+136,7% real i.a.). Cabe resaltar que la métrica del FMI no solo descuenta los ingresos extraordinarios por privatizaciones, sino que, desde este mes, se presenta la serie descontando los egresos destinados a CABA producto del fallo de la Corte Suprema de Justicia que restituyó parte de la coparticipación que se le quito en el gobierno pasado, elevando así el resultado primario a AR$1,53 B (+56,1% real i.a.). Esta corrección se aplicó retroactivamente, por lo que el superávit primario del primer semestre pasó del AR$ 6,3 B a AR$ 6,5 B, reduciendo la brecha frente a la meta del FMI (AR$ 6,9 B).
El resultado del mes se vio favorecido por el incremento de 2,4% real i.a. de los ingresos totales, impulsado por una mejora en los recursos tributarios (+2,9% real i.a., gracias al incremento de 24,6% real i.a. de ganacias ) y 61,6% real i.a. de retenciones.
El gasto primario se contrajo 0,9% real i.a., explicado principalmente por las prestaciones sociales (-3,3% real i.a.), por la fuerte caída de las erogaciones en Programas sociales (-40,4% real i.a.), asignaciones familiares y por hijo (-12,7% real i.a.), y prestaciones al PAMI (-11,1% real i.a.). En menor medida, también se observaron recortes en: subsidios económicos (-2,7% real i.a. por la caída del 28,8% real i.a. en transportes); gastos de capital (-13% real i.a.); y, salarios (-0,9% real i.a.).
En lo que va del año, el superávit primario del SPN acumula 1,2% del PIB y el financiero 0,3% del PIB, todavía por debajo del mismo período para 2025 (1,4% y 0,4% del PBI, respectivamente).
En tanto, la brecha acumulada entre el gasto primario devengado y base caja de la Administración Nacional, entendida como deuda flotante, creció AR$1,9 billones en el mes, alcanzando 0,52% del PBI (+0,17 p.p. vs. ago-26), pero se ubica por debajo de sep-25 (0,65% del PBI, en plena campaña electoral).

equilibra retweeted
Muchas veces decimos que el agro viene liderando -junto a energía y minería- el crecimiento de la actividad económica, pero ¿todo el agro está en esta situación?
Comparto nota que escribí en @ElEconomista_ sobre la situación de las economías regionales: 15 de 21 sectores presentan una caída en su producción 👉🏻 eleconomista.com.ar/economia…

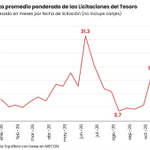
Oxígeno para el Tesoro: rollover del 136% y plazos más largos
En la primera licitación del mes, el Tesoro renovó el equivalente a AR$ 4,85 billones (B) en vencimientos y obtuvo financiamiento neto por AR$ 1,75 B, marcando un roll-over del 136,1%.
Tras dos meses donde la renovación de deuda orbitó el 100% y los plazos se acotaron, octubre arrancó con vencimientos poco abultados concentrados en la LECAP S16O6, dando margen para testear el apetito del mercado. El plazo promedio ponderado de colocación fue de 17,8 meses, siendo el mayor desde jun-26.
Con un menú sin nuevas emisiones, la oferta de tasa fija se limitó a la LECAP a enero (S29E7), que concentró el 41% del valor efectivo adjudicado al 2,04% TEM en línea con el cierre de mercado secundario del día previo, acompañando la oferta de TMG28 a 23 meses -con un margen de 9,32% sobre TAMAR- y la reaparición de los Duales, que acapararon el 42% de las colocaciones.
La adhesión al dual CER/TAMAR + 3% (TXMD9) alcanzó el 26% de las colocaciones, con una TIREA de 6,99% en su pata CER. En tanto, el dual TAMAR/dollar-linked (TMVE8) capturó el 16% del monto adjudicado con una TIREA de 4,35% en la pata DL, siendo de gran atractivo para los bancos al no computarse como Posición Global Neta de Moneda Extranjera y ofreciendo doble cobertura en un escenario electoral.
Finalmente, no se ofrecieron instrumentos hard dollar por cuarta licitación consecutiva y, por primera vez desde jun-25, tampoco instrumentos dollar-linked puros. La cobertura cambiaria quedará a prueba a fin de mes con el D30O6, que representa más de AR$ 8 B en los vencimientos pendientes del mes.

equilibra retweeted
Tras la caída de los meses previos, el salario real privado formal se habría recuperado en agosto: +1,3% real. Queda más de 2% por abajo del pico reciente de mar-25 y 1% abajo del nivel promedio de enero-septiembre 2023 (similar al nivel promedio del gobierno previo).

equilibra retweeted
Secretaría de trabajo de la Nacion publicó datos de empleo y salario privado formal de jul-26 y provisorios de ago-26. Las cifras de jul-26 confirman caída del salario real y empleo. La encuesta EIL de ago-26 no muestra cambios en empleo y el salario real se habría recuperado 1%.

equilibra retweeted
Pese a la aceleración de la inflación en el mes liderada por Estacionales, el dato positivo vino por el lado de la inflación subyacente que descendió a la zona de 1,8% (-0,1 p.p. vs mes previo).


Tras la aceleración de la inflación en septiembre, ¿la inflación vuelve a descender en octubre?
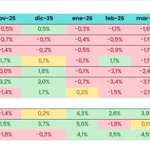
1) Resumen del dato de septiembre: el IPC Nacional subió 1,9% (+0,2 p.p. vs agosto) y la inflación interanual fue de 33,4%. La buena noticia es que tanto la medición Núcleo (1,7%) como la Subyacente (1,8%) descendieron 0,1 p.p. con respecto a agosto. Así, la aceleración del mes fue impulsada por los precios Estacionales (2,9%), liderados por verduras, que en agosto habían deflacionado. Los precios Regulados subieron 2,3%, apenas por encima del alza de agosto (+2,2%).
2) ¿Cómo daría la inflación de septiembre con el IPC actualizado? Con los ponderadores de la ENGHo 2017/18 que el INDEC iba a implementar desde enero,la inflación habría sido 2,0%, acumulando 25,1% en lo que va del año (en lugar de 23,6% con los ponderadores desactualizados de la ENGHo 2004/05). Vale recordar que esta métrica se realiza con la mayor apertura a nivel rubros posibles y con base 2025=100.
3) ¿Cómo viene octubre? Según nuestros relevamientos de la primera semana del mes y proyecciones para las próximas semanas, la tasa de inflación de octubre sería similar o apenas inferior a la de septiembre. Registramos menores aumentos de precios Regulados a comienzos de octubre, pero otros rubros mostraron subas significativas sobre el final de septiembre (nafta, indumentaria o verduras, por ejemplo), dejando un arrastre estadístico relevante para el mes en curso.
equilibra retweeted
Hace mucho no actualizaba estos datos: cantidad de conflictos laborales con paro. Hoy en mínimos históricos, otro país.

equilibra retweeted

Muy interesante nota de Clarín sobre la deuda en pesos, donde estuvimos conversando sobre su dinámica en los últimos meses 👇

LA DEUDA PÚBLICA EN PESOS CON PRIVADOS CRECIÓ UN 40% EN NUEVE MESES
Lectura rápida
Según estimaciones de EcoGo, la deuda pública en pesos con acreedores privados, medida en dólares, creció cerca del 40% entre diciembre de 2025 y septiembre de 2026, al pasar de US$ 69.000 millones a US$ 97.000 millones. El Gobierno atribuye el incremento al efecto cambiario y asegura que el stock se mantiene estable, entre el 12% y el 14% del PBI.
Factores del aumento
Sebastián Menescaldi, de EcoGo, vinculó parte del aumento a los pesos emitidos para comprar reservas, que fueron absorbidos mediante colocaciones de deuda en lugar de traducirse en más crédito privado. Pedro Martínez, de PxQ, señaló además el efecto de las tasas reales positivas y la capitalización de intereses sobre el endeudamiento.
Indexación y vencimientos
El 72% de la deuda en pesos con privados está indexado, lo que limita la posibilidad de licuar esos pasivos mediante una devaluación. En paralelo, el secretario de Finanzas, Federico Furiase, destacó que el Gobierno logró extender los plazos de vencimiento y que el 44% de ese stock vence después de octubre de 2027.
(+) en Clarín: clar.in/4hyQ0ff

equilibra retweeted
Las expectativas de crecimiento del PIB de ARG siguen ajustando a la baja. En el gráfico se puede ver la evolución a lo largo del año de la variación del PIB 2026 segun mediana del REM y proyecciones de @_equilibra . A fin de 2025 se esperaba para 2027 expansión de 3,2% hoy 2,5%.
