

araştırma direktörü @fintables | makro · sektörler · şirketler | düzey-3 · türev | siyaset bilimi @sabanciu | @lisesaintbenoit 228' | sonsuza dek öğrenci
Joined July 2019
- Tweets10.5K
- Following822
- Followers58.5K
- Likes13.3K



Altına alışık olduğumuz gibi Asya’dan değil de Batı’dan kısa vadeli talep gelince fiyatlama da değişiyor.
Kaldıraçlı pozisyonlar çözülünce hareket sertleşiyor.
Ons altın, Eylül 2025’ten bu yana en düşük seviyesini gördü.

1
18
2,997
Ali Cenk Gözen retweeted
Tarihsel olarak halka arzlar ve büyük sermaye toplama dönemleri çoğu zaman sektör coşkusunun zirve evrelerine denk gelir.
Yüksek kârlılık ve güçlü hikaye, sektöre aşırı sermaye çeker. İlk aşamada getiriler yükselir, ardından kapasite patlar, rekabet yoğunlaşır ve sonunda getiriler aşınmaya başlar. Tarih boyunca deniz taşımacılığından emtiaya, yarı iletkenlerden telekoma kadar birçok sektörde aynı döngü tekrarlandı.
Bugün AI tarafında gördüğümüz tablo da bu çerçeveden okunabilir. Veri merkezleri, GPU yatırımları, enerji altyapısı ve model eğitimi için harcanan sermaye tarihte benzeri az görülen ölçekte büyüyor.
Yüksek talep anlatısı, devasa CapEx’i meşrulaştırıyor. Ancak sermaye döngüsünün kritik sorusu hiçbir zaman "Talep güçlü mü?" olmamıştır. Sorulması gereken asıl soru, "Bu talep, sektöre giren yeni kapasiteyi absorbe edebilecek mi?" sorusudur.

Breaking News: OpenAI, the maker of ChatGPT, is preparing to file to go public in the coming weeks, people familiar with the matter said. nyti.ms/4dF0mag

Ali Cenk Gözen retweeted

Yatırım bankalarının 2027 raporlarını aşağıda bulabilirsiniz:
JP Morgan AM Investment Outlook 2027: cdn.jpmorganfunds.com/conten…
Morgan Stanley 2027 Global Investment Outlook: morganstanley.com/insights/a…
UBS Year Ahead: lnkd.in/gjiVt_gp
Goldman Global Market Outlook 2027: gspublishing.com/content/res…
Barclays PB Outlook 2027: privatebank.barclays.com/con…
JP Morgan PB Outlook 2027: assets.jpmprivatebank.com/co…
PGIM Market Outlook 2027: pgim.com/content/dam/pgim/us…
DWS AM 10 Investment Themes for 2027: lnkd.in/gGcw9vDM
HSBC PB Think Future 2027: hsbc.com.my/content/dam/hsbc…
Santander The Year Ahead 2027 - global economic outlook: santander.com/content/dam/sa…
Goldman Macro Outlook 2027 - Steady Baseline, Downside Risks:
gspublishing.com/content/res…
Invesco 2027 Investment Outlook: invesco.com/content/dam/inve…
ING Market Outlook 2027: think.ing.com/uploads/pdf-re…
JP Morgan AM Market Outlook 2027: am.jpmorgan.com/content/dam/…
Neuberger Berman 2027: lnkd.in/gftwqtAq
ABN AMRO Global Economic Outlook 2027: lnkd.in/gCp5__qp
EFG Outlook 2027: assets.ctfassets.net/1u811bv…
Columbia Threadneedle Multi-Asset Investment Outlook 2027: docs.columbiathreadneedle.co…
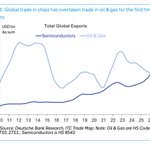
Küresel çip ihracatı, dolar bazında ilk kez petrol ve doğal gaz ihracatını geride bıraktı. Peki bu neden önemli?
● Eski düzende petrol ihraç eden Körfez ülkeleri dolar kazanıyor, bu paranın önemli bir bölümünü ABD devlet tahvillerine ve diğer sabit getirili araçlara yatırıyordu. Böylece petrol geliri yeniden ABD’ye dönüyor, Amerikan bütçe açıklarının finansmanına katkı sağlıyor ve tahvil faizlerini aşağıda tutmaya yardımcı oluyordu.
● Çipten kazanılan paranın farklı bir yoldan dönmesi bekleniyor. Asya’daki çip ihracatçıları zaten Amerikan teknoloji ekosistemiyle iç içe. Bu ülkelerde oluşan birikimin daha büyük kısmı ABD hisselerine, girişim sermayesine, veri merkezlerine ve teknoloji yatırımlarına gidebilir.
● Teknoloji hisselerinin değerlemeleri ve AI yatırım döngüsü desteklenirken, ABD tahvilleri petrodolar dönemindeki kadar güçlü bir yapısal talepten yararlanamayabilir. Diğer koşullar aynıysa bu, tahvil faizlerinin daha yüksek kalması yönünde bir etki yaratır.
Kaynak: Deutsche Bank

PIMCO 2027 için yatırım fikirlerini paylaşmış. Enteresan noktalar var.
● 2027 için temel uyarı, portföylerin göründüğü kadar çeşitli olmayabileceği. Teknoloji hissesi, şirket tahvili, veri merkezi ve enerji altyapısı yatırımı ayrı ayrı bakınca farklı alanlar gibi duruyor. Hepsinin gelir beklentisi aynı yatırımlara dayanıyorsa, aslında aynı riski birkaç farklı yerden almış oluyorsun.
● AI yatırımları giderek daha fazla borçla finanse ediliyor. Rapora göre 2026’da finans dışı şirketlerin dolar cinsi yatırım yapılabilir notlu tahvil ihraçlarının yaklaşık %23’ü AI bağlantılı. Bu oran 2023’te %4 civarındaydı. Dolayısıyla AI harcamalarının geri dönüşüyle ilgili bir sorun, hisse piyasasının yanında şirket tahvillerini de etkileyebilir.
● AI tarafında seçiciler. Kaliteli varlıklarla teminatlandırılmış, sözleşmeye bağlı nakit akışı olan altyapı finansmanını tercih ediyorlar. AI yoğunlaşmasını azaltmak için de konut kredilerine dayalı bazı menkul kıymetleri alternatif görüyorlar.
● S&P 500 almak da eskisi kadar geniş bir dağılım sağlamayabilir. En büyük 10 şirketin endeksteki ağırlığı yaklaşık %40’a ulaşmış. Özellikle temel tüketim, enerji ve sağlıkta teknoloji hisselerinden farklı dinamiklerle hareket eden şirketler bulunabileceğini düşünüyorlar. Ucuzluk, bilanço kalitesi ve düşük oynaklık gibi özellikleri birlikte değerlendirmeyi önemsiyorlar.
● Getiri için bütün piyasanın yükselmesine ihtiyaç duymayan işlemlere de alan açıyorlar. Örneğin modelleri yakın dönemde İngiltere’de faiz düşüşünden yararlanacak, Euro Bölgesi’nde ise ters yönde pozisyon almayı tercih etmiş. Buradaki beklenti iki piyasanın birbirine göre hareketinden kazanmak.
● Borçlu şirketlerde asıl ayrışmanın refinansman sırasında belirginleşmesini bekliyorlar. Eski borcun vadesi geliyor ve şirket aynı parayı çok daha yüksek faizle yeniden bulmak zorunda kalıyor. Raporda, 2028–2029 vadeli CCC notlu tahvillerin mevcut piyasa getirileri ile kuponları arasındaki fark yaklaşık 8–9 yüzde puan.
● Private equity yatırımlara da aynı gözle bakılması gerektiğini söylüyorlar. Bir varlığın fiyatının her gün değişmemesi, ekonomik riskinin düşük olduğu anlamına gelmiyor. Portföyde zaten bulunan sektörlere bir de private credit üzerinden borç veriyorsan, çeşitlendirdiğini düşünürken aynı riski büyütüyor olabilirsin.
● Emtialarda daha geniş bir dağılımı anlamlı buluyorlar. Altın, enerji, sanayi metalleri ve tarım ürünlerinin farklı gelişmelerden etkilendiğini vurguluyorlar. AI altyapı yatırımlarını sanayi metalleri, güçlü El Niño kaynaklı hava koşullarını ise tarım ürünleri için olası destek olarak görüyorlar. İnceledikleri son 3, 6 ve 10 yıllık dönemlerde, %10 emtia içeren portföyün geleneksel %60 hisse–%40 tahvil dağılımından daha iyi risk başına getiri sağladığını belirtiyorlar.
● Portföyü yeniden dengelemek için mutlaka eldeki hisseleri satmak gerektiğini düşünmüyorlar. Yeni gelecek paranın nereye yönlendirileceği de bu dengeyi değiştirebilir. 2027’ye girerken önerileri, mevcut yoğunlaşmayı görüp yeni yatırımları farklı gelir kaynaklarına dağıtmak. Yükselen reel tahvil getirileri nedeniyle sabit getirili araçları da bu açıdan daha cazip buluyorlar.


Tüketici indirim beklese de şirketlerin buna alanı yok.
TCMB’nin temmuz–eylül firma görüşmelerinde, pahalı ürün alışverişlerinin yılın son çeyreğindeki kampanyalara ertelendiği anlatılıyor.
Aynı çalışmada, düşen kârlılığın şirketlerin kampanya imkânlarını kısıtladığı da belirtiliyor.

44
6,040
Ali Cenk Gözen retweeted

BES aylık net nominal katkı payı üretim tutarı Ekim ayında 2,3 milyar TL negatif. En son rahip Brunson kur krizi ve devamında çok sert parasal sıkılaşmanın olduğu 2018 yılında negatif veriler alıyorduk..
Veri BES'e ödenen katkı payları ile katılımcılara yapılan sonlanma ödemelerinin farkını gösteriyor. Dolayısıyla katılımcılara yapılan sonlanma ödemelerinin katkı payı girişlerini aştığını görüyoruz.
Buradaki trendi önümüzdeki aylarda yakından takip etmek lazım. İçinde bulunduğumuz kriz ve makro sebebiyle muhtemelen bir süre daha negatif veri alabiliriz gibi duruyor.

Ali Cenk Gözen retweeted

Fintables Araştırma Direktörü Ali Cenk Gözen, CNBC-e kanalında Meryem Kenan’ın konuğu oluyor.
🗓️ 18 Kasım - Çarşamba
⏰ 15:00
📺 @cnbceofficial

Sıkılaşma döneminde istihdam tarafında çok ciddi bir bozulma görmemiştik.
Ancak yavaşlamanın üstüne fon krizi eklenince ilk defa orası da bozuluyor.
Eleman.(net) verilerinden

$NVDA'da hem açıklanan ciro hem gelecek çeyrek beklentisi tahminlerin üzerinde.
● Ciro beklentiyi yaklaşık %5,9, gelecek çeyrek hedefinin orta noktası %3,8 aştı. Şirketin verdiği ciro bandı 127,4–132,6 milyar dolar. Bandın alt sınırı bile analist ortalamasının üzerinde.
● En güçlü taraf guidance. Şirket, gelecek çeyrekte bunun üzerine yaklaşık %12 daha ciro büyümesi öngörüyor.
● %71–72 brüt marj beklentisi piyasanın beklediği aralıkta.
● Taahhütlerdeki artış devam ediyor. Nvidia’nın tedarik ve üretim kapasitesi için verdiği alım taahhütleri 279 milyar dolardan 390 milyar dolara yükseldi.


BREAKING: Nvidia stock, $NVDA, rises +5% after reporting record quarterly revenue of $115.8 billion, topping expectations.
The company is now guiding $130 billion in revenue for the next quarter, also above expectations.

Ali Cenk Gözen retweeted

Yeni yazım yayında. Öncekilerden farklı olarak bu yazıda getiri amaçlı bir model inşa ediyoruz. Sonrasında bu stratejinin piyasadaki implikasyonlarına değinecek, long/short portföy dinamiklerini inceleyeceğiz
behicgul.com/tr/posts/bist-l…
🤖 Made with AI

Lüks tüketimde pandemi sonrası fiyat artırmak kolaydı. Şimdi müşteriyi tutmak daha zor.
Üçüncü çeyrekte Brunello Cucinelli’nin gelirleri %13,5 artarken Gucci’nin satışları %6 gerilemiş. Son dönemde görülen toparlanma her markada görülmüyor.
Değerlemede burası önemli bir konu. Müşteriyi geri kazanmak için uygun fiyatlı ürüne veya indirime ihtiyaç duyuluyorsa, satışlar toparlansa bile eski marjlara ulaşılamayabilir.
Geçmiş kârlılıkla bakınca ucuz görünen hisse, o kadar ucuz olmayabilir.

Nvidia’nın son dönemdeki en kritik bilançosu bu gece gelecek. Öncesinde Deutsche Bank’ın notundan birkaç çarpıcı bilgi:
● ChatGPT çıktığında yıllık net kârı yaklaşık 5 milyar dolardı. Şimdi son dört çeyrekte 240 milyar dolara yaklaşması bekleniyor.
● Analistlerin 2031 kâr tahmini 625 milyar dolar. Geçen yıl aynı dönem için beklenen rakam 280 milyar dolardı.
● Kâr beklentisi iki katından fazla artmış ama hisse son bir yılda %16 düşmüş. Ekim zirvesinin de yaklaşık %35 altında.
● Bugünkü piyasa değeri, 2031’de beklenen kârın yaklaşık 6 katı. (F/K)


Ali Cenk Gözen retweeted

Falling gold prices and an investment-industry crisis are amplifying a slowdown in Turkish domestic demand bloomberg.com/news/articles/…

Enerjideki kriz, bu kez 2022’deki gibi bir gıda krizine dönüşmedi.
Küresel tahıl arzının, geçen sezonki 145 milyon tonluk artışın ardından bu sezon 20 milyon ton azalması bekleniyor.
Buna rağmen arz, tarihin ikinci en yüksek seviyesinde kalacak.
Kaynak: Dünya Bankası

Meraklısına çok kapsamlı tarımsal emtia outlook raporu:
openknowledge.worldbank.org/…
6
1,960
Birkaç gün önce @Dragonomi de yazmıştı. Son Enflasyon Raporu'nda da buna dikkat çekilmiş.
Türkiye’nin giyimde pay kaybettiği pazarlarda Vietnam, Kamboçya ve Bangladeş öne çıkıyor. Çin de aynı pazarlarda pay kaybetmiş.
Demir-çelikte tablo farklı. Türkiye’nin pay kaybettiği pazarlarda en büyük kazanım Çin’e ait.


Malum, Çin sanayisi Türk ekonomisine giderek daha az alan bırakıyor.
Fakat karşı karşıya bulunduğumuz yapısal tehlike Çin'den de büyük.
Genel olarak Uzakdoğu...
Kore'den Japonya'ya Vietnam'a Hindistan'a kadar hepsi ayrı ayrı.
Ekonomileri hem çok hızlı büyüyor.
Hem zaten büyük ekonomik tabanları var.
En kötüsü, hem de sanayi yatırımlarının GSYH payı artıyor.
Son kısım belki daha kritik. Sağdaki grafiğe o bakımdan dikkat.
Zira dönüp dolaşıp mahsul verecek o yatırımlar ve yine bizi bulacak...

İlginç bir grafik.
Veri merkezi tahvilleriyle kiracı teknoloji şirketlerinin benzer tahvilleri arasındaki getiri farkı 180’den 146 baz puana düşmüş.
Daha az yeni tahvil ihracı, daha az rakip kapasite demek. Talep güçlü kalırsa çalışan tesislerin doluluğu ve kira gelirleri destekleyici olabilir.
PIMCO daralmanın sürmesini bekliyor.


A slower AI buildout doesn’t necessarily mean a smaller one. For investors, the question is who benefits from prolonged scarcity and who bears the cost of delay.
Read this week’s Credit Market Lens from Lotfi Karoui. linkedin.com/pulse/slower-ai…

