

工作:互联网大厂在职算法工程师,P8管理。 投资:主要践行CLEC理念,纳指长期持有,有钱就买;也会研究趋势量化,通过TQQQ、leaps、高股息等,追求alpha收益。 人生:计划靠纳指退休,远离职场,带娃全球旅居
中国
Joined May 2025
- Tweets10.3K
- Following3.6K
- Followers6.2K
- Likes1.8K


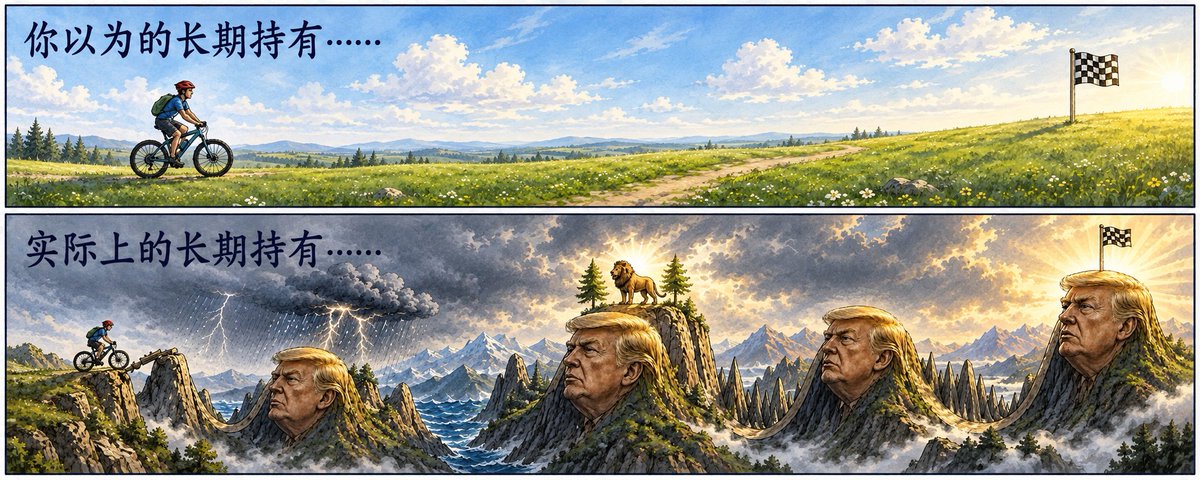
纳指大跌的时候,你更需要的心理按摩!
刷多了长期主义,
最不想听到的一句话,可能就是“你要坚持长期主义”。
因为亏掉的不是游戏里的金币。
是我们每天上班、辛苦攒下的钱,也是对未来生活的一份期待。
所以,看到几十万的浮亏会心疼,会焦虑,甚至会怀疑自己当初的决定,都很正常。
但我想说:
不要在情绪最差的时候,急着给未来十年下结论。
也不必为了证明自己勇敢,强迫自己抄底。
该控制的风险认真控制,剩下的就按自己的计划慢慢来。
周末好好吃顿饭,陪陪家人,出去散散步。
你会发现,虽然账户里的数字变少了,但生活中那些珍贵的东西,并没有因此消失。
我们努力投资纳指,是希望未来有一天,可以更自由、更从容地生活。
别让对未来幸福的追求,变成对当下生活的惩罚。
最后,这段话也留给下一次大跌时的自己:
市场有阴晴,人生也有四季。
允许账户暂时下跌,也允许自己好好生活。
#蓝V
8
14
711
2026年,可能是纳指投资者最容易被反复折磨的一年!
最近纳指暴跌,很多人都觉得今年太难熬了。
我把最近10年的纳指日线拿出来,重新做了统计。
结果发现:
论跌得最惨:2022年,最大回撤35.3%。
论暴涨暴跌:2022年有83个交易日涨跌超过2%,今年只有28天。
论波动率:2020年最高,达到36.6%。
但2026年有一个数据,竟然并列近10年第一!
纳指一年内,已经发生了3轮超过10%的回调!
分别在3月、7月、11月。
更折磨人的是:
前两次回调后,纳指都重新创出了历史新高!
眼看着市场恢复,刚觉得熬过去了,结果第三次又从高点跌了近20%!
2022年的痛苦,是一路跌、一直熬。
2026年的痛苦,是刚看到希望,又被市场狠狠教育一次。
所以我觉得,长期投资最难的不是承受一次暴跌。
而是市场反复给你希望,又反复考验你的信心。
尤其像我一样,今年开始真正入市的,
还没有 2022 年的经验,真是跟坐过山车一样。
希望我们都能坚持住,不要因此而彻底对投资失去信心!

14
13
1,739

纳指跌15%,手里还有20万现金,应该一次买完还是分批抄底?
我拿1985年以来的纳指日线,回测了19次历史回调。
测试3种加仓方式:
① 立即买完20万。
② 分4个月,每月买5万。
③ 跌15%、20%、25%、30%,分别买5万;没买完的12个月后补齐。
3年后的结果竟然是:
立即买完:13次收益最高!
按跌幅买:5次收益最高。
按月份买:仅1次收益最高。
但有意思的是:
2008年按跌幅买,比立即买多赚约2.8万。
2022年同样多赚约3.5万。
可1997年立即买,却比分批多赚28.3万!
看来没有永远最优的抄底方法。
反弹越快,越早买通常越占便宜。
下跌越久,留点现金反而更有价值。
我的理解是:分批买入不是为了保证收益最高,而是为了行情继续下跌时,自己还有余地。
毕竟对已有80万仓位的人来说,真正需要管理的,是整个100万组合的风险。
以及熊市中,你是否敢于克服恐惧买入?

纳指跌了快20%,我发现很多人的长期投资计划,可能只适用于牛市。
涨的时候,恨不得把所有现金都买进去。
跌的时候,又开始怀疑纳指是不是不行了。
明明说好持有十年,结果跌了一个月,就想推翻之前所有决定。
早上读到一篇文章,特别有感触:
提前制定投资计划比临时寻找解释更重要
牛市里你制定的规则,熊市里才知道是不是写给自己看的。
其实投资计划最重要的,不是预测明天涨跌,而是提前想清楚:
跌20%,我怎么办?
跌40%,我还能不能继续持有?
如果两年不涨,我的生活会不会受影响?
这些问题,最好在账户赚钱的时候就想清楚。
因为市场最残酷的地方在于:
它总喜欢在你情绪最差、最没有信心的时候,逼你做最重要的决定。
所以,下一次纳指创新高的时候,别光顾着庆祝。
记得回头看看,今天暴跌时的自己。
好的投资计划,不是让你永远不害怕,而是让你害怕的时候,也知道自己该做什么。


纳指跌15%后抄底,一年后赚钱的概率有多大?我回测完发现:87%!
我很好奇:
如果每次纳指跌15%就买入,持有一年,历史上到底有多少次能赚钱?
于是我拿1985年以来的纳指100历史日线,重新做了一次回测。
规则很简单:
每轮回撤首次跌到15%或更深时买入,持有252个交易日,约等于一年。
结果发现:
① 历史上有15次符合条件且能观察完整一年收益。
② 其中13次赚钱,胜率高达86.7%!
③ 一年后收益中位数达到+30.9%。
看起来是不是很诱人?
但我又发现两个会让你恐惧的数据:
2000年抄底,一年后竟然亏了60%!
2022年抄底,一年后也亏了约15%。
更反常识的是:
如果不等纳指跌15%,而是历史上任意一个交易日买入,一年后赚钱的比例也有82.4%!
辛辛苦苦等到跌15%,历史胜率也只高了约4个百分点!
长期投资最重要的,可能不是每次都买在一个漂亮的价格。
而是有没有足够的现金流、合理的仓位,让自己能够扛过那少数几次真正的大熊市。
投资要看赚钱的概率,但是看到这个 87% 的胜率,你有闲钱且敢加仓吗?

最近的行情有多惨?打开小红书,全是亏钱的。
亏几万的、十几万的,还有亏上百万的。
有人说晚上吃褪黑素也只能睡两小时,甚至有人说亏的要离婚了。
以前市场跌了,还能安慰自己:鸡蛋不能放在一个篮子里。
可这次倒好,纳指跌、黄金跌、比特币也跌。
就算分散投资降低风险,结果也变成了分散亏钱。
真是就算去澳门也不至于天天亏钱啊。
为什么这些八竿子打不着的资产,跌起来这么整齐?
背后有个重要因素:流动性。
说白了,市场就像一个大水池。
水多的时候,大家有钱,什么都敢买。
水少的时候,有人要还债,有人要补保证金,有人急着换现金。
这时候卖的未必是最差的资产,而是最好卖的资产。
当然,估值和盈利预期也会影响行情,不能把下跌全怪流动性。
但这次下跌也让我更加坚定一个想法:
长期投资最重要的,不是预测涨跌,而是确保自己在市场最缺钱的时候,不需要被迫卖出。
牛市拼收益率,熊市拼现金流。
只要企业长期盈利还在增长,投资逻辑没变,就没必要因为一次下跌推翻长期计划。
你们这波回撤了多少?现在还睡得着吗?


回测:纳指跌15%,现在买还是等跌20%?
我把1985年以来真正跌到过15%的16轮纳指回撤拿出来,重新算了三种买入方式。
结果发现:
其中有8轮,根本没跌到20%,就重新创出了历史新高。
也就是说,如果你坚持等跌20%才买,历史上有一半的机会等不到!
但另外8轮,确实继续跌到了20%甚至更深。
假设有100万元,最终都等到指数恢复前高再卖:
情况一:纳指没有跌到20%。
跌15%就买:最终约118万元。
等跌20%:一直拿现金,仍是100万元。
分两批买:最终约109万元。
情况二:纳指继续跌到20%。
跌15%就买:最终约118万元。
跌20%才买:最终125万元。
分两批买:最终约121万元。
其实看起来差异并不大
但它至少说明一个问题:
等更低的价格,确实可能买得更便宜;但等待本身,也可能让你彻底错过买点。
所以我更倾向于提前确定好仓位和加仓计划,而不是把全部希望押在某个神奇的底部数字上。
因为真正的底部,永远是事后才知道的。

纳指跌15%,历史上还会继续跌多少?
纳指已经跌15%了,距离底部还有多远?我重新统计历史数据,发现一个挺平衡的结果:50%!
我把1985年以来纳指100的35轮已结束回撤重新筛选了一遍。
其中,真正跌到过15%的,一共有16轮。
结果发现:
① 8次最终跌到20%或更深,占50%。
② 5次最终跌到25%或更深。
③ 4次最终跌到30%或更深。
这16轮的最终最大跌幅中位数,竟然是20.7%!
什么意思?
如果你在纳指跌15%时买入,按照历史中位数计算,后面还可能承受约6.7%的浮亏。
更极端的情况:
2022年最终跌35.6%;
2000年最终跌82.9%。
但这里还有一个反常识的地方:
如果从跌10%开始统计,35轮中只有8轮演变成熊市。
可一旦已经跌到15%,历史上演变成熊市的比例就升到了50%。
同一段历史,只是改变了观察条件,结论就完全不同!
当然,历史比例不是未来预测。
你觉得这次纳指会止步于15%,还是继续跌到20%?

纳指这波回调,最值得观察的不是跌了多少。
而是:同样面对下跌,国内外两边的人,动作完全不一样。
按支付宝页面的定投人数统计,
过去一个月,某纳指定投人数从 178.9 万降到 107.2 万,
少了 70 多万人。
另一边,Citadel Securities 的数据却显示:
截至 11 月 3 日,美国散户已经连续 22 个交易日净买入美股,
累计净买入接近 330 亿美元。
一边是停止定投,
一边是持续加仓。
这背后最扎心的地方在于:
很多人以为,决定长期收益的是“什么时候买”;
但真正决定结果的,往往是“跌的时候你做了什么”。
再看历史就更明显了。
截至 11 月 19 日,这轮纳指 100 从 10 月高点回撤约 15.1%,
看起来已经挺难受了。
但过去 10 年,纳指平均每年的最大回撤本来就有 16.6%。
2022 年那次更狠:
全年最大回撤约 35.3%,
从高点跌到低点持续了 359 天,
但后来用了大约 758 天,还是重新创出新高。
更夸张的是 2000 年互联网泡沫,
纳指最大回撤高达 82.9%,
花了 15.3 年才回到前高。
所以问题从来不是:
“纳指会不会跌?”
而是:
当纳指下跌时,
你是把筹码交出去的人,
还是把份额慢慢捡回来的人?
同样面对熊市,
有人在停止定投,
有人在持续买入。
真正拉开长期收益差距的,
可能就是这两群人在下跌中的行为差异。


跟CLEC把人生过明白 | Day 037: #CLECJames分享 #CLEC投资
稳定现金流的来源,不当保人、不借钱给人
财务纪律上,
老师说判断能不能继续贷款,
看的是稳定现金流:
来源可以是薪水、退休金,
也可以是被动收入如房租、高股息——
但租金会遇到没房客、高股息会有多寡变化,
拿来当稳定现金流最好打个7 折、8 折保守估算;
只要每月稳定现金流能缴贷款,
这笔贷款就是安全的,和退休不退休无关。
他也给了明确的人际财务原则:
不要当保人、不要借钱给别人。
因为当保人或借钱就是要替人扛债,
若你扛得起,干脆直接把对方需要的钱汇过去、豪迈地说不用还;
若你连直接给都给不起,那就什么都别做。
所谓「借」就代表你其实给不起,那就不要做。
10
12
1,137
BTD抄底纳指的成功率高达85%,为什么最后反而少赚了这么多?
昨天看到一份11月14号的量化研究,主要研究纳指抄底BTD策略,即buy the dip
研究人员回测了近10年的QQQ,测试一种很多人都在用的策略:
平时拿现金,等QQQ从近半年高点跌10%再买入,反弹回原高点或持有满3个月就卖出,继续等待下一次机会。
结果发现:
① 抄底其实挺成功!
近10年触发14次买入。
已经完成的13笔交易中,11笔赚钱,成功率约85%!
② 但长期收益却惨不忍睹!
2017—2026年年化收益:
一直持有QQQ:19.3%
跌10%才抄底:11.3%
每年竟然少赚了8个百分点!
研究还测试了27组不同的抄底参数,结果全部跑输一直持有。
为什么?
这套策略77%的交易时间都在持有现金,等待下一次下跌。
而且他这个策略是回到高点就卖出,并不是我引用的回测逻辑DCA+BTD,收益会更小
你确实买到了不少便宜筹码,却错过了更多上涨行情。
当然,抄底策略的最大回撤也更小,不能只比较收益。
很多人天天研究什么时候抄底,却忘了一个最简单的事实:
牛市的大部分时间,市场根本不给你理想的买点。
研究原文:
finlab.finance/blog/buy-the-…


纳指跌20%就加倍定投,10年下来,居然比无脑定投少赚了27万美元!
最近我用Codex做了一次QQQ量化回测。
2016年底开始,每月拿出1万美元,持续投入10年。
对比两种策略:
① 无脑定投:每月1万全部买QQQ。
② 跌20%加倍:平时只买8000美元,留2000美元现金等机会,纳指回撤20%后,每月加倍买入1.6万。
结果挺扎心:
无脑定投:最终313万美元。
跌20%加倍:最终286万美元。
差了整整27万美元!
更有意思的是,Codex把收益拆开了:
低位加倍买入,确实多赚了8.7万美元。
但平时少买,错过的上涨却价值35.8万美元!
原来抄底最贵的成本,有时候不是买错,而是一直等着没买。
当然,这只是2016—2026年这一段历史,不能说明每次熊市都该无脑买。

