

Abogado. LLM Tributación Internacional | Legal Wealth Management | Gestión Patrimonial | Impuestos e Inversiones Opiniones personales.
Joined February 2012
- Tweets20K
- Following597
- Followers9.5K
- Likes5.2K




Pinned Tweet
🧮 Invertir no es solo decidir dónde poner tu dinero.
También implica entender cómo la tributación, las decisiones financieras y la gestión patrimonial se conectan entre sí.
🤷♂️¿Cuál es el error más común?
Pensar que estos temas pueden analizarse por separado.
CEFI 2026 está diseñado para ayudarte a entender tu patrimonio de manera integral, junto a expertos en tributación, gestión patrimonial, régimen cambiario e inversiones.
Construye tu Perfil de Gestión Patrimonial y Tributaria y completa tu Pasaporte del Inversionista Global.
Porque puedes delegar muchas cosas, pero el criterio sobre tu patrimonio debe ser tuyo.
¿Quieres ser parte de CEFI 2026?
duranwealthacademy.com/cefi
Duran | El Man de Los Impuestos retweeted

Acá con un ejemplo que explica la zona gris en renta naturales, que no recaudarian nada en el tramo entre $4.240.000 y $5.015.000 para quien no tiene patrimonio ni consumos altos.


El hombre robó dos bancos, miró directamente a las cámaras de seguridad y se fue tranquilamente para su casa.
No llevaba máscara. No intentó esconder su cara. Y lo más increíble: estaba convencido de que jamás lo encontrarían.
Era 1995. Se llamaba McArthur Wheeler y había descubierto, según él, una fórmula infalible para hacerse invisible: untarse jugo de limón en la cara.
Lo capturaron ese mismo día.
Su historia llamó la atención de David Dunning, quien junto con Justin Kruger investigó un fenómeno que hoy lleva sus apellidos: cuanto menos sabemos de algo, más podemos sobreestimar lo que sabemos.
Y aquí es donde la historia se pone tributaria.
Porque conozco inversionistas que tienen cuentas en el exterior, no declaran sus inversiones y están convencidos de que la DIAN nunca se enterará.
Les hablas de CRS, intercambio automático de información, acuerdos entre administraciones tributarias... y descubres que no tienen ni idea.
Pero de una cosa están completamente seguros: «Eso nunca lo van a encontrar».
El problema de Wheeler no era el jugo de limón. Era su absoluta confianza en algo que no entendía.
Y ese puede ser también uno de los mayores riesgos de nuestra gestión patrimonial.
Invertir en el exterior no nos hace invisibles fiscalmente.
Por cierto, hoy volví a leer esta maravillosa historia de la mano de Alberto Lozano en LinkedIn. Y no pude evitar pensar en nuestros inversionistas.
¡Cuánto jugo de limón debe haber en algunos portafolios!
En época de reforma tributaria, todos nos volvemos expertos en impuestos. Opinamos, criticamos y hacemos cuentas.
¡Y bienvenido sea ese interés! Ojalá no fuera solo de temporada.
Porque cuando invertimos, pocos se preocupan por entender cómo los impuestos afectan sus decisiones y su rentabilidad. Y cuando llega la declaración de renta, más de uno prefiere hacerse el ciego, sordo y mudo.
Curiosa relación la nuestra con los impuestos: nos preocupan cuando los quieren cambiar, pero los ignoramos cuando podemos gestionarlos.
Esta imagen, que hace parte de mi charla de hoy en Aval Asset Management, muestra por qué deberíamos entender nuestra tributación mucho antes de que cambien las reglas.
La gestión patrimonial no es un asunto de temporada.

Duran | El Man de Los Impuestos retweeted
Y si es así, y alguien nos va a robar:
Es lo que más debemos entender, planear y aprovechar beneficios.
La mayoría de personas sienten que los robaron..
... pero al otro día vuelven a pasar por la misma calle, haciendo lo mismo y sin entender que fue lo que pasó.
Todos a planear.
Quien entiende sus impuestos, invierte diferente!
El mayor riesgo de mis inversiones soy yo mismo.
Me obsesiono con encontrar el ETF perfecto.
Pero no tengo seguros, firmo contratos sin entenderlos, ignoro los impuestos y, si mañana me pasa algo, mi familia necesitaría un detective para encontrar mis inversiones.
¿Y yo preocupado porque el S&P 500 cayó un 2%?
¡El mercado ni se enteró y yo solito puse en riesgo mi patrimonio!
Uno de los slides de mi clase de mañana.
Porque invertir es una cosa. Gestionar el patrimonio es otra.

Duran | El Man de Los Impuestos retweeted
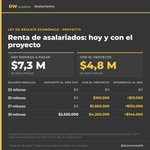
🧮 El proyecto de Ley de Rescate Económico bajaría de aprox $7,3 a $4,8 millones el salario mensual desde el cual se empieza a pagar impuesto de renta.
Casi $2,5 millones de diferencia.
Les explico.
Hoy, los primeros 1.090 UVT de renta líquida gravable pagan 0 %.
El proyecto reduciría ese tramo a 720 UVT. Y entre 720 y 1.090 UVT aparecería una tarifa del 9 %.
¿Qué significaría esto para los asalariados?
Hicimos el ejercicio del impuesto anual:
• $3 millones: seguiría pagando $0.
• $5 millones: pasaría de $0 a $160.000.
• $7 millones: de $0 a $1.580.000.
• $9 millones: de $2.530.000 a $4.260.000.
Y aquí está lo interesante.
El proyecto no solo aumentaría el impuesto de quienes ya pagan renta. Haría que muchos asalariados que hoy no pagan empezaran a hacerlo.
Y eso cambiaría una parte importante de la tributación de los ingresos laborales en Colombia.
Por ahora, es un proyecto. El Congreso tendrá la palabra.
Cifras aproximadas con UVT 2026, prestaciones legales, seguridad social actual y beneficios tributarios al tope. Sin incorporar el cambio propuesto en salud.


Aquí les dejó las imagenes.
Se comenzaría a pagar desde un salario de 4.8M.
Eso no es coger la tabla y multiplicarlo por UVTs.
Hace falta tomar ingresos no constitutivos de renta y las deducciones.
Por eso es más arriba.


Incorrecto. Hay que entender cómo funcionan las tarifas marginales. Este cambio en los rangos haría que TODAS las personas cuya base gravable exceda 3.142.440 pesos, pasarían a pagar un mayor impuesto de renta. No es cierto que los que están actualmente en el rango con tarifa de 39% van a seguir pagando lo mismo. El hecho de que se introduzca el rango con tarifa de 9% y que los rangos con tarifas de 35% y 37% suban a una de 39%, automáticamente aumenta el valor a pagar del rango por encima de 135.299.500 pesos.

🧮 El proyecto de Ley de Rescate Económico bajaría de aprox $7,3 a $4,8 millones el salario mensual desde el cual se empieza a pagar impuesto de renta.
Casi $2,5 millones de diferencia.
Les explico.
Hoy, los primeros 1.090 UVT de renta líquida gravable pagan 0 %.
El proyecto reduciría ese tramo a 720 UVT. Y entre 720 y 1.090 UVT aparecería una tarifa del 9 %.
¿Qué significaría esto para los asalariados?
Hicimos el ejercicio del impuesto anual:
• $3 millones: seguiría pagando $0.
• $5 millones: pasaría de $0 a $160.000.
• $7 millones: de $0 a $1.580.000.
• $9 millones: de $2.530.000 a $4.260.000.
Y aquí está lo interesante.
El proyecto no solo aumentaría el impuesto de quienes ya pagan renta. Haría que muchos asalariados que hoy no pagan empezaran a hacerlo.
Y eso cambiaría una parte importante de la tributación de los ingresos laborales en Colombia.
Por ahora, es un proyecto. El Congreso tendrá la palabra.
Cifras aproximadas con UVT 2026, prestaciones legales, seguridad social actual y beneficios tributarios al tope. Sin incorporar el cambio propuesto en salud.
Duran | El Man de Los Impuestos retweeted
¿Y si el próximo gran cambio para los inversionistas no está en qué comprar, sino en cómo invertir?
El Gobierno acaba de radicar el proyecto de Ley de Rescate Económico.
Todavía NO es ley. Pero hay varias propuestas que me llamaron la atención desde la gestión patrimonial.
Les cuento 8:
1️⃣ Renta de personas naturales. Aparece una tarifa del 9% para el tramo de renta gravable entre $38 y $57 millones anuales que hoy está al 0%. Y por encima de unos $454 millones, el excedente tributaría al 39%.
2️⃣ Menos beneficios para empleados. El 25% de renta exenta conservaría su porcentaje, pero el límite bajaría de 790 a 630 UVT. También desaparecería la deducción adicional de 72 UVT por dependientes.
3️⃣ Adiós al componente inflacionario. ¿Tu CDT te paga intereses que apenas compensan la inflación? Esa parte también quedaría gravada. Menos rentabilidad después de impuestos.
4️⃣ Normalización tributaria al 15%. Una nueva oportunidad para declarar activos omitidos hasta el 30 de junio de 2027. Y mucha atención con los trusts, fundaciones y seguros del exterior: se plantean reglas de transparencia que pueden obligar al fundador a declararlos.
5️⃣ El impuesto al patrimonio se resiste a morir. Seguiría hasta 2030 y desaparecería desde 2031. Eso sí, con un umbral mayor: cerca de $5.000 millones de patrimonio líquido.
6️⃣ Criptomonedas. Por fin reglas expresas en el Estatuto Tributario. La simple valorización no generaría renta, el costo de los criptoactivos fungibles se calcularía por promedio ponderado y los tokens que representen jurídicamente otros activos seguirían las reglas de estos. Incluso habría una normalización especial del 5%.
7️⃣ Seguridad social. Los independientes pasarían del 12,5% en salud a una tarifa progresiva de hasta el 15,5%. Y recuerden algo: para la UGPP, vivir de dividendos o arrendamientos también puede generar obligación de cotizar.
8️⃣ Sociedades. La tarifa general de renta empresarial bajaría al 33% en 2027 y al 31% desde 2028.
Y aquí aparece una pregunta interesante:
¿Invertir a mi nombre o a través de una sociedad?
Ojo, una sociedad no es automáticamente mejor. También hay que considerar los impuestos cuando se distribuyen las utilidades.
Pero el proyecto plantea algo que merece análisis: mayores cargas sobre ciertas rentas y beneficios de las personas naturales, mientras reduce la tarifa empresarial.
Insisto: es un proyecto, no una ley. Faltan debates, modificaciones y aprobación del Congreso.
No hay que salir corriendo a cambiar las inversiones.
Pero sí vale la pena empezar a hacer números.
Porque entender los impuestos antes de invertir siempre será más útil que descubrirlos cuando llegue la declaración de renta.
Duran | El Man de Los Impuestos retweeted
🧮¿Qué significa que quieran eliminar el componente inflacionario?
Que podrías terminar pagando impuestos sobre una parte de los intereses que simplemente compensa la inflación.
Y para los inversionistas, esto es MUY importante.
Les pongo un ejemplo.
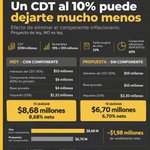
Tienes $100 millones en un CDT al 10% anual.
Te ganas $10 millones.
Tu tarifa marginal de renta es del 33%.
Y supongamos un componente inflacionario del 60%, para facilitar las cuentas.
🟢 HOY, CON COMPONENTE INFLACIONARIO
De los $10 millones de intereses, $6 millones no están gravados.
Pagas el 33% sobre los otros $4 millones.
Impuesto: $1.320.000.
Te quedan $8.680.000. Rentabilidad neta: 8,68%.
🔴 CON EL PROYECTO, SIN COMPONENTE INFLACIONARIO
Los $10 millones estarían gravados.
Impuesto al 33%: $3.300.000.
Te quedan $6.700.000. Rentabilidad neta: 6,7%.
¿Se dan cuenta?
El banco sigue pagando exactamente el mismo 10%.
Pero tú recibes $1.980.000 MENOS.
Y el impuesto sobre los intereses se multiplica por 2,5.
Eso es lo que está en juego con la posible eliminación del componente inflacionario.
Un beneficio que hoy permite a ciertas personas naturales excluir de renta una parte de sus rendimientos financieros, por ejemplo, los de un CDT.
Ojo: todavía es un PROYECTO, no una ley. Y el 60% es un supuesto para el ejemplo.
Pero vale la pena entenderlo.
Porque una cosa es lo que renta tu inversión.
Y otra, muy distinta, lo que termina en tu bolsillo.
Quien no entiende el componente inflacionario, no entiende realmente cuánto le están rentando sus inversiones.


Duran | El Man de Los Impuestos retweeted

Hay CDTs al 13% y quieren salir corriendo para allá. Pero donde quiten el componente inflacionario, la cuenta cambia bastante. Por ejemplo, para alguien cuyos intereses tributen al 33%, ese 13% quedaría en 8,71% después de renta. Hay que mirar cuánto queda en el bolsillo…
Se los pongo así.
El componente inflacionario es una norma que está en el centro de la gestión patrimonial de los colombianos.
Su eliminación cambiaría la forma como los colombianos invertimos.
Las áreas de productos de las entidades financieras tendrían bastante trabajo!

🧮¿Qué significa que quieran eliminar el componente inflacionario?
Que podrías terminar pagando impuestos sobre una parte de los intereses que simplemente compensa la inflación.
Y para los inversionistas, esto es MUY importante.
Les pongo un ejemplo.
Tienes $100 millones en un CDT al 10% anual.
Te ganas $10 millones.
Tu tarifa marginal de renta es del 33%.
Y supongamos un componente inflacionario del 60%, para facilitar las cuentas.
🟢 HOY, CON COMPONENTE INFLACIONARIO
De los $10 millones de intereses, $6 millones no están gravados.
Pagas el 33% sobre los otros $4 millones.
Impuesto: $1.320.000.
Te quedan $8.680.000. Rentabilidad neta: 8,68%.
🔴 CON EL PROYECTO, SIN COMPONENTE INFLACIONARIO
Los $10 millones estarían gravados.
Impuesto al 33%: $3.300.000.
Te quedan $6.700.000. Rentabilidad neta: 6,7%.
¿Se dan cuenta?
El banco sigue pagando exactamente el mismo 10%.
Pero tú recibes $1.980.000 MENOS.
Y el impuesto sobre los intereses se multiplica por 2,5.
Eso es lo que está en juego con la posible eliminación del componente inflacionario.
Un beneficio que hoy permite a ciertas personas naturales excluir de renta una parte de sus rendimientos financieros, por ejemplo, los de un CDT.
Ojo: todavía es un PROYECTO, no una ley. Y el 60% es un supuesto para el ejemplo.
Pero vale la pena entenderlo.
Porque una cosa es lo que renta tu inversión.
Y otra, muy distinta, lo que termina en tu bolsillo.
Quien no entiende el componente inflacionario, no entiende realmente cuánto le están rentando sus inversiones.
Esta reforma, hace invertir, un ejercicio aún más tributario.
¿Y si el próximo gran cambio para los inversionistas no está en qué comprar, sino en cómo invertir?
El Gobierno acaba de radicar el proyecto de Ley de Rescate Económico.
Todavía NO es ley. Pero hay varias propuestas que me llamaron la atención desde la gestión patrimonial.
Les cuento 8:
1️⃣ Renta de personas naturales. Aparece una tarifa del 9% para el tramo de renta gravable entre $38 y $57 millones anuales que hoy está al 0%. Y por encima de unos $454 millones, el excedente tributaría al 39%.
2️⃣ Menos beneficios para empleados. El 25% de renta exenta conservaría su porcentaje, pero el límite bajaría de 790 a 630 UVT. También desaparecería la deducción adicional de 72 UVT por dependientes.
3️⃣ Adiós al componente inflacionario. ¿Tu CDT te paga intereses que apenas compensan la inflación? Esa parte también quedaría gravada. Menos rentabilidad después de impuestos.
4️⃣ Normalización tributaria al 15%. Una nueva oportunidad para declarar activos omitidos hasta el 30 de junio de 2027. Y mucha atención con los trusts, fundaciones y seguros del exterior: se plantean reglas de transparencia que pueden obligar al fundador a declararlos.
5️⃣ El impuesto al patrimonio se resiste a morir. Seguiría hasta 2030 y desaparecería desde 2031. Eso sí, con un umbral mayor: cerca de $5.000 millones de patrimonio líquido.
6️⃣ Criptomonedas. Por fin reglas expresas en el Estatuto Tributario. La simple valorización no generaría renta, el costo de los criptoactivos fungibles se calcularía por promedio ponderado y los tokens que representen jurídicamente otros activos seguirían las reglas de estos. Incluso habría una normalización especial del 5%.
7️⃣ Seguridad social. Los independientes pasarían del 12,5% en salud a una tarifa progresiva de hasta el 15,5%. Y recuerden algo: para la UGPP, vivir de dividendos o arrendamientos también puede generar obligación de cotizar.
8️⃣ Sociedades. La tarifa general de renta empresarial bajaría al 33% en 2027 y al 31% desde 2028.
Y aquí aparece una pregunta interesante:
¿Invertir a mi nombre o a través de una sociedad?
Ojo, una sociedad no es automáticamente mejor. También hay que considerar los impuestos cuando se distribuyen las utilidades.
Pero el proyecto plantea algo que merece análisis: mayores cargas sobre ciertas rentas y beneficios de las personas naturales, mientras reduce la tarifa empresarial.
Insisto: es un proyecto, no una ley. Faltan debates, modificaciones y aprobación del Congreso.
No hay que salir corriendo a cambiar las inversiones.
Pero sí vale la pena empezar a hacer números.
Porque entender los impuestos antes de invertir siempre será más útil que descubrirlos cuando llegue la declaración de renta.
Duran | El Man de Los Impuestos retweeted
Proyecto de Ley de Rescate.
Lo más relevante que ví para los inversionistas:
Componente inflacionario.
Esto cambiaría la forma como los colombianos de a pie invertimos.
Es duplicar y más la tributación sobre los CDTs de la mayoría.
Esperar....
🧮¿Qué significa que quieran eliminar el componente inflacionario?
Que podrías terminar pagando impuestos sobre una parte de los intereses que simplemente compensa la inflación.
Y para los inversionistas, esto es MUY importante.
Les pongo un ejemplo.
Tienes $100 millones en un CDT al 10% anual.
Te ganas $10 millones.
Tu tarifa marginal de renta es del 33%.
Y supongamos un componente inflacionario del 60%, para facilitar las cuentas.
🟢 HOY, CON COMPONENTE INFLACIONARIO
De los $10 millones de intereses, $6 millones no están gravados.
Pagas el 33% sobre los otros $4 millones.
Impuesto: $1.320.000.
Te quedan $8.680.000. Rentabilidad neta: 8,68%.
🔴 CON EL PROYECTO, SIN COMPONENTE INFLACIONARIO
Los $10 millones estarían gravados.
Impuesto al 33%: $3.300.000.
Te quedan $6.700.000. Rentabilidad neta: 6,7%.
¿Se dan cuenta?
El banco sigue pagando exactamente el mismo 10%.
Pero tú recibes $1.980.000 MENOS.
Y el impuesto sobre los intereses se multiplica por 2,5.
Eso es lo que está en juego con la posible eliminación del componente inflacionario.
Un beneficio que hoy permite a ciertas personas naturales excluir de renta una parte de sus rendimientos financieros, por ejemplo, los de un CDT.
Ojo: todavía es un PROYECTO, no una ley. Y el 60% es un supuesto para el ejemplo.
Pero vale la pena entenderlo.
Porque una cosa es lo que renta tu inversión.
Y otra, muy distinta, lo que termina en tu bolsillo.
Quien no entiende el componente inflacionario, no entiende realmente cuánto le están rentando sus inversiones.
Para los que les gusta más explicado en imágenes aquí se las dejo.
Mañana explicación Componente Inflacionario.
Para mí este cambia la forma como loa colombianos invertimos!
¿Y si el próximo gran cambio para los inversionistas no está en qué comprar, sino en cómo invertir?
El Gobierno acaba de radicar el proyecto de Ley de Rescate Económico.
Todavía NO es ley. Pero hay varias propuestas que me llamaron la atención desde la gestión patrimonial.
Les cuento 8:
1️⃣ Renta de personas naturales. Aparece una tarifa del 9% para el tramo de renta gravable entre $38 y $57 millones anuales que hoy está al 0%. Y por encima de unos $454 millones, el excedente tributaría al 39%.
2️⃣ Menos beneficios para empleados. El 25% de renta exenta conservaría su porcentaje, pero el límite bajaría de 790 a 630 UVT. También desaparecería la deducción adicional de 72 UVT por dependientes.
3️⃣ Adiós al componente inflacionario. ¿Tu CDT te paga intereses que apenas compensan la inflación? Esa parte también quedaría gravada. Menos rentabilidad después de impuestos.
4️⃣ Normalización tributaria al 15%. Una nueva oportunidad para declarar activos omitidos hasta el 30 de junio de 2027. Y mucha atención con los trusts, fundaciones y seguros del exterior: se plantean reglas de transparencia que pueden obligar al fundador a declararlos.
5️⃣ El impuesto al patrimonio se resiste a morir. Seguiría hasta 2030 y desaparecería desde 2031. Eso sí, con un umbral mayor: cerca de $5.000 millones de patrimonio líquido.
6️⃣ Criptomonedas. Por fin reglas expresas en el Estatuto Tributario. La simple valorización no generaría renta, el costo de los criptoactivos fungibles se calcularía por promedio ponderado y los tokens que representen jurídicamente otros activos seguirían las reglas de estos. Incluso habría una normalización especial del 5%.
7️⃣ Seguridad social. Los independientes pasarían del 12,5% en salud a una tarifa progresiva de hasta el 15,5%. Y recuerden algo: para la UGPP, vivir de dividendos o arrendamientos también puede generar obligación de cotizar.
8️⃣ Sociedades. La tarifa general de renta empresarial bajaría al 33% en 2027 y al 31% desde 2028.
Y aquí aparece una pregunta interesante:
¿Invertir a mi nombre o a través de una sociedad?
Ojo, una sociedad no es automáticamente mejor. También hay que considerar los impuestos cuando se distribuyen las utilidades.
Pero el proyecto plantea algo que merece análisis: mayores cargas sobre ciertas rentas y beneficios de las personas naturales, mientras reduce la tarifa empresarial.
Insisto: es un proyecto, no una ley. Faltan debates, modificaciones y aprobación del Congreso.
No hay que salir corriendo a cambiar las inversiones.
Pero sí vale la pena empezar a hacer números.
Porque entender los impuestos antes de invertir siempre será más útil que descubrirlos cuando llegue la declaración de renta.


