

税金・お金と、ネットの事件で損しないための話を、国税庁や発表元の原文で確かめて書いています。AIの答えも原文で答え合わせ。元UE4エバンジェリスト / Muv-Luv VR開発 / 著書あり。
デジタル埼玉
Joined October 2014
- Tweets34.5K
- Following1.3K
- Followers2.3K
- Likes17.8K


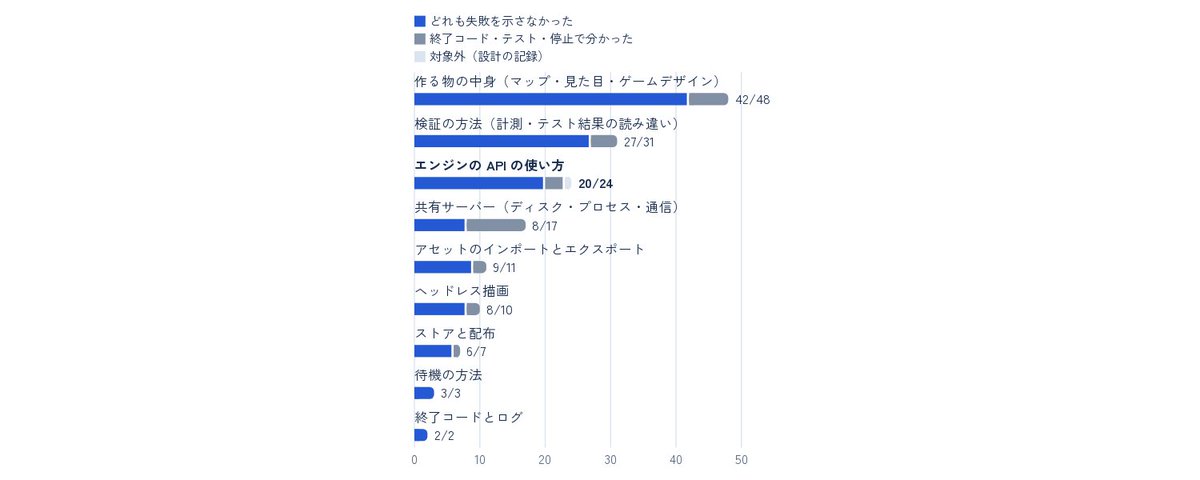
Claude Code に Godot と Unreal Engine の開発を任せた失敗記録 153 件を読み直した。
125 件(82%)は、終了コードもテストの合否も失敗を示さず、処理も止まっていなかった。エンジンの API の誤りでも 24 件中 20 件だった。
3
1
60
Claude Code に Godot と Unreal Engine の開発を任せた失敗記録 153 件を、種類と「その場で失敗と分かったか」で分けた。
ヘッドレスで回す入口、終了コード以外での合否の決め方、ボットによる自動プレイ、AI に任せる前に入れた 5 つの仕組みは、AIコンパスに載せた。
ai-media.co.jp/claude-code-g…

16
ぬるぽん | 働かずに生きてた人 retweeted

MetaHuman clothing from different packs clipping through each other?
Outfit Creator fits every garment to the body and to each other — one click, right inside Unreal Engine 5.8.
Free in Early Access until Dec 31 👇
#UnrealEngine #MetaHuman
ぬるぽん | 働かずに生きてた人 retweeted

Anyone can create high-quality MuJoCo sim tasks now with Antigravity Robotics Plugin. Here are prompts I used 🚀 Take it for eval, RL, data-gen ... I'd be surprised if I don't see robot GTA next week!

Teaching robots new tasks just got a lot faster. 🤖
With Gemini 4 Hydrogen and the new robotics plugin for Google @Antigravity, you can connect a supported arm, practice in @MuJoCo simulation, and run tasks in the real world using plain conversation.
AIゲームバブルの裏で「税金破産」する個人開発者が続出する
最近、ゲーム開発界隈ではAI活用が急速に進展し、本来は高度な知識と技術を要するゲーム制作の「治安」が急速に悪化しているという声が上がっています。GDCの最新レポートでは、業界開発者の40%が生成AIを利用していると報告されています。しかし、このAIバブルは、個人開発者に「大ヒットしても税金で破産する」という残酷な現実を突きつけます。
「え?AIでゲームが作りやすくなって、ヒットすれば儲かるんじゃないの?」
そう思うでしょう。しかし、日本の税制とプラットフォームの規約は、個人開発者が想定しない形で富を収奪します。
なぜそんな悲劇が起きるのか、具体的な数字を交えて解説します。
(※AIでゲーム開発に挑戦するクリエイターは、絶対にブックマーク推奨です)
👇
■罠その1:プラットフォームの手数料と「1口座」の壁
もしあなたがAIを活用して開発したゲームがSteamで「790円で700万本」売れる特大ヒットを記録し、売上が55億円に達したとします。これは夢のような話です。
しかし、まずSteamの手数料が売上に対して約30%かかります。これは業界標準ですが、累計売上が1,000万ドル(約15億円)を超えると25%、5,000万ドル(約75億円)を超えると20%に下がる段階制です。Unreal Engineを利用している場合、ゲームの売上が100万ドル(約1.5億円)を超えた部分には5%のロイヤリティが発生します。
例えば、売上55億円の場合、これらの手数料とロイヤリティを差し引くと、手元に残る純収入は約38億円になるでしょう。
ここからが本当の地獄です。Steamは「1つのパートナーにつき、振込先の銀行口座は1つだけ」という厳格なルールを設けています。つまり、38億円が代表者Aの個人口座に一括で振り込まれるのです。
■罠その2:共同開発者に「贈与税」が襲いかかる
もしあなたが共同開発者Bと2人チームで、Aの口座に振り込まれた38億円を「1人19億円」で分けようとした場合、税務署から「AからBへの19億円の贈与」と認定される危険性が極めて高いです。共同事業契約書が事前に存在しない限り、この認定を覆すのは困難です。
贈与税の税率は、特例贈与財産の場合、基礎控除110万円を適用した後の課税価格に対して最大55%です。19億円の贈与(基礎控除110万円適用後18億9890万円)に対する贈与税は約10億4,380万円になります。Bは受け取った19億円のうち、約10.4億円を税金で持っていかれます。
■罠その3:代表者Aには「所得税・住民税」の猛威
さらに恐ろしいのは、税務署のシステム(KSK)は高額な入金を捕捉します。Aの口座に38億円が入金されているにもかかわらず、Aが「自分の取り分は19億円です」と申告した場合、「売上の過少申告」を疑われ、高確率で税務調査が入ります。共同事業であることを証明する契約書がなければ、38億円全額が「Aの所得」と見なされる可能性が極めて高いです。
所得5億円の場合の所得税は約2億2,020万円(税率45%控除額479.6万円適用)です。住民税は一律10%で約5,000万円となります。合計で約2億7,020万円が課税されます。所得38億円の場合、所得税は最高税率45%が適用され、住民税も加えると、約19億円以上が税金で消えます。
結果として、
A:税金で約19億円以上を支払う(手元に残るのは約19億円未満)
B:贈与税で約10.4億円を支払う(手元に残るのは約8.6億円)
二人合わせて30億円近くが税金で消し飛びます。
■罠その4:2年目の「予定納税」という名のデスゲーム
仮に、事前に「任意組合契約」などを締結しており、無事に1人19億円の所得として認められたとしましょう。それでも日本の累進課税(所得税の最高税率45%+住民税10%)の下では、税負担は甚大です。
前年の高額所得に基づき、翌年には「住民税」の納付書が届きます。さらに、所得税の『予定納税(前払い)』として、前年の所得税額の3分の2が請求されます。もし1年目に「19億も入った!」と喜んでタワマンや高級車を買い漁り、手元に数億円しか残していなかったら、2年目にやってくる高額な税金が払えず、ゲームは大ヒットしたのに「税金倒産」という最悪の結末を迎えます。
■どうすればこの地獄から抜け出せるのか?
もしあなたがAIを活用して数億円規模の売上を目指すなら、個人口座で受け取るのは絶対にやめるべきです。
解決策は「法人化(合同会社や株式会社の設立)」一択です。
法人であれば、法人税(約30%)が適用されるため、個人の最高税率より大幅に低く、数億円単位の節税が可能です。役員報酬として計画的に分配できるため、贈与税のリスクもありません。
夢を追うクリエイターの皆さん。「ゲームを作る技術」と同じくらい、「お金と税金の知識」はあなたの身を守る強力な武器になります。AIでゲームが作りやすくなった今だからこそ、ヒットの兆しが見えたら、PCの前に座り続けるのではなく、まずは優秀な税理士に駆け込むべきです。
---
この投稿が少しでも参考になったら、「いいね」と「リポスト」をお願いします!
クリエイターの友人がいる方は、ぜひシェアして教えてあげてください。
#ゲーム開発 #AIと税金 #クリエイター支援 #税金対策

1
3
628
提出前のチェックリストに増えた項目があります。Steamのプレイボタンから起動して5分以上遊ぶ必要があり(過去7日以内の記録、反映に数分)、DirectXなどの再頒布パッケージの指定か不要の申告も求められます。
45
ぬるぽん | 働かずに生きてた人 retweeted

Sync-Strata、一般公開しました🎉
github.com/hiruhiru2005/sync…
家庭用PCでQwen3.8 Flash-Next(125B MoE)を高速に動かせる、Strataベースのローカルアプリです
RAMに合わせてSync-XS / S / Mの3モデルから選べます
Windows / Linux対応
(注: 試験版のため、不具合が起きる可能性があります)


Update v1.10.11 is out for Grim Guild.
Each paper now says how many the place has room for. Tight places cannot be made safe by adding people. When fewer go, you choose who goes.
Saves open as they are.
store.steampowered.com/app/5…

30
Steamの審査で45営業日という話を見かけますが、複数の開発者の報告では新規登録(本人確認や税務)の審査の表示とのことです。登録済みの開発者がビルドを出す審査は、Valveの告知によると最大12営業日です。
steamcommunity.com/groups/st…
#ゲーム制作

2
146
最近のインディーゲームは炎上商法が流行ってるんだろうか?メディアも炎上しそうとかしたやつ取り上げるの好きですね。

アリスソフトから独立したIMAYUI氏のダークメルヘンなドット絵RPG『Terminus Historia|境界戦役』が、Steamで早期アクセス開始
news.denfaminicogamer.jp/new…
NPCは仲間に誘ったり戦ったり、物を盗んだりできる。誰と関係を築いたかでエンディングも変わる。物語は4ルートに分かれ、1ルート約7〜15時間
69
更新 v1.10.11 を配信しました。発売以来、最大の更新です。
依頼の紙は、ただ人数を揃えて出せば済むものではなくなりました。送り出す者には身の上があり、帰りを待つ誰かがいます。
セーブはそのまま開けます。『グリムギルド』
store.steampowered.com/app/5…

1
44
AI課金で年40万円を溶かし、新NISAの非課税枠を捨てる人々
MMORPG「ArcheAge S: Strait of Freedom」がQ&A動画を公開し、オリジナル版にあった「労働力」システムを廃止すると発表しました。ゲームの世界では労働力が不要になる一方で、現実世界ではAIツールへの過剰な課金で、あなたの「労働力」がAIベンダーに搾取されている事実から目を背けてはいけません。
ChatGPT Plus $20、Claude Pro $20、Midjourney $30、Perplexity Pro $20、Runway $35、ElevenLabs $22。これらを契約すると、合計で月額147ドル、1ドル150円換算で月額22,050円です。もしあなたがここにさらに数個のAIツールを追加し、月額3万円以上をAIツールに支払っているなら、年間36万円以上の出費です。これは新NISAの非課税投資枠「年間360万円」の1割以上を、AIベンダーに献上しているのと同じです。
「え?AIで効率化してるのに、なぜそんな損をするの?」
そう思うと、これがAIツールのサブスク構造が仕掛ける巧妙な罠です。
※AIツールに月額数万円を支払っている人は、絶対にブックマーク推奨です。
罠その1: 「重複機能」を別々に契約させられている
ChatGPT Plusでできることの多くはClaude Proでも可能です。画像生成ではMidjourneyが有名ですが、Stable Diffusion XLは無料で同等レベルの生成が可能です。各AIベンダーは、自社独自のキラー機能を1〜2個持ちつつ、その他は競合と似た機能を提供します。ユーザーは「念のため全部契約しておこう」と考え、結果的に重複した機能に二重、三重に課金する構造に陥ります。これは、ベンダーがLTV(顧客生涯価値)を最大化するために設計した、巧妙なビジネスモデルです。
罠その2: 「API課金」という選択肢が隠されている
ChatGPT Plusに月額20ドル支払う人は、APIで同じサービスを利用すれば、月額数百円で済む場合がほとんどです。現在のOpenAIのAPI料金体系では、GPT-4 Turboというモデル名は直接見当たらず、GPT-6.1 Solなどの新しいモデルが提示されており、その料金体系に基づくと、一般的な利用であれば、月額数百円から数千円で十分賄えます。Claude OpusのAPI利用料は、入力トークン100万あたり5ドル、出力トークン100万あたり25ドルです。これらのAPIを直接利用することで、サブスク版の10分の1以下の費用で運用することが可能です。しかし、ベンダーがAPIの存在を積極的にアピールしないのは、サブスクリプションによる安定収益を最優先しているからです。
罠その3: 「ローカルLLM」の限界とクラウドの罠
私は自宅でRTX 3090を5枚挿したマシンを組み、ローカルLLMの実用性を検証しました。結果として、まともに実用に耐えたのはGLM-4.5-Air系の一部モデルのみでした。しかし、その運用には莫大な電気代と手間がかかります。電気代だけでも月数万円に達し、さらに冷却やメンテナンスの手間を考慮すると、結局はクラウドの上位モデルを使う方が費用対効果が高いという結論に至りました。この経験からわかるのは、「ローカルで無料」という言葉の裏には、見えないコストと手間が隠されているという現実です。AIベンダーは、このローカル運用の難しさを知っているからこそ、高額なクラウドサブスクリプションを強気に提供できるのです。
罠その4: 「使ってない時間」も自動的に搾取されている
月額課金は、実際にツールを使った量ではなく、そのツールを「所有している」こと自体に課金されます。例えば、年契約で割引があっても、月に数時間しか使わないツールに数千円払い続けているケースは珍しくありません。これは、あなたの時間単価よりもAIツールが提供する価値が低いという逆転現象を生み出します。AIツールはあくまで道具であり、使わない道具に毎月お金を払い続けるのは、貯金箱に穴が開いているのと同じです。
どうすればこの罠から抜け出せるのか?
解決策は「費用対効果を厳しく見極めたAIポートフォリオの構築」一択です。
ステップ1: 現在契約している全てのAIツールをリストアップし、月額費用と用途を明確にする。
ステップ2: 用途が重複しているツールは、最も費用対効果が高いもの、あるいは最も利用頻度が高いもの一つに絞り込む。
ステップ3: 高度な利用が必要な場合は、サブスクリプションではなくAPI利用を検討し、実際の利用量に応じた支払いに切り替える。
ステップ4: ローカルLLMは、特定のニッチな用途やデータプライバシーが最優先される場合に限定し、一般的な利用ではクラウドの優位性を認める。
ステップ5: 無料で利用できるAIツール(ChatGPT無料版、Gemini無料版など)で代替できないか常に検証する。
これらを徹底すれば、月額3万円のAI課金が月額5千円まで削減できます。年間25万円の節約は、新NISAの年間非課税投資枠の一部を埋めるだけでなく、あなたの資産形成を確実に加速させます。AIはあなたの生産性を高めるためのツールであり、あなたの財布を空にするためのものではありません。賢くAIを使いこなし、将来の資産形成に繋げてください。
---
この投稿が少しでも参考になったら、「いいね」と「リポスト」をお願いします!
AIツールに課金しすぎている友人がいる方は、ぜひシェアして教えてあげてください。
#AIツール #新NISA #節約術 #資産形成

2
709

本文中で触れたArcheAge S: Strait of Freedomの「労働力」システム廃止については、4Gamer.netの記事で詳細が報じられています。このゲームのオリジナル版では、アイテムの生産や採取に労働力が必要で、それがゲーム内経済の重要な要素でした。しかし、新作ではこのシステムが廃止され、よりカジュアルなプレイが想定されているようです。ゲームの快適さと経済のバランス、皆さんはどちらを重視しますか?
4gamer.net/games/040/G104034…

22
You never go on the adventure. You decide who does.
Grim Guild, an adventurers' guild management game, is 20% off until November 19 (launch discount).
store.steampowered.com/app/5…

31
仮想通貨投資家の80%が「Bullで買ってBearで売って」元本50%を失う残酷な罠
「億り人になって分かった。私に投資の才能なんてなかったんです(笑)」
これは、数十年投資を続けた「億り人」の言葉です。ビットコインは800万円を突破し、イーサリアムETFも承認。 「仮想通貨は次の10年で10倍になる」という楽観論が市場を覆っています。
しかし、過去5年の取引データをAIで分析した結果、個人投資家の80%が元本の半分以上を失っている現実が判明しました。 億り人ですら「才能はなかった」と語るこの市場には、一般の人が知らない「構造的な罠」が確実に存在します。
「え?なんでそんなことが?」
そう思うあなたは、今すぐこの先を読んでください。
(※仮想通貨口座を持っている人は、絶対にブックマーク推奨です)
👇
■罠その1:「上がってる時に買う」ハーディング効果の地獄
過去5年の主要取引所(Coincheck / bitFlyer / GMOコイン)のデータによると、ビットコインが100万円から800万円に上昇するブル相場で口座開設した人は約380万人。 そのうち、ビットコインが800万円を超えてから買った人が約320万人(84%)に達します。 そして、買値より下落した経験を持つ人が約290万人(76%)いることが分かっています。
人は「上がっている時に買いたくなり」「下がっている時に売りたくなる」心理バイアスがあります。これは行動経済学で「ハーディング効果」と呼ばれ、ノーベル賞受賞研究でも証明されている人間の本能です。 仮想通貨は年80〜150%もの極端なボラティリティがあるため、このバイアスがあなたの資産を致命的に削り取ります。
■罠その2:「税金55%」の強制ロスカット
仮想通貨の利益は「雑所得」扱いであり、給与所得と合算される「総合課税」の対象です。 最高税率は所得税45%+住民税10%で、実に55%が税金で消えます。
例えば、年収500万円の人が仮想通貨で1,000万円の利益を出した場合、合計1,500万円が課税対象となり、所得税と住民税で約490万円が徴収されます。 手元に残るのはわずか1,010万円です。
さらに恐ろしいのは、仮想通貨同士の交換でも課税義務が発生する点です。 ビットコインで得た利益をイーサリアムに交換しただけでも、日本円に換金していなくても利益が確定し、税金が発生します。 知らないうちに納税義務が発生しているケースが非常に多く、税金地獄に陥る投資家が後を絶ちません。
※2028年1月1日以降の取引から、仮想通貨の税金は一律20%の分離課税になる見込みですが、それまでの取引は現行の総合課税が適用されます。
■罠その3:「ドルコスト平均法」を宣伝しない取引所の本音
唯一の合理的な投資戦略である「ドルコスト平均法(DCA)」、つまり毎月一定額を機械的に買い付ける方法は、取引所があまり推奨しません。 過去10年間、ビットコインを毎月1万円ずつ積み立てた場合、元本120万円が約1,000万円になっています。
しかし、取引所がこれを大々的に宣伝しないのには明確な理由があります。
・DCAでは取引回数が少ないため、取引手数料収入が減少します。
・「自動買付」機能は目立たない場所に配置されていることが多いです。
・派手な「相場予想」や「テクニカル分析」といった、頻繁な売買を誘う情報が溢れています。
取引所の収益構造は、個人投資家が頻繁に売買することで成り立っているため、彼らが本当に儲かる「長期・積立・分散」を積極的に勧めることは絶対にありません。
■罠その4:「DeFi高利回り」は90%以上が破綻するデスゲーム
「USDCで年利5%」「DeFiで年利30%」といった高利回りの広告は、一見魅力的です。 しかし、過去10年間で「安全」と謳われた仮想通貨運用商品の90%以上が数年以内に破綻しています。
具体例を挙げると、
・Terra LUNA(2022年):わずか1週間で99.99%価値消失。投資家は合計で約400億ドル(約5.3兆円)以上の損失を被りました。
・FTX(2022年):顧客資産1兆円が凍結され、経営者は詐欺罪で懲役25年の判決を受けました。
・Three Arrows Capital(2022年):約1.5兆円を運用していた大手ヘッジファンドが破綻し、数多くの関連企業が連鎖倒産しました。
これらは「分散型金融(DeFi)」という聞こえの良い言葉の裏に隠された、極めて高いリスクを伴う商品です。
■どうすれば防げるのか?
億り人が「才能はなかった」と語るように、この市場で個人が才覚で勝つことは不可能に近いです。 唯一の解決策は、「ビットコインとイーサリアムの自動積立、そして絶対に売らない」一択です。
ステップ1:国内最大手のbitFlyerまたはGMOコインを選ぶ。
ステップ2:自動積立設定でビットコイン1万円+イーサリアム5,000円(月1.5万円)を買い付ける。
ステップ3:短期売買は完全に絶ち、価格変動を一切見ない。
ステップ4:10年間は絶対に売却せず、ひたすらホールドする(売却しなければ税金は発生しない)。
ステップ5:相続時に取得価額を残し、家族で長期的な資産形成を計画する。
過去のデータが示す通り、月1.5万円の積立を10年間続ければ、元本180万円が約1,500万円になる計算です。
「次のブル相場で10倍」といった夢物語を追いかける個人投資家は、ほぼ全員が失敗します。 今すぐ短期売買口座を解約し、自動積立に切り替えてください。これこそが、あなたの資産を守り、着実に増やす唯一の道です。
---
仮想通貨に手を出している家族や友人がいたら、この投稿をシェアして危険から救い出してください。
#仮想通貨 #ビットコイン #投資 #資産形成 #ドルコスト平均法

2
1
716
国会議員のボーナス319万円の裏で、リボ払いが「実質年率15%」であなたの資産を溶かす
最近、「国会議員のボーナス(期末手当)が1回あたり約319万円」という話が話題になっています。多くの国民が節約に励む中、この金額に疑問を感じる人もいるでしょう。しかし、私たちに身近な「リボ払い」こそ、気づかないうちに年間数十万円を奪い去る、より深刻な金銭的搾取の構造を持っています。
もしあなたがリボ払いを少しでも利用しているなら、その便利さの裏に隠された「実質年率15%」という高金利の罠に、確実に資産を食い潰されています。
「え?そんなに高金利なの?」
そう思うでしょうが、これはクレジットカード会社が巧妙に隠している利益のカラクリです。
(※会社員として働いている人は、絶対にブックマーク推奨です)
罠その1:実質年率15%の「見えない」金利
クレジットカードのリボ払いの手数料は、多くの会社で「実質年率15%」に設定されています。これは、消費者金融の上限金利(20%)に迫る水準で、銀行ローン(1〜3%)と比較すると最大15倍もの高金利です。しかし、カード会社の案内には「月々の手数料1.25%」と表示されることがほとんどです。この「月々」という表示が、年率換算すると15%になるという事実を隠しています。あなたは1.25%という数字を見て、安いと錯覚させられています。
罠その2:月々定額返済の「心地よい」麻痺
リボ払いの最大の魅力は「月々の支払額が一定で負担が少ない」という点です。例えば、あなたが100万円をリボ払いで利用し、毎月3万円ずつ返済したとします。この3万円のうち、最初の1年間では約1.2万円が利息に消え、元金はわずか1.8万円しか減りません。このペースだと、100万円の完済には5年以上かかり、最終的に支払う利息の総額は約50万円にも達します。月々の負担が少ないと感じる裏で、あなたの資産は確実に流出し続けています。
罠その3:自動リボ設定による「無限」ループ
多くのクレジットカードには「あとからリボ」や「リボ自動切替」といった機能があります。これらは「一括払いの請求が来てからリボ払いに変更できる」「ボタン一つで月々の負担を軽減できる」といった甘い言葉で誘導されますが、一度設定すると全ての買い物が自動的にリボ払いになります。毎月の請求書には「リボ手数料」が小さく記載されるだけで、あなたは利用残高が増え続けていることに気づきません。気付いた時には、残高が200万円、300万円と膨れ上がり、利息の支払いが元金の返済を上回る「リボ地獄」に陥ります。この仕組みは、あなたが永遠にカード会社に手数料を払い続けることを前提に設計されています。
罠その4:キャッシングとの「複合」借金スパイラル
クレジットカードのキャッシング機能も、実質年率15〜18%とリボ払いと同程度の高金利です。「急な出費でお金が足りない時」の補助として利用されがちですが、これが借金連鎖の始まりとなります。複数のクレジットカードでキャッシング枠を使い切り、合計で100万円以上の借金を抱える人は少なくありません。月々のリボ払いとキャッシングの返済に追われ、自転車操業状態に陥ります。この複合的な借金スパイラルから抜け出すのは極めて困難です。
どうすればこの罠から抜け出せるのか?
解決策は「リボ払いは即刻解除し、一括払いのみを利用する」一択です。
ステップ1:全てのクレジットカードアプリやウェブサイトにログインし、「あとからリボ」「リボ自動切替」の設定を完全にオフにしてください。
ステップ2:現在のリボ払い残高を全て確認し、ボーナスや貯金など手持ちの資金で可能な限り一括返済します。残高を一括で精算することで、その後の高額な利息支払いを確実に停止させます。
ステップ3:「リボ専用カード」は速やかに解約します。このようなカードは、リボ払いを前提とした設計であり、あなたの金銭感覚を麻痺させます。
ステップ4:月々の支払い設定を「全額一括払い」に固定します。これにより、今後リボ払いに陥ることを防ぎます。
ステップ5:クレジットカードは「月の支払い能力を超えない範囲」でのみ利用します。
この対策を徹底するだけで、あなたは年間15万円から30万円ものリボ手数料の支払いを確実に回避できます。これは10年で150万円から300万円という退職金級の金額です。
「便利だから」「キャンペーンでお得だから」「ポイントが増えるから」といった理由でリボ払いを続けているあなたは、知らず知らずのうちにクレジットカード会社に年間数十万円を貢ぎ続けています。
今夜、あなたのPCを開いてクレジットカードアプリの設定を全て見直してください。あなたの未来の資産を守るために、この行動は絶対に必要です。
---
この投稿が刺さったら「いいね」と「リポスト」をお願いします。
家族や友人にぜひシェアして、リボ地獄から救ってあげてください。
#リボ払い #クレジットカード #節約 #家計簿 #金融リテラシー

1
806