

U.S. stock trader, since 2015
Joined September 2013
- Tweets3.8K
- Following2.2K
- Followers9.4K
- Likes6K



11月4号,Citrini 建议客户做空 $NBIS 同时最多 $ORCL
11月5号,Citrini 建议客户做空 $IREN 代替做空NBIS
11月6号,Citrini 老板Dylan看多 $NBIS
一家正常的投研机构,你不该在如此短的时间内变卦。

I'll be honest, this is the most interesting $NBIS story of the week.
Dylan runs SemiAnalysis, an AI chip research firm. Here he's saying Nebius should be worth MORE than the startup Baseten.
SemiAnalysis also happens to own the research firm "Citrini" which told clients this week to bet against $NBIS... then switched that bet against $IREN instead.
All this happening right before $NBIS earnings.
5 days until Nov 12.
在反思自己这一轮下跌为什么会亏这么多,我几乎没配置指数ETF,自从 $MSFT 8月暴涨之后,我的第一大持仓换成了 $GOOG ,对我来说是beta仓位,平时波动率很低。
其实当时已经从盘面上看到波动会放大,计划在财报前配置 put hedge,没想到财报前那周, $GOOG 直接跌去了10%, 导致我的340 的put计划 没有能按理想价格完成,同时期权报价预期的财报波动范围从8%跌到了5%,就存在侥幸心理,财报前提前跌了,财报应该不会跌太多了。但是财报那天居然创下了2004年上市以来最大跌幅。这一下子,完全来不及操作了。正股完全裸奔,然后持有的明年6月和9月 leap call ,财报第二天直接损失60%以上。
受到了严重打击。
另外一个股, $NBIS 是我持仓了大半年的仓位,在200以上的时候我的仓位都不算大。跌到190之后,一路补仓,越补越多。遇到了AI数据中心一系列利空事件,最终深套。
还好看到消息马上查了资料,这些媒体,只发标题,只搞大新闻,不在乎具体内容。感谢他们让我买到了111的 $ORCL


时间线:
2023年11月,因为芯片短缺, $MSFT就向 $ORCL租用了芯片,主要是A100和部分H100芯片,加起来几万块。A100芯片已经是2020年5月发布的芯片了,距今有6年半了。属于非常老旧的芯片了。
今年6月份,MSFT和ORCL这个合同就在做续约谈判了,当时就有新闻说谈判分歧,所以当时未签约。
今年9月份,ORCL说把已经用了4年的老旧芯片以20%的溢价租或者转售出去了,这部分芯片就是指的当年采购的A100和H100。20%溢价,大家猜测就是比谈判微软给的价格还高出20%。
今年11月,今晚MSFT不再继续和ORCL的AI算力租赁合同。不续约非常合理,大量的A100已经满足不了高性能计算了。只能做边缘化模型任务或者做做推理。
MSFT 和ORCL 之间,毕竟是直接的竞争对手。
现在皆大欢喜,MSFT 不要的旧芯片,更高价格租出去。换做其他neocloud 持有这种A100老旧芯片,还是二手的用了很多年的,可能就比较难办,但是ORCL不一样,它本身是云服务商,可以散租给客户,等实在租不出去了,就从机柜下撤下来卖掉。
开除这些猪

Google should probably be more mindful of who they hire.
My flatmate works at Google and brings home 1L cans of milk, fruits and God knows what else from the office.
It’s been three days since she returned from home, and she’s already managed to occupy the entire fridge.
Yes, Google lets you take food home. But that doesn’t mean basic civic sense and consideration for people you live with should go out the window. wtf google hire better people please or else people will look down at you.
时间线:
2023年11月,因为芯片短缺, $MSFT就向 $ORCL租用了芯片,主要是A100和部分H100芯片,加起来几万块。A100芯片已经是2020年5月发布的芯片了,距今有6年半了。属于非常老旧的芯片了。
今年6月份,MSFT和ORCL这个合同就在做续约谈判了,当时就有新闻说谈判分歧,所以当时未签约。
今年9月份,ORCL说把已经用了4年的老旧芯片以20%的溢价租或者转售出去了,这部分芯片就是指的当年采购的A100和H100。20%溢价,大家猜测就是比谈判微软给的价格还高出20%。
今年11月,今晚MSFT不再继续和ORCL的AI算力租赁合同。不续约非常合理,大量的A100已经满足不了高性能计算了。只能做边缘化模型任务或者做做推理。
MSFT 和ORCL 之间,毕竟是直接的竞争对手。
现在皆大欢喜,MSFT 不要的旧芯片,更高价格租出去。换做其他neocloud 持有这种A100老旧芯片,还是二手的用了很多年的,可能就比较难办,但是ORCL不一样,它本身是云服务商,可以散租给客户,等实在租不出去了,就从机柜下撤下来卖掉。

Demand for OCI’s AI infrastructure remains strong, including for earlier-generation GPUs. As Clay shared on our latest earnings call, GPU capacity that came up for renewal in Q1 was renewed or resold at a 20% premium to prior pricing for long-term contracts, even though most of those GPUs were four years or older. That demonstrates the continued demand and durable value of our infrastructure.
AI市场太脆弱了,一个新闻带崩数据中心和芯片。
但是不得不佩服媒体的春秋手法。
详细内容是:$MSFT 正在逐步关闭 $ORCL 在 2023 年协议下基于 A100s 运行的容量,该协议曾为 Bing 提供支持,根本不是用于AI处理的。
甲骨文有超过50万颗高端芯片,其中A100这种老旧芯片,只有3万多颗。英伟达 A100 芯片是 2020年5月14日 正式发布的。距今6年版时间了。

BREAKING: Oracle stock, $ORCL, falls -5% after Microsoft ends its deal to rent AI cloud capacity from the company.
Oracle is now down -68% from its record high.

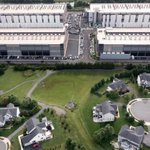
为什么很多美国人反对数据中心?看这图,换我也抗议。
弗吉尼亚州AWS的数据中心,离居民区也太他妈近了。
查了下,很多数据中心都离居民区较近。最主要的原因就是方便电网快速接入,如果要新规划园区,则需要很长时间搭建电网。


夜盘反弹,亚洲市场包括韩国台湾都有救市信号传出,但是更重要的还是美股表演时间,今天会有很多 magin call,我担心的是,开盘反弹会有很多平仓以降低风险敞口,高位下杀,看力度,我希望开盘高开低走再拉上去,周五正好杀put。


现在不是讨论估值,讨论基本面的时候了。
很多非周期科技股,估值已经到了2020年3月以来的最低水平,有些甚至更低,一场极致的杠杆出清。
接下来要么是一场酣畅淋漓的暴力反弹,要么是AI时代的1929。
如果你还有筹码,这里不下注,人生还有什么意义?


1、据报道,莱奥波德·阿申布伦纳的对冲基金Situational Awareness 已“爆仓”。
2、*对冲基金WALLEYE将返还部分资本:客户信函- BLOBERG,换句话说……他们爆仓了!
3、Engineers Gate 230 亿美元管理资产 ,已清算并正在关闭
今天的AI股杀跌原因:
民主党拿下参众两院是预期之中的,但是德州议员和州长双输的意料之外了,所以需要额外风险计价。
民主党的掌权将对AI数据中心建设有重大负面影响。新的数据中心审批更难,在建的延期风险更大。今天AI相关股票,跌幅最大的板块是电力,比如 $VST $VRT $BE ,现有合同都已经计价了,数据中心卡审批意味着新合同会变少,或者变慢,市场先计价增长放缓。其他AI硬件板块比如光通讯、GPU、CPU这些同样的。
Neocloud 板块这些数据中心有大量计划新增的数据中心,现在都要面临延迟风险。他们的现有算力规模还太小,不足以提供充足的收入,其中包括 $SPCX ,明年马斯克计划新增10GW算力、能完成1/3就谢天谢地了。
这个数据中心放缓风险,对于当前已经有大规模在网算力的hyperscalers来说,却是好事, $GOOG $AMZN $MSFT $ORCL 已经在线运营的算力规模足够大。新增算力放缓,算力需求增长没放缓,那明年GPU出租价格还会继续大涨,这些hyperscalers反而受益,同时大规模扩张的计划可能踩刹车,现金流压力会得到喘息。市场当前最关心的不是将来收入增长,而是惩罚现金流负面企业。
民主党掌权之后,数据中心建设是不是会完全停滞?会放慢脚步,但是不太可能完全停滞。今年美国GDP的增长几乎完全依赖数据中心建设,如果停建,经济衰退无法避免。而且新上任的州长们还是需要投资需要税收的。所以我认为会放慢,但不会完全停下脚步。有实力的hyperscalers可能会增加全球布局以分散政治风险。而像Nebius这种总部在荷兰,项目有很多在欧洲的的数据中心运营商,的生存空间也可能更大。
今天是AI抛售,应该是最后一跌了。时间节点刚刚好。不要倒在黎明前。