

Teknoloji Hisseleri 🚀 Yapay Zeka ile Yatırım Araştırmaları 🧐📈
Joined August 2023
- Tweets1.9K
- Following377
- Followers7.6K
- Likes13.4K



Pinned Tweet
Neden sağlığın Palantir'i $TEM olacak?
Palantir'i Palantir yapan şey aslında yazılımı değil; kimsenin kopyalayamadığı veri katmanı, bu verinin müşterinin günlük iş akışına gömülmesi ve karar verme sürecinde ontoloji ile her verinin birbiriyle konuşması.
Bu üçlü kombinasyon Palantir'i bir yazılım şirketi olmaktan çıkarıp koca bir sektörün işletim sistemine dönüştürdü. Bugün aynı oyun sağlık sektöründe oynanıyor ve elindeki kartlar en güçlü olan şirket Tempus AI.
Tempus'un elinde 500+ PB çok modlu klinik ve moleküler veri, 45 milyon hasta kaydı ve 9.000'den fazla sağlık kurumu var. Her yeni test bu veriyi daha da derinleştiriyor, yani veri büyüdükçe AI daha iyi oluyor, testler daha doğru hale geliyor, daha çok doktor adapte ediyor ve döngü kendini besliyor.
Bu, Palantir'in ontoloji katmanının sağlıktaki birebir karşılığı: rakibin parayla bile bir gecede inşa edemeyeceği bir varlık. Ve asıl mesele şu: LLM'ler hızla commodity'leşirken (herkes aynı modellere erişince modeller birbirine yakınsıyor), geriye tek gerçek farklılaştırıcı kalıyor; benzersiz, sahipli veri.
İşte Tempus'un oturduğu yer tam olarak orası.
Tempus, doktorun EHR sistemine gömülü AI copilot'ı (Hub/Tempus One) sayesinde tıpkı Palantir gibi bir kez girdiği kurumdan çıkması imkansız hale geliyor. (en iyi 20 biyofarma şirketinden 19'u zaten Lens platformunda)
Üstüne ARPA-H seçilmesi ve arka arkaya gelen FDA onayları, Palantir'in devlet DNA'sının sağlıktaki validasyon karşılığını oluşturuyor.
İş modeli de iki taraflı çalışıyor: Diagnostics tarafı veriyi üretirken, Data & Applications tarafı bu veriyi %73 brüt marjla satıyor. 126% net revenue retention ve AstraZeneca, Merck, Bristol Myers gibi şirketlerle anlaşması bunun en büyük kanıtı.
Özetle Palantir veriyi devletin/şirketlerin işletim sistemi yaptı, Tempus aynı şeyi hayat kurtaran tıp için yapıyor.

$TEM için bu çok önemli, neden?
- 2021 yılında yapılan bir iş birliği 5 yıl daha uzatılıyor.
- AstraZeneca gibi dev bir şirket Tempus’a güveniyor ve uzun vadeli düşünüyor.
- Pharma veriyi bir kez alıp gitmiyor, tekrar tekrar lisanslıyor. Bu da Data & Services tarafında tekrarlayan gelir anlamına geliyor.
- Diğer ilaç devleri için güçlü bir referans. AstraZeneca 5 yıl daha devam diyorsa, kararsız kalan diğer pharma şirketleri için güçlü bir sosyal kanıt oluşuyor.
Söyleyecek çok şey var ama tek düşündüğüm Tempus’ta hisse adedimi olabildiğince artırmak.

Building on a partnership that began in 2021, we are renewing our collaboration with @AstraZeneca for another five years in an effort to accelerate drug discovery and development.
This renewed agreement widens our shared scope by combining de-identified multimodal data, scientific intelligence, and access to our network to help bring targeted therapies to patients faster.

Uzun zamandır yapay zekanın en çok değiştireceği alanlardan birinin sağlık olacağını yazıyorum.
Menlo Ventures “The State of AI in Healthcare” raporu bunu doğrulamış.
Bu alana yatırım yapmak isteyenler mutlaka okumalı.

Healthcare is now AI’s biggest vertical market.
Spend grew 2.5x to $3.7B this year, more than double legal ($1.8B) and more than legal and finance combined.
It started in paperwork: scribing and billing. Now it’s moving into drug discovery, patient engagement and clinical decision support. Clinical copilots alone grew 5.5x to $550M.
Our 2026 State of AI in Healthcare report from @grgyap, @jpsanday, @CroomBeatty, @hu_j, @derekgxiao and @sabrinarlu: mnlo.vc/2026-healthcare-ai-r…

Bildiğiniz gibi uzun bir süredir $AUR ve $TEM pozisyonlarımı artırıyorum.
Piyasanın gündemi şu an bu olmasa da, pozisyonlarım hakkında paylaşım yapmaya özen gösteriyorum. Karda veya zararda olmam fark etmez, amacım şeffaf bir şekilde sizleri bilgilendirmek.
Hala çok güçlü bir şekilde pozisyonlarıma inanmaya ve artırmaya devam ediyorum.
$TEM sağlık teknolojileri alanındaki en büyük bahislerimden biri. Tezimde hiçbir değişiklik yok, günden güne daha da güçleniyor. Eric Lefkofsky ve Ryan Fukushima şirketi doğru bir vizyonla yönetiyor. Tempus'un sahip olduğu veri moat'ının yanına yaklaşabilecek bir şirket yok.
$AUR son bilançoda 6 haftalık gecikme açıklasa da, bu gecikmenin Aurora Driver teknolojisinden kaynaklanmaması tezimi aynı doğrultuda devam ettiriyor. Chris Urmson hikayesi güçlü, kendini işine adamış ve execute eden bir founder. Piyasa istediği kadar cezalandırsın, hak ettiği yere elbet gelecektir.
Bir şirketin en büyük sermayesi çalışanlarıdır. Bu iki şirketin çok güçlü, alanında uzman, nitelikli çalışan kadrosu var.
Gerçek bir problemi doğru zamanda çözerseniz büyüme kaçınılmazdır. Bu iki şirketin uğraştığı problemler gerçek, ölçülebilir ve çözüme ihtiyacı var.
İyi bir founder ortaya vizyon koyar,
Hikayeye inanan bir takım bu vizyonu gerçekleştirir,
Kopyalanamaz gerçek bir moat büyüme ve gelir getirir.
1 yıldır, belki 1 yıldan biraz daha fazla süredir aldığım bu şirketlerden Aurora'da %17 zarar, Tempus'ta da %15 kardayım. Benim için durum çok iç açıcı değil.
Her zaman 2027 ve 2028 yıllarının bu iki şirket için dönüm noktası olacağını söylüyorum. Ya gerçekten yatırım yaptığım şirketler tezimi doğrular ve aldığım riske karşılık yüksek getiriler elde ederim, ya da bu süreçte kazanacağım getiriler uçar gider ve para kaybederim.
Söyleyebileceğim tek şey: mantıklı, hesaplanabilir riskler almaya çalışıyorum. Çalışan, elle tutulur bir ürünü olan ve gerçek bir moat’a sahip şirketlere yatırım yapıyorum. Neler olacağını zaman gösterecek.
Amacımız haklı çıkmak değil, doğru stratejiyle para kazanmak.

Herkese tekrardan selamlar 🙋🏼♂️
Pozisyon değişikliği ile geldim. $NBIS pozisyonumu küçülterek yaklaşık 5x getiriyle kar aldım.
- Ortalama maliyetim: $57
- Satış: $277
Temmuz 2025’te başladığım yolculukta Nebius $55M gelir üretirken aldım ve şirketin potansiyeline güvendim. Bugün ne kadar doğru bir yatırım yaptığımı görüyorum.
Kar almamın arkasındaki iki temel sebep:
1- Microsoft $17.4B, Meta $27B, NVIDIA %9.3 stake vs bunların hepsi artık açıklandı, fiyatlandı ve herkes biliyor. Yani bana göre pre consensus avantajı kalmadı. Bu demek değildir ki Nebius yükselmez ve buradan düşer. Bunu kesinlikle bilemem. Ancak hala neocloud tarafında en güçlü şirket olarak görüyorum ki bu yüzden bir miktar anaparamı bıraktım.
Ve 1 yılda elde ettiğim 5x getirinin de bana yeteceğini düşünerek sattım.
2- $AUR ve $TEM pozisyonlarım için nakit oluşturmam gerekiyordu. Onlar hala pre consensus ve ölçeklenme yolunda hızla ilerliyorlar.
Aurora için ticari ölçeklenme daha yeni başlıyor. Tempus tarafında da ilk GAAP karlı çeyrek daha yeni geldi ve piyasaya göre ucuz kaldığını dişünüyorum. Bu şirketler hakkında birçok detaylı paylaşımım zaten mevcut.
Ben 2027 ve 2028’in Aurora ve Tempus için büyük kırılma noktaları olacağını düşünüyorum ve bu nedenle pozisyonlarımı bu iki hissede artıracağım.
Yüksek risk alıyorum farkındayım ama ölçülebilir risk almaya çalışıyorum. Bu şirketleri her gün takip ediyorum ve yaptıkları işe güveniyorum. Umarım piyasa da şans da yanımızda olur ve yanılmayız.
Herkese bol kazançlar.


Jensen Huang’ın dönmesi şart.
Apple için Steve Jobs ne ise, Nvidia için Jensen Huang da öyledir. Tim Cook iyi bir yöneticidir ama Steve Jobs değildir.
O nedenle Jensen’in yerine kim gelirse gelsin şirketi onun gibi yönetemez, mümkün değil.
Nvidia’nın fonladığı yüzlerce şirket, yatırım yaptığı binlerce startup, yıllardır kurduğu bir ekosistem var. Eğer dönmezse bu ekosistem yara alabilir, kaosa sürüklenebilir ve işler daha kötüye gidebilir.
Ben dönmesinden yanayım, herkes için en mantıklı yol bu olur.

BREAKING: Silicon Valley executives are reportedly assembling a "war room" to push for Jensen Huang's return as Nvidia CEO
47
4,518
Sağlık ve biyoteknolojiye yatırım yapmayı düşünen herkesin okumasını öneriyorum: a16z'nin Bio x AI yazısı.
Öne çıkan 4 nokta:
- Bio x AI, GPT-3 seviyesinde diye belirtiyor. Tek bir biyolojik model, az özel eğitimle birçok görevi yapmaya başlıyor.
-Big Pharma ortaklıkları patlıyor. Lilly, Novartis, J&J, Pfizer, BMS hepsi AI startup'larıyla masada veya anlaşmaları var.
- İlaç keşfi uçtan uca AI ile hız kazanıyor. Recursion, Isomorphic, insitro, Xaira gibi şirketler kendi ilaçlarını keşfedip geliştiriyor. Laboratuvar modeli eğitiyor, model aday ilacı seçiyor, klinik sonuçlar da bir sonraki modeli besliyor.
-OpenAI ve Anthropic biyolojiye giriyor. Biri ajan katmanı satın aldı, diğeri kendi wet lab'ini açtı.
Yazı şunu net şekilde söylüyor: yüksek kaliteli veri sektörün en büyük darboğazı. Yani AI ile ilaç tasarımı ucuzladıkça kazanan, en iyi modeli yapan değil, kopyalanamayan veri döngüsüne sahip olan olacak.
Halka açık piyasada bu tanıma en çok uyan şirketin $TEM olduğunu düşünüyorum. Her test yeni veri üretiyor, veri modeli eğitiyor, model ilaç şirketlerine satılıyor. Yazının "ilaç şirketlerine ve frontier lab'lere veri ve model satışı" dediği iş modeli Tempus'un bugün yaptığı iş.
600+ petabayt klinik genomik veri, $2B imzalı veri lisanslama anlaşması ve AZ, BMS, Merck gibi müşteriler. Model kimin olursa olsun, eğitmek için bu veriye ihtiyaç var.


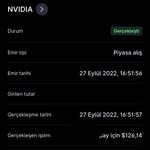
Midas’ı kullanmaya başladıktan sonra ilk işlemlerinden biri Eylül 2022’de $NVDA olmuştu.
Tüm pozisyonlarımı 2025 yılında ve ortalamada %700-800 arası bir karla kapattım.
Ben alırken henüz ChatGPT launch edilmemişti ( ChatGPT Kasım 2022’de duyuruldu) Alma sebebim ise; blockchain, gaming, veri merkezi ve yapay zeka eğitiminde elde ettiği gelirlerdi. Founder-led şirket olması da en büyük sebep. Ki blockchain gelirleri ETH’ın proof of stake’e geçmesiyle büyük darbe almıştı.
LLM’lerin duyurulması ile asıl büyük hikayesini yazmaya başladı, şans gerçekten yanımdaydı. Aksi halde bu kadar büyüme ve gelir imkansızdı.
Bugün gelinen noktada şirketin kurucusu görevi bırakmak zorunda kaldı. Çok net söyleyeyim; eğer pozisyonum olsaydı düşünmeden satardım. Bir şirketin kurucusu görevi bırakıyorsa benim için tez kırılmış demektir.
Yani kurucunun ayrılması benim için doğrudan satış sinyali, hem de bu şekilde ayrılıyorsa.. Nvidia artık kurucu liderliğindeki bir şirket değil, profesyonel yöneticilerin elinde. CUDA ve ekosistem moat’ı tabii ki yarın kaybolmaz ama o kurucu primi gitti.

9
69
32,934
Yatırım tezlerimize yeni bir kriter daha eklendi:
CEO’nun sadık olması.
$NVDA

BREAKING: Nvidia, $NVDA, is now working with an "outside firm" to find a new CEO to replace Jensen Huang, per Bloomberg.
The company is also reportedly weighing naming a temporary CEO while searching for a replacement.
1
19
2,179
Dünyanın en büyük VC’lerinden Sequoia da biotech diyor.
$TEM ile birlikte yanına bir şirket daha eklesem mi diye düşünmüyor değilim.
Yazıda geçen yer:
“The Sequoia of Tomorrow
Excellence is a moving target, so we will always be changing. But for now, this is Sequoia. We have seven General Partners who own and operate our organization, and we are on offense: building our business so that we can support you in building yours. We are true believers, and as we enter a golden age of multiple tectonic shifts in parallel (AI, space, biology, reindustrialization, and perhaps more), we are so fired up for what’s to come. Let’s build something legendary together!”


Peter Lynch’i çok severim de şu mesajların sürekli piyasa düşüşünde paylaşılmasından sıkıldım artık.
Piyasaya karşı her ne kadar hazırlıklı olursak olalım, psikolojimizi yönetmeye çalışırsak çalışalım, her şeyin bir bedeli var ve bu bedeli zaman zaman ödüyoruz.
Bugün de o günlerden biri.

1
26
2,366
Bu opsiyondan %70 zarardayım bugün itibarıyla.
Acele ettim ve yüksek fiyattan aldım. $1.30 olan kontrat fiyatı şu an $0.40 seviyelerinde.
Spotta $4.90 maliyetle tutmaya devam ediyorum.
$AUR en güvendiğim şirketlerden biri, o nedenle spotta tek bir hisse bile satmadan devam.
Bugünkü yatırımcı konferansından sonra ilk defa $AUR için LEAPS opsiyonu aldım.
Vade: 21 Ocak 2028
Strike: $10
Kontrat fiyatı: $1.30
Opsiyon: Call / Alım
Hedefim vade sonunu beklemek değil. Eğer hisse vade sonuna kadar $20 - $30 bandına gelirse kontratları erken kapatıp karımı realize etmek isterim. Eğer 10$ üzerine çıkmazsa da zararım bugün opsiyonu almak için ödediğim para olacak.
Spotta ortalama maliyetim 4.86$ ile tutmaya devam ediyorum.
Bugünkü konferansta ilk defa 2030 vizyonundan bahsedildi:
- 30K sürücüsüz kamyon
- Yıllık $5.1B gelir
Bu gelir hesaplamasını şu şekilde düşünebiliriz:
200K mil x 30K tır x mil başına $0,85 = $5,1B
Yıllık tır başına düşen mesafe daha önce telaffuz edilen 170K milden 200K mile çıkması da oldukça pozitif. Diğer taraftan bu tahminler bile muhafazakar kalabilir. Sürücüsüz kamyon / tırların 7/24 çalışmasıyla araç başına 300K mil ve mil başına $1 seviyelerine de ulaşılabilir.
Tek gördüğüm risk; bu gelire ulaşılacaksa Paccar olmadan olmaz. Bir an önce Paccar da oyuna girmeli ki belirlenen hedefe ulaşılabilsin. Bunun da sinyallerini ancak 2027'de alabileceğiz gibi duruyor.
Bugün piyasa bu haberlerden sonra neden sattı hiçbir fikrim yok. Şu bilgilerden sonra neden satış geldiğini hiçbir zaman anlamadım, anlamayacağım.

İlginç bir istatistik.
Tarih boyunca, cumhuriyetçi başkan yönetimindeki ara seçimlerde demokratlar hem meclisi hem de senatoyu kazandığında piyasalar pozitif tepki vermiş.

$FRVO 7/24 kesintisiz elektrik üretimiyle ilerleyen yıllarda pazarda söz sahibi olabilir.
Şirketin ilerlemesini takip etmek önemli.

1
17
2,476
$PLTR rekor bir çeyrek açıkladı ama hisse yine de düştü. Piyasa sebep olarak Total Contract Value (TCV) metriğini görüyor.
Gelir yıllık %96 büyüdü,
ABD ticari gelir %148 arttı,
Şirket tarihinde ilk kez ticari gelirler kamu gelirlerini geçti.
Buna karşılık toplam TCV %6 büyüdü, ABD ticari TCV büyümesi de Q2'deki %153'ten %11'e indi.
Bence bu tablo panik gerektirmiyor çünkü TCV doğası gereği dalgalı bir metrik ve tek bir çeyrekten sonuç çıkarılmaz. Son 12 ayın ABD ticari TCV'si hala %62 büyüyor ve Net Dollar Retention %165'e çıktı. Yani mevcut müşteriler harcamalarını hızla artırıyor ve bu genişlemenin büyük kısmı yeni bir büyük sözleşme olarak TCV'ye yansımıyor.
Bir de sözleşme süresi meselesi var. Müşteri yıllık harcamasını hiç değiştirmeden 3 yıllık yerine 1 yıllık sözleşme imzalarsa TCV üçte bire düşer ama gelir aynı kalır. Şirket bunu teyit etmedi ancak AI dönüşümünde müşterilerin uzun vadeye bağlanmak istememesi bana mantıklı geliyor.
CFO earning call’da bu konuya da değindi.
Bu çeyrekte imzalanan birçok büyük (8 haneli) Sovereign AI anlaşmasının normalden daha kısa süreli. Müşteriler “önce deneyelim, hemen başlayalım” diyerek kısa sözleşmelerle girdikleri için toplam TCV rakamı düşük kaldı. Oysa gelir hızlı büyüyor çünkü kısa sözleşmeler daha hızlı faturalandırılıyor ve gelir olarak tanınıyor.
Bu durumun geçici olduğunu düşünüyorlar. Sovereign AI henüz çok yeni olduğu için müşteriler önce kısa süreli ve daha temkinli başlıyor. Değer gördükçe bu anlaşmaların daha uzun süreli ve daha büyük anlaşmalara dönüşmesini bekliyorlar. Yani TCV’nin ilerleyen çeyreklerde toparlanması gerektiğini söylüyorlar.
Q4'te piyasanın bakacağı en önemli metriklerden biri bu olacak. TCV toparlanırsa bu çeyrek bir dalgalanma olarak unutulur ama iki çeyrek üst üste zayıf gelirse o zaman ciddi bir sinyalden söz edebiliriz. TCV yine düşer, gelir yine artmaya devam ederse piyasa sorgulamayı bırakır.
Piyasa geleceği fiyatlar, bugünden TCV’de düşüş gördüğü için satışa geçti.
Şunu da belirtmek lazım, Alex Karp ticari segmentin sadece tek başına 2028’de $15B run rate’e ulaşacağını söyledi.
Bu şirketi satmak, elden çıkarmak bu sonuçlarla pek mümkün değil. Ama planımı bozmayacağım, 210-220 seviyelerinden %50 kar alma planım devam ediyor.

1
14
1,720
Rakamlar çeyreği anlatır, earning call ise geleceği.
$TEM bu çeyrek $411M gelir var: %74'ü diagnostics, %26'sı data & applications’tan geliyor. Data & apps YoY %33, onkoloji test hacmi %32 büyüyor.
Asıl ilginç olan ise earning call.
1-Pharma artık veriyi indirmiyor, Tempus’un içinde model eğitiyor. Bu bana $PLTR'in ontolojisini hatırlatıyor.
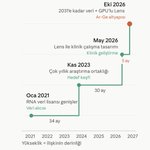
Görseldeki kısım call’un en çarpıcı anlarından biri diyebilirim. Müşteriler Lens platformuna bağlı 32–64 GPU’luk kümeleri 3 yıllığına kiralıyor. Eğitilen model ya Tempus’ta kalıyor ya da dışarı çıkarmak için ücret ödeniyor.
Lefkofsky’nin ifadesiyle "from not sticky to crazy sticky”.
Tempus veri satıcısından veri + compute platformuna dönüşmeye başladığını gösteriyor.
2-Veri, diagnostics’e bağımlı değil ve bu şirketin en güçlü moat'ı.
Tempus’taki 50M hastanın %80'inden fazlası onkoloji dışında. Onkoloji hastalarının da %80'inden fazlasını Tempus sekanslamamış. Veri 8.000+ sağlayıcıdan, farklı kanallardan akıyor. Toplam 600 PB’ı geçmiş, sadece son çeyrekte +50 PB eklenmiş.
CFO’ya göre 2027–2029 büyümesi büyük ölçüde şimdiden kontrat altında. Lefkofsky’nin şu cümlesi de güçlü: “Bu büyüklükte tek bir anlaşma yapsak yeterdi, bu yıl üç tane imzaladık.”
"Tempus pahalı bir lab şirketi" söylemlerine en güçlü cevap bu. Moat'ın kendisi burada.
3- MRD’de disiplin devam ediyor.
Personalis şu an test başına zarar ediyor. Lefkofsky, birim ekonomisi düzelmeden satış ekibinin tamamını devreye sokmayacaklarını açıkça söyledi. Beklenen eşik 2027 ortası. Kısa vadede yavaş ama nakit yakarak büyümeye oynamayan bir kurucu var.
4-Lefkofsky’nin en cesur iddiası:
“Birden fazla test kategorisinde 1 veya 2 numara olan başka şirket yok.”
Tempus solid tümör, kan testi ve kalıtsal testte zaten zirvede. Sıradaki hedef MRD, yani kanserin geri dönüşünü kanda erken yakalayan test. Bu pazarın bugünkü lideri Natera. Tempus geçmişte solid tümörde Foundation Medicine’i yakalamıştı, şimdi aynısını MRD’de yapmak istiyor.
Ama Natera’nın MRD’deki önü, Foundation’ın o dönemki önünden çok daha derin.
5- Hatayı kabul edebilen bir kurucu.
Klinik deney eşleştirme marketplace’inin milyar dolarlık bir işe dönüşmeyeceğini açıkça söylediler. CRO işinden de bilinçli olarak çekiliyorlar.
Hatayı kabul etmek ve odak daraltmak, çoğu kurucunun yapamadığı, açıkça söylemediği bir şey.
6-Onkoloji dışına ilk büyük adım.
BMS + Pathos anlaşmasıyla yarım milyon hastalık bir Alzheimer veri seti kuruluyor. Veri işinin onkoloji dışında da ölçeklenebileceğinin ilk kanıtı olarak gösterilebilir.
Devam.

Tek zararda olduğum hisse: $TEM
🔴 %18
Ama yine almaya devam ediyorum. Şu anki değeriyle hisse ucuz kaldı ve yapay zekadaki en büyük devrimlerden biri sağlık sektöründe olacak.
Tempus AI:
-Founder led, güçlü yönetim kadrosu
-Kopyalanamaz tech moat
-Kişiselleştirilmiş tıp tedavisi
-İlaç keşfinde multimodal veri
-Gelir çeşitlendirmesi
-Büyük şirketlerle iş birlikleri
2 önemli gelişme var:
$TEM ve $BMY arasında bugün genişleyen iş birliği, klinik araştırmalarda başarı şansını artırmak için Tempus’un yapay zeka, veri ve teknoloji platformunu kullanmayı kapsıyor.
Tempus yapay zeka ile doğru hasta seçimi yapıp klinik deneme tasarımlarını optimize edecek. 500 PB üzerinde gerçek dünya onkoloji ve nöroloji verileriyle daha güçlü içgörüler sağlayacak. Ayrıca bu yetkinlikleri Bristol Myers Squibb’in birden fazla programında ölçeklenebilir ve tekrar kullanılabilir bir platform üzerinden sunacak.
Diğer önemli gelişme ise:
Medicare’in NeXT Personal MRD testi için verdiği geri ödeme onayı.
Tempus’un onkoloji pazarındaki ticari gücünü pekiştiren stratejik bir dönüm noktası olduğunu düşünüyorum. Tempus bu geri ödeme onaylarını beklediği için satış gücünün %100’ünü kullanmıyor.
Personalis ile olan iş birliği sayesinde bu testi sunan Tempus, hem hasta erişimini genişletiyor hem de veri odaklı kişiselleştirilmiş tedavi vizyonunu ölçeklenebilir bir büyüme modeline dönüştürüyor. Finansal olarak etkisi de büyük olur.
Bugün bile ufak bir sağlık sorunu yaşadığımızda hemen yapay zekaya danışıyoruz. Doktora gitsek bile %100 güvenmiyoruz ve bunu yapıyoruz.
Yapay zekanın sağlık sektörünü değiştireceğini düşünüyorsan, doğru yerdesin.
Sadece sabır.

Ben ekonomist değilim, savaş uzmanı hiç değilim, sadece teknolojiyi takip eden biriyim.
Ancak son dönemde ABD ara seçimlerinden sonra piyasaların felakete sürükleneceği haberlerini çok görüyorum ve kendi okumamı paylaşmak istedim.
Tahmin piyasaları Meclis'in demokratlara geçmesini %90'ın üzerinde, senatonun geçmesini ise yaklaşık %70 olasılıkla fiyatlıyor. Yani Trump'ın koltuk kaybetmesi sürpriz olmaz ve bu büyük ölçüde zaten fiyatlarda.
Savaş endişesini küçümsemiyorum, çünkü Trump seçim sonrası İran'a yönelik saldırıların artabileceğini kendisi söyledi. Seçim öncesindeki frenin sebebi de piyasa değil seçimdi ve bu kısıt yarın kalkıyor.
Ama felaket senaryosunun gözden kaçırdığı bir şey var. Fed Eylül'de 2023'ten beri ilk kez faiz artırdı, piyasa Aralık'ta bir artış daha fiyatlıyor ve 10 yıllık tahvil faizi son aylarda %5'in üzerini gördü. Bu ortamda savaşın piyasaya etkisi petrol, enflasyon ve tahvil faizi zinciri üzerinden geliyor.
Trump'ın en çok hissettiği acı da borsadan çok tahvil piyasası. Nisan 2025'te gümrük tarifelerinden geri adım atmasının ardında da birçok yorumcuya göre tahvil faizlerindeki sert yükseliş vardı.
Bu yüzden seçim sonrası bir tırmanma görebiliriz ama bunun uzun ve kontrolsüz bir felakete dönüşeceğini düşünmüyorum, çünkü tahvil piyasası Trump'ın geri adım attığı nadir alanlardan biri.
Yine de bu sadece benim okumam ve yanılıyor olabilirim.
Uzun vadeli bir teknoloji yatırımcısı olarak benim için kısa vadeli başlıklar her zaman geçici oluyor ve bunları hiçbir zaman tam olarak tahmin edemiyorum. Yapabileceğim tek şey yatırım yaptığım şirketleri gerçekten tanımak, ürününü, müşterisini ve rekabet avantajını anlamak ve tezim bozulmadığı sürece gürültüye göre değil iş performansına göre karar vermek.
Bu tarz başlıklar gelir geçer ama güçlü bir şirketin yıllar içinde inşa ettiği moat her zaman kalır.
4
68
13,157
$AUR bilanço benim için hayal kırıklığı oldu ancak şu an için kabul edilebilir.
200 sürücüsüz kamyon hedefi üretimdeki sorunlar nedeniyle yıl sonundan Şubat sonuna ertelendi.
Tarafsız bir şekilde inceledim.
Olumlu yönler:
- Gecikme teknolojiden değil, tedarikten. Bazı kablo demetleri kaliteyi tutturamamış, tedarikçiyi değiştirmişler. Can sıkıcı ama sağlıksız bir şey değil. Yönetim, haftada 20 kamyonun önünde artık ciddi bir engel görmüyor.
- Sorun Aurora'nın kendi donanımı değil. Fabrinet kitleri yetiştiriyor, yavaş kalan ise Roush’ta Aurora Driver’ın kamyonlara montajı. Yani Aurora'nın kendi işi aksamıyor, üretim gecikmiş
- Talep gerçek, 200 kamyon imzalı anlaşmalı. 500'lük TaaS filosu da neredeyse dolmuş.
- DaaS anlaşmaları sandığımdan daha ileri. 1.000 kamyonun fiyatı ve adedi konuşulmuş bitmiş, geriye bakım ve servis gibi detaylar kalmış.
- 2027 yılında 1000 sürücüsüz kamyon hedefi korunmuş, bu iyi haber.
- 2030 hedefi abartı değil. 30K kamyon kümülatif bir hedef. ABD'de yılda 250 bin kamyon üretildiğini düşünürsek fena bir pay değil.
- Regülasyon olumlu ilerliyor. İki parti de destekliyor, federal düzenleme konusunda iyimserler.
Olumsuz yönler:
- Hisse sulanması kaçınılmaz ve devam edecek. İlk 9 ayda ATM ile $270M toplandı. Son çeyrekte bunun bir kısmı RSU vergilerine gitmiş. $1B'lık kasa, çeyrekte $250M'lık yakımla, 2028'deki pozitif FCF hedefine ek sermaye olmadan ulaşmakta zorlanır. Morgan Stanley'nin notuna göre yönetim runway'i açıkça tekrarlamadı.
- Ticari ölçek kaydı ve gelir rehberi düştü.
- 2027 rampası dikleşti. 200'den 1.000'in üzerine tek yılda çıkmak gerekiyor. Roush entegrasyonu yeni darboğaz ve henüz kanıtlanmadı.
- DaaS için MOU henüz tamamlanmış bir kontrat değil. Şartlar ne kadar ilerlemiş olsa da gerçek imza yok.
- Daimler masada değil: Urmson ilgi var diyor ancak anlaşma yok. ABD'nin en büyük kamyon üreticisi şimdilik dışarıda.
- Birim ekonomide teyit eksiği var. Investor Day'deki mil başı maliyet hesabı müşteri tarafı maliyetleri dışlamıştı. İhmal edilebilir iddiası henüz verilerle doğrulanmadı.
- Bilmediğimiz yeni bir şey yok, açıklanmadı. Görünen o ki tedarik ve üretimdeki bu gecikme yönetimin de baya canını sıkmış.
Benim görüşlerim:
Yönetim ekibi bu işi yapmak için var. Üretim ve tedarikte yaşanılabilecek sorunları önceden tahmin etmek için orada oturuyorlar. O nedenle bu gecikme için kendilerini sorgulamalılar.
Ben yatırımcı olarak bunu sorgular, buna bakarım.
Özellikle DaaS detayları ve darboğazın Aurora'nın teknolojisi olmaması tezimin bozulmadığını doğruluyor. Ama değerleme tarafındaki asıl soru değişmedi. Şirket ölçeklenene kadar hissedar ne kadar sulanacak?
Önümüzdeki 4 ayın üç belirleyicisi şunlar ve bunları takip edeceğim:
1-Aralık'ta haftada 20 kamyon
2-Şubat'ta 200 kamyon
3- İlk DaaS kontratının imzalanması
Eğer bunlar gerçekleşmezse şirketteki pozisyonlarımı gözden geçirme zamanım gelmiş demektir.
Hiçbir hisseye aşık değilim, mantığıma uymuyorsa, tezim bozulursa zararda da olsam satar çıkarım.

Aurora is at an inflection point on the path to commercial scale. In our Q3 Business Review, CEO Chris Urmson covers:
→ 20+ driverless trucks already built and coming into the fleet
→ 10 driverless customers, incl. 2 DaaS MOUs together for 1,000 trucks
→ Roush: 20 trucks/week by early Dec
→ Weigh stations, checkpoints, + a 5-year beacon exemption
$AUR Watch full video: bit.ly/4kl9i9y

5
34
2,916
Önümüzdeki 2-3 yıl en çok para kazandıracak sektörlerden birinin sağlık olacağını düşünüyorum.
O yüzden $TEM benim birinci tercihim ve 1 yıldır pozisyonumu artırıyorum.
Verebileceğim tek tavsiye; sağlık alanında iyi şirketleri bulup yatırım yapmak olur.
Yanılabiliriz evet ancak şu anki gidişat bunu gösteriyor. Farklı durumlar oluşursa da tezimi tekrar değerlendiririm.
Neden sağlığın Palantir'i $TEM olacak?
Palantir'i Palantir yapan şey aslında yazılımı değil; kimsenin kopyalayamadığı veri katmanı, bu verinin müşterinin günlük iş akışına gömülmesi ve karar verme sürecinde ontoloji ile her verinin birbiriyle konuşması.
Bu üçlü kombinasyon Palantir'i bir yazılım şirketi olmaktan çıkarıp koca bir sektörün işletim sistemine dönüştürdü. Bugün aynı oyun sağlık sektöründe oynanıyor ve elindeki kartlar en güçlü olan şirket Tempus AI.
Tempus'un elinde 500+ PB çok modlu klinik ve moleküler veri, 45 milyon hasta kaydı ve 9.000'den fazla sağlık kurumu var. Her yeni test bu veriyi daha da derinleştiriyor, yani veri büyüdükçe AI daha iyi oluyor, testler daha doğru hale geliyor, daha çok doktor adapte ediyor ve döngü kendini besliyor.
Bu, Palantir'in ontoloji katmanının sağlıktaki birebir karşılığı: rakibin parayla bile bir gecede inşa edemeyeceği bir varlık. Ve asıl mesele şu: LLM'ler hızla commodity'leşirken (herkes aynı modellere erişince modeller birbirine yakınsıyor), geriye tek gerçek farklılaştırıcı kalıyor; benzersiz, sahipli veri.
İşte Tempus'un oturduğu yer tam olarak orası.
Tempus, doktorun EHR sistemine gömülü AI copilot'ı (Hub/Tempus One) sayesinde tıpkı Palantir gibi bir kez girdiği kurumdan çıkması imkansız hale geliyor. (en iyi 20 biyofarma şirketinden 19'u zaten Lens platformunda)
Üstüne ARPA-H seçilmesi ve arka arkaya gelen FDA onayları, Palantir'in devlet DNA'sının sağlıktaki validasyon karşılığını oluşturuyor.
İş modeli de iki taraflı çalışıyor: Diagnostics tarafı veriyi üretirken, Data & Applications tarafı bu veriyi %73 brüt marjla satıyor. 126% net revenue retention ve AstraZeneca, Merck, Bristol Myers gibi şirketlerle anlaşması bunun en büyük kanıtı.
Özetle Palantir veriyi devletin/şirketlerin işletim sistemi yaptı, Tempus aynı şeyi hayat kurtaran tıp için yapıyor.