

米国企業を中心に、注目テーマのど真ん中を深掘りします。
Joined December 2016
- Tweets17K
- Following10
- Followers77.3K
- Likes9.2K




ドイツのAIインフラ企業「Nothern Data」を買収したRUM Group(旧Rumble)。AI向けGPUクラウドの「Quake AI」を展開し、売上高が急増。増えたのは全てGPUクラウド事業の取得分です。
気になるのは、10〜12月の売上予想が8800〜9400万ドルと横ばい〜微減にとどまること。
稼働率が85%とすでに高い上、ある顧客とのバーター契約で300万ドル強の売上が想定より前倒しで計上され、10〜12月期には反動が出るためです。

4
2,408
CoreWeave、懸念を横目に伸びまくっています。
ただ、金利負担が重いのは本当。
7〜9月の売上36.6億ドルに対し、営業利益は2.1億ドル。
しかし金利費用が8.5億ドルあり、最終損益は7.1億ドルでした。

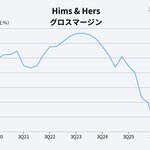
Hims & Hers、収益性の悪化が半端ない
性機能や脱毛治療薬などをオンラインで販売する定期購買モデルが中心で、直近は減量薬が売上成長の牽引役に。
価値の源泉は製薬メーカーなので、大きな利幅は取りづらい。巨大な会員基盤を背景としたノボやリリーとのタッグは強みだが、強固な優位性かと問われると...?
今後はウェアラブル端末への展開を考えているみたい。この手のビジネスモデル、一見きらびやかだけど儲けるのは難しい。


5
2,498
AMDの決算も半端ない仕上がりです。
売上高は前年比45%増の134億ドル。データセンター部門が牽引し、売上全体の64%に到達。
10〜12月期の売上高を約170億ドルと見込み、成長はさらに加速する見通し。
2027年には全社売上高が80%超増えると予想。推論需要の広がりが、AMDの業績を押し上げています。


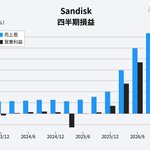
サンディスクの超絶決算
10〜12月期の売上予想は122〜126億ドル
1〜3月期は例年もっとも弱い四半期なのであんまり期待しないでねとのこと(意訳)
長期契約(NBM)は2027年6月期のビット供給の約半分、2028年6月期の約3分の2が対象。この比率がさらに上がる見込み
NBMの候補案件は2020年代の終わりまで供給力を上回っており、2030年6月期より先の需要シグナルも届いているそう

4
2,493
Apple決算は7〜9月期として過去最高を更新しましたが、メモリ価格の高騰が重石になっています。
粗利益率は47.9%、製品の粗利益率は37.2%。こうしてみると微々たるものにも見えますが、10〜12月期の粗利益率は45〜46%と、さらに低下する見通しです。


サンディスクの超絶決算
10〜12月期の売上予想は122〜126億ドル
1〜3月期は例年もっとも弱い四半期なのであんまり期待しないでねとのこと(意訳)
長期契約(NBM)は2027年6月期のビット供給の約半分、2028年6月期の約3分の2が対象。この比率がさらに上がる見込み
NBMの候補案件は2020年代の終わりまで供給力を上回っており、2030年6月期より先の需要シグナルも届いているそう


買収した会社の売上を4割伸ばしたCEOが、「シナジーという言葉はうちでは使わない」と言い切った。
電子部品大手Amphenolの話。
買収先の事業を、買い手が彼ら以上に知っているとは思わないから、だそうだ。
じゃあ親会社は何をしているのか。
Amphenolがやっているのは2つだけ。
資金を出すことと、「遠慮せずに資金を求めろ」と背中を押すこと。
利益率は「価格引くコスト」でしかなく、両方を決める権限を現場の一人に置けば自然と上がる、というのがCEOの理屈。
買収先CommScopeは契約時の年商36億ドルから、今年51億ドルの見通しになった。
1
2
1,898
【記事】Amphenol、買収先を4割成長させた「シナジーは禁句」の流儀
strainer.jp/notes/9554

2
1,544


開示セグメントは変更
エージェント・インフラ事業の売上768億ドル(前年比25%増)、営業利益406億ドル(同24%増)
デバイス・コンシューマー事業の売上155億ドル(同3%減)、営業利益54億ドル(2.2%増)

1
1,516


