

🚀宇宙×AI×FANG+|40代から資産形成 🛰️RKLB / SpaceX / IONQ/半導体・米国株 📈FANG+毎月10万円積立 🤖難しいニュースを1分でわかりやすく 🧡案内役「ファングル」と毎日発信 表示名 Fang3104|宇宙×AI×FANG+🚀
Toyama-shi, Toyama
Joined July 2026
- Tweets20.5K
- Following5.8K
- Followers6.7K
- Likes28.3K







Rocket Labに強気評価
モルガン・スタンレーが目標株価105ドルを再確認との投稿
でも本当に重要なのはNeutronの成功と打ち上げ頻度
長期では事業の成長を見ていきたい

■ IONQ, 2027년 매출 $10억 달러, 과연 가능한가?
매출 $1.738억이라는 어닝 서프라이즈를 기록한 후, 주가는 23% 급등하며 32달러로 다시 돌아왔다.
여기서 중요한 숫자 하나가 나왔다.
26년 연간 매출 가이던스 $5.05~$5.15억으로 상향,
Skywater실적이 5개월치만 반영된 숫자이다.
그렇다면, 2027년 Skywater실적이 12개월치가 반영된다면, 2027년 매출은 얼마정도일까?
오늘은 이 질문에 답을 찾아보자.
● SkyWater 3Q실적(월 41.8M) 유지시 연간 약 $500M
● IonQ Platform 3Q실적($90.3M)유지시 연간 약 $361M
→ $500 + $361 = $860M
그럼, 매출 $1.0B를 달성하려면?
SkyWater는 성장하지 않고 $500M 고정
IonQ는 현재 대비 +38% 성정한다고 하면 연간 약 $500M
→ $500 + $500 = $1.0B
직전 3분기 Platform 성장률(+127%)과 $1.2B에 달하는 막대한 RPO(수주 잔고)에 비하면 보수적인 추정이다.
난 2027년 연간매출 $1.0B는 2가지 이유로 달성 가능성이 매우 높다고 생각한다.
① 2027년은 Superion 10K 계약
어닝콜에서 2027년 생산될 Superion 256은 완판되었다고 발표했다. 설치는 2027년에 모두 완료될 예정이다.
거기에 2027년 로드맵은 Superion 10K(논리적큐비트 800)이다. 지금 Superion 256(약 $25M)에서 내년 Superion 10K 가격은 얼마나 상승할까?
참고로, DOE의 ‘100 논리 큐비트급 FTQC’ 프로그램이 $215M 규모라고 본다면, Superion 10K가격은 그 이상일 것이다.
② 엘리시티(Elisity) 인수를 통한 고마진 보안·구독 매출 장착
Elisity는 포춘 500대 기업을 포함하여 100여 곳 이상의 엔터프라이즈 고객사를 이미 확보하고 있다고 발표했다.
IonQ는 Elisity를 총 11억 5천만 달러로 인수하면서, 2028년 1월까지 특정 매출 목표를 달성할 경우 최대 1억 5천만 달러의 주식을 추가로 지급한다"는 조건을 내걸었다.
이는 2027년에 Elisity의 폭발적인 매출 성장을 전제로한 계약구조로, IonQ의 PQC(양자내성암호)와 QKD(양자키분배) 기술을 얹어, 향후 고마진의 반복 구독(Recurring Revenue) 형태 소프트웨어 매출 창출 전략을 가진것으로 보인다.
① + ②의 효과로 SkyWater가 지금의 월실적만 유지해도, IonQ의 성장이 가파르게 상승할 것으로 보인다.
3분기 어닝을 토대로 이제 IonQ의 매출은 연간 $1.0B를 바로보는 덩치로 성장했다고 보는것이 타당하다.
희석되는 주가는 아쉽지만, 성장을 담보로 한다면 괜찮다.
적자성장주에서 (적자)라는 말이 떨어지는 기업이 된다면, 많은 기업들이 그 단계에서 폭발적으로 주가가 상승했다.
#IonQ #Elisity #PQC #QKD #DOE #Superion #FTQC


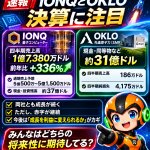
IONQの成長期待は大きい
でも売上10億ドルへの道のりは簡単じゃない
大切なのは期待より実績
自分は売上成長と利益率を見ていきたい
■ IONQ, 2027년 매출 $10억 달러, 과연 가능한가?
매출 $1.738억이라는 어닝 서프라이즈를 기록한 후, 주가는 23% 급등하며 32달러로 다시 돌아왔다.
여기서 중요한 숫자 하나가 나왔다.
26년 연간 매출 가이던스 $5.05~$5.15억으로 상향,
Skywater실적이 5개월치만 반영된 숫자이다.
그렇다면, 2027년 Skywater실적이 12개월치가 반영된다면, 2027년 매출은 얼마정도일까?
오늘은 이 질문에 답을 찾아보자.
● SkyWater 3Q실적(월 41.8M) 유지시 연간 약 $500M
● IonQ Platform 3Q실적($90.3M)유지시 연간 약 $361M
→ $500 + $361 = $860M
그럼, 매출 $1.0B를 달성하려면?
SkyWater는 성장하지 않고 $500M 고정
IonQ는 현재 대비 +38% 성정한다고 하면 연간 약 $500M
→ $500 + $500 = $1.0B
직전 3분기 Platform 성장률(+127%)과 $1.2B에 달하는 막대한 RPO(수주 잔고)에 비하면 보수적인 추정이다.
난 2027년 연간매출 $1.0B는 2가지 이유로 달성 가능성이 매우 높다고 생각한다.
① 2027년은 Superion 10K 계약
어닝콜에서 2027년 생산될 Superion 256은 완판되었다고 발표했다. 설치는 2027년에 모두 완료될 예정이다.
거기에 2027년 로드맵은 Superion 10K(논리적큐비트 800)이다. 지금 Superion 256(약 $25M)에서 내년 Superion 10K 가격은 얼마나 상승할까?
참고로, DOE의 ‘100 논리 큐비트급 FTQC’ 프로그램이 $215M 규모라고 본다면, Superion 10K가격은 그 이상일 것이다.
② 엘리시티(Elisity) 인수를 통한 고마진 보안·구독 매출 장착
Elisity는 포춘 500대 기업을 포함하여 100여 곳 이상의 엔터프라이즈 고객사를 이미 확보하고 있다고 발표했다.
IonQ는 Elisity를 총 11억 5천만 달러로 인수하면서, 2028년 1월까지 특정 매출 목표를 달성할 경우 최대 1억 5천만 달러의 주식을 추가로 지급한다"는 조건을 내걸었다.
이는 2027년에 Elisity의 폭발적인 매출 성장을 전제로한 계약구조로, IonQ의 PQC(양자내성암호)와 QKD(양자키분배) 기술을 얹어, 향후 고마진의 반복 구독(Recurring Revenue) 형태 소프트웨어 매출 창출 전략을 가진것으로 보인다.
① + ②의 효과로 SkyWater가 지금의 월실적만 유지해도, IonQ의 성장이 가파르게 상승할 것으로 보인다.
3분기 어닝을 토대로 이제 IonQ의 매출은 연간 $1.0B를 바로보는 덩치로 성장했다고 보는것이 타당하다.
희석되는 주가는 아쉽지만, 성장을 담보로 한다면 괜찮다.
적자성장주에서 (적자)라는 말이 떨어지는 기업이 된다면, 많은 기업들이 그 단계에서 폭발적으로 주가가 상승했다.
#IonQ #Elisity #PQC #QKD #DOE #Superion #FTQC


バフェット氏が15四半期ぶりに株を買い越し
注目したいのは買った金額よりも
現金を持ちながら投資機会を待つ姿勢
下落相場では余力も武器になる
みんなは現金を何割残してる?

米バークシャー、15四半期ぶり株買い越し 4〜6月に3兆円
nikkei.com/article/DGXZQOGN0…

宇宙にAIデータセンター?
SpaceXとNVIDIAの組み合わせは興味深い
ただ実現には電力供給や冷却など課題も多い
宇宙AIは次の成長市場になると思う?

【速報】マスク氏、宇宙向けAI計算機「StarMind」の詳細を2027年に公開すると投稿
SpaceXとNVIDIAが共同開発する、衛星搭載用のAI計算機
2027年末までに宇宙AIデータセンターが打ち上げられる確率👇
poly.market/RezCnbX


FANG+・AI・宇宙株投資|Rocket Lab スペースX🚀 IONQ retweeted

前回の動画まだ見てない方はよろしくお願いします🙇暴落時のメンタルに優しい買い方を解説してます🙆
youtu.be/Dx_yN8Ni5Mw?si=Ih5C…

宇宙関連が面白くなってきた
ASTSとFireflyの大型契約
注目したいのは契約額だけじゃなく
実際の開発と打ち上げが進むかどうか
宇宙株の成長はこれからだと思う?

🚀 AST SpaceMobile× Firefly Aerospaceが大型契約!
両社が総額13億ドル超(約1,950億円)の3年契約を締結!
✅ Fireflyがロケットエンジン36基を供給
✅ エンジンの製造ライセンスと技術支援も提供
✅ ASTSは自社の大型ロケット開発を推進
今回の契約で、ASTSは他社への打ち上げ依存を減らし、通信衛星の配備を加速できる可能性があります。
一方、Fireflyは大型受注を獲得し、エンジンの試験・生産体制を拡大へ。
衛星通信のASTSと宇宙輸送のFirefly。両社の成長戦略を大きく前進させる可能性がある提携です!
今後はロケット開発の進捗と、契約が実際の売上・利益にどう反映されるかに注目です。
$ASTS $FLY
