

专注美股+加密。 做自己的研究,不构成任何投资建议。 输出投研、宏观、交易、理财相关观察与思考。 小红书/公众号:对冲积鲸Reason
New York, USA
Joined August 2012
- Tweets3.6K
- Following681
- Followers20.6K
- Likes2.2K





Pinned Tweet
一大早起来花了近 2 个小时,看完了方三文对话段永平的最新访谈,信息量密集,远超投资。
边看边做笔记,把老段视频里提到的10好几家公司都拿出来划了重点,希望对大家的投资判断能有些帮助。
1,苹果
段永平认为苹果的商业模式非常好。
他从 2011 年开始投资苹果。他在买入时,就已经清楚地看到苹果的利润是硬件和软件各占一半,类似于平台业务。他高度赞赏苹果的用户导向文化,认为他们非常在乎用户体验,而不是生意导向。苹果有良好的纪律,不会为了生意去做不能为用户提供足够价值的产品。他以几个例子佐证了这一点,
- 大屏手机:尽管大屏是用户需求,苹果CEO蒂姆库克犯了错误,扛了三年才推出大屏手机。
- 电视机:他曾断言苹果不会做iTV,因为无法提供足够的价值,最终该项目被砍掉。
- 苹果汽车:他坚信苹果不会推出电动汽车,因为苹果能提供的差异化价值非常有限。
他认为苹果的文化决定了,当产品无法给用户增加足够价值时,就不会去碰。
2,网易
这是段永平最早进行重仓投资的公司之一。
他本身是做游戏出身,了解游戏行业。当时网易的股价很低,现金甚至比市值还高,市场处于恐慌性抛售。他与网易游戏团队交流后,认为他们很热爱游戏、真的很认真,其商业模式也很有道理,因此当时满仓买入网易。
3,贵州茅台
段永平持有较大比重的茅台,他认为茅台和白酒是两个东西。
茅台的核心竞争力在于其独特的口味以及目标消费者对这种口味的认同。他认为茅台是不需要变的公司。它作为国营企业,受到很多监督,能够维系最基本的品质标准。投资茅台不取决于市盈率,而取决于未来的现金流折现。如果未来大环境不好,茅台的分红率可能仍比银行利息高。
4,拼多多
段永平曾在早期以天使投资的方式投入拼多多,他坦承当时是稀里糊涂投的。近期,他有增仓行为。
他认为现在比以前懂得多一点,如果该公司能够维持现有生意,其估值是很便宜的。虽然他不能建立 5 到 10 年后的清晰预期,并且认为该行业变化很大,但他对拼多多的整个文化、整个团队是信任的。
5,腾讯
腾讯是他列出的三大核心股票之一(苹果、腾讯、茅台)。他提到腾讯在 AI 应用后,广告效率等提高了。
6,英伟达
段永平认为英伟达确实很厉害。
他认为 AI 是一个巨大的工业革命,至少应该“掺和一下,不要错过了”。他通过比较英伟达与 Open AI 的合作(投资 1000 亿给芯片拿股份)和 AMD 与 Open AI 的合作(给芯片求着用),看出了英伟达生态的强大,以及其垄断地位的恐惧。他也欣赏 CEO 黄仁勋,认为他十几年前的言论与今天一致,一直朝着目标前进。
尽管看好,他承认对英伟达的投入力度没有达到他敢像投苹果那样重仓的程度。
7,台积电
他对台积电表示有兴趣并买入了一些。
他认为台积电专注于代工,打败了台联电。在 AI 带来的计算力起飞下,它几乎是所有人都逃不过的代工选择。他认为台积电的价格涨得太离谱了,但如果未来发展如黄仁勋所言,现在的价格又是合理的。
8,谷歌
段永平表示自己一直很喜欢谷歌,但就是搞不懂。
他现在担心 AI 的变化会对谷歌的核心搜索业务产生多大影响。但他认为谷歌总体上仍然是一家很好的公司。
9,特斯拉
他对特斯拉的看法复杂,欣赏创始人,但不喜欢其品行。
他认为埃隆马斯克确实很厉害,尤其在 SpaceX 和星链方面太牛了。但他表示自己不想和马斯克做朋友,即使能赚钱也不干。曾因对马斯克的不满和对服务的不满意而卖出了特斯拉的股票,但他承认这是一个错误的决策。且他认为电动车生意差异化很小,将来会很累,竞争激烈,最终大多数电动车公司都会倒闭。
10,通用电气
段永平在 2008 年金融危机期间投资了通用电气,但后来认为这是一项错误。
他一直没看懂 GE 的商业模式。更重要的是,他发现 GE 不再强调诚信,在它的主页上找不到以前强调的这句话了,他从找不到那句话开始就决定卖出了。
11,西方石油
这是他抄老巴的作业的例子。
他之前在油气指数上亏损后,看到巴菲特买入西方石油,认为这是一个将油田储存在地下的办法,可以避免时间损耗。他持有比重不高。
12, 松下/ 摩托罗拉/诺基亚
这些公司被用作企业文化失败的负面教材。
- 他曾试图与松下合作,但发现他们很官僚,不信任外部观点。他引述松下社长的话,对方做决策时会想着“松下老人站在我背后会怎么想”,这表明他们“背了很重的负担”,眼睛是看向后视镜而不是用户。
- 诺基亚/摩托罗拉,它们是因“文化烂掉了”而倒下的案例。这些公司过于注重市场占有率和生意,而“不太注重用户”,因此错失了智能手机的转型,即使谷歌曾找诺基亚合作转用安卓,他们也拒绝了。
13. 五粮液
当被问及为何不投资五粮液时,段永平坦承自己“没有发言权”。
他不喝白酒(除了能喝一点茅台以外),因此不知道五粮液是什么味道,也无法坚信是否有很多人喜欢喝,所以他不能碰自己不懂的生意。

把下面这段提示词扔给你常用的 AI 吧,真的骂的又狗血淋头又很好笑。。。果然最懂你的人骂你最伤你。
Based on everything you know about me, roast and don't hold back. Say it in Chinese slung just like this, but add way more Chinese swear words.


美股科技大崩盘的夜里,今年跌去 70% 的 AppLovin 反而成了今晚科技股里唯一的亮点😅
盘中一度涨了 30%。
昨天发的财报,整体还不错,营收利润都超了预期。
营收21.85亿美元,同比增长55%;净利润14.39亿美元,同比增长72%;自由现金流达到约14亿美元。
而且,公司把股票回购授权增加了32亿美元。
虽然 APP在这次反弹之前,算是今年表现最差的标普500成分股之一。
硬要给这个涨幅找个理由的话,或许就是市场目前更愿意为已经产生的利润和自由现金流付钱,而不是为几年后的潜在收入付钱,比如正在暴跌的 AI 股们。😂
不过APP 因为今年跌幅巨大,算上今天的涨幅,3 天已经涨了 60%,但和年初比,依然还是腰斩状态。
$APP


美股这次暴跌,可能是AI从造梦到还债的开始。
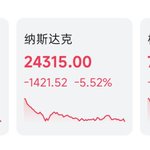
今晚美股这波暴跌,纳指盘中一度跌了快6%,很多个股全是两位数起崩,真的有种天塌了的感觉。
事情的导火索,毫无疑问就是美国中期选举之后,数据中心建设遭遇的政治阻力突然被市场放大。
以前大家觉得,只要微软、谷歌、亚马逊这些巨头愿意掏钱,美国就能不断盖机房、买GPU、建电站。
结果现在,美国越来越多地方的居民不干了。
凭什么科技巨头赚AI的钱,普通人却要承担电费上涨、缺水、噪声这些代价?
美国至少38个地方辖区的选民支持了限制或禁止数据中心的措施。瑞银甚至估算,美国原计划2028年新增的数据中心容量中,约30%可能受到潜在建设限制的影响。
这件事可怕在哪里?
可怕在它可能引发一连串连锁反应。
机房审批慢了,项目就得延期;项目延期,GPU、服务器、电力设备的采购就可能往后推;订单兑现晚了,原本靠这些订单支撑的增长预期和估值,自然就得重新计算。
但更麻烦的还在后面。
很多AI公司根本不是拿自己的钱建机房,而是借钱买GPU,再把算力租出去赚钱。
像CoreWeave这样的公司,前期投资极其庞大,得不断融资才能维持扩张。
可问题是,项目可以延期,银行的利息不会延期。
最近CoreWeave的信用风险指标已经冲到很高的位置,说明债券市场越来越担心它的偿债能力。甲骨文这周宣布计划再融资约200亿美元,股价也遭到重挫。
这就形成了一个危险的循环:
项目建设受阻,未来收入可能推迟;收入推迟,市场开始担心偿债能力;融资变贵,继续扩张就更困难;扩张放慢,又反过来削弱未来的增长预期。
说白了,AI公司最怕的可能不是没有需求,而是钱先烧完了,需求却还没来得及兑现。
偏偏这个时候,市场又接连收到几个不太妙的信号。
微软决定不再扩大一项潜在价值数百亿美元的数据中心合作。虽然不是今晚临时取消的,也不影响原有合同,但说明巨头已经开始筛选扩张项目。
Datadog最新财报又透露,它最大的AI客户正在减少云监控服务使用量。
两件事都市场更加担心,科技公司是不是开始控制支出了?
再看AMD,刚公布的季度收入同比增长45%,数据中心收入更是增长97%,业绩相当漂亮。
可今晚股价照样一度暴跌近16%。
这就很说明问题了。
而且,这场抛售早有征兆。
10月份,纳斯达克已经跌了5.3%,但标普500等权指数竟然上涨了5%。
说明资金早就在撤离科技巨头,只是此前没有集中爆发。
现在,政策限制、融资压力、支出放缓的消息一起出现,原本就拥挤的AI交易开始加速平仓。VIX恐慌指数盘中暴涨超过50%,进一步反映出市场恐慌情绪的急剧升温。
有意思的是,今晚美国十年期国债收益率反而从4.90%左右降到了4.84%。
所以,这次还真不能简单怪到利率上涨头上。
更像是投资者对科技股增长前景失去信心,开始集中降低风险。
如果接下来真的出现融资困难、项目停工、订单取消,那恐怕就不只是股价调整,而是整个AI投资周期开始发生变化了。
我们真的都低估了美国中期选举的威力。

本次选举涉及数据中心的41项地方投票议案中,有40项结果不利于数据中心建设。

为什么民主党横扫国会,先遭殃的却是AI股?
前几天,ABC新闻和《华盛顿邮报》做过一项民调,结果相当惊人。
72%的美国人反对在自己社区新建数据中心。
其中,民主党支持者的反对比例高达81%,共和党支持者也有58%。
大家都希望AI越来越聪明,最好什么活都能替自己干。但是,你要在我家附近建一个巨型机房?
不好意思,免谈。
这背后其实有个很现实的问题。
AI赚的钱,老百姓没分到多少,但AI消耗的电,大家却可能要一起买单。
你想想,微软、谷歌、亚马逊每年拿出几千亿美元,疯狂采购GPU、建设数据中心。
这些东西不是凭空运转的。它们需要大量电力、冷却用水,还需要扩建变电站和输电网络。
问题来了,这些基础设施的钱谁出?
MIT今年的一项研究发现,数据中心进入当地市场后,居民电价平均上涨约2.1%。
这个数字看起来不大,但对本来就被通胀折腾得够呛的美国家庭来说,已经足够让人不满了。
更让人心理不平衡的是,科技巨头有时候还能拿到政府的税收优惠。
你是全球最有钱的公司之一,跑来我们这里建机房,占用土地和水电资源,政府还给你减税?
这笔账,老百姓越算越不对劲。
于是,一个非常有意思的政治现象出现了。
反对AI数据中心,居然开始成为美国政客争取选票的武器。
最典型的就是得克萨斯州。
大家知道,得州原本是美国AI基建最火热的地方之一。土地多、能源丰富,科技巨头都想去那里建数据中心。
结果这次选举,民主党候选人Gina Hinojosa居然击败了长期执政的共和党州长Abbott。
而她的竞选主张之一,就是暂停新的数据中心开发审批,收紧水电使用监管,取消相关税收优惠。
这还不是民主党单方面的事情。
连共和党籍的Abbott此前都已经宣布暂停部分数据中心审批,因为当地居民的反对声音实在太大。
你看,政治人物可能在很多问题上吵得不可开交,但一旦涉及老百姓的钱包,立场就开始趋同了。
更夸张的是,今年美国有10个州,把涉及数据中心的41项地方议案摆上了选票。
以前地方政府为了吸引科技巨头,恨不得送地、减税、帮忙修电网。
现在风向反过来了。
你想来建机房?可以,先问问当地居民答不答应。
以前市场想得特别简单。
微软明年还要增加资本开支,谷歌还要买更多GPU,亚马逊还要建更多机房。
所以英伟达订单继续增长,存储芯片继续涨价,服务器、电力设备一路受益。
大家都按照未来几年AI基础设施疯狂扩张的速度,给整条产业链定价。
但现在突然多了一个问题。
钱有了,芯片也订了,结果地方政府不让你建,或者要求你自己承担更多电网、供水成本。
怎么办?
项目可能得延期,投资回报周期被拉长,原本预计明年兑现的收入,可能要后年才能兑现。
对于微软、谷歌这种现金充足的巨头,或许还能承受。
但对那些借了大量资金建设数据中心的公司来说,可就难受了。
投资人已经开始担心,有些AI公司还没等到赚大钱的那一天,先被沉重的融资成本压得喘不过气了。
如果未来地方政府再限制数据中心建设,项目一延期,利息还得继续付。
这就是华尔街最害怕的事情:
AI需求明明还在增长,但其中一部分公司的现金流,可能已经撑不起市场之前预想的扩张速度。
当然,也不能说民主党赢了,AI革命就要完蛋。
毕竟懂王还有否决权,民主党也没法随便通过一项法律,就把美国的数据中心全部叫停。
有些项目大概率只是从一个州搬到另一个州,需求未必真的消失。
甚至对于已经拥有电网接入许可、稳定电力资源的数据中心来说,新项目审批越难,现有资源反而可能越值钱。
所以,AI革命的成本,到底应该由谁来承担?

不得不说,OpenAI 识时务者为俊杰。
他们刚刚发布了一项与电力有关的倡议,提出 AI 数据中心必须承担自身用电及电网建设成本。
甚至还说,未来数据中心不能只当电力消费者,还应在用电高峰期主动让出部分电力。
虽然具体执行程度如何还不清楚,但看他们这个表态,还有这个发布的时间点也很微妙。
毕竟这次美国中期选举之后,针对 AI 数据中心建设的地方阻力已经成为市场重新定价的重要考量。
没有电,再多算力也白搭。


有了 AI 后,虽然一人公司多了,但是代账公司的业务应该很快也要萎缩了...
跟代账公司的人沟通和协作,真没让 Grok Bot 直接接手来的舒服。
配合最近新支持的看板功能,真的太舒服了。
一年几千的代账费,充 Grok 不香吗?

刚募集 100 亿美元,他却说 AI 基建会让很多人亏钱。
刚听完一期很有意思的访谈,不长,一个小时出头。
嘉宾叫 Alex Davis,是投资机构 Disruptive 的创始人。这个人非常低调,过去十几年几乎不接受媒体采访,但投资履历相当夸张。
他曾经在 Palantir 上市之前,持续投资了将近十年,还参与了 AI 推理芯片公司 Groq 的投资,以及后来与英伟达那笔涉及约200亿美元的技术许可交易。
最近,他准备募集一只规模高达100亿美元的基金。
但整期访谈最让人意外的是他居然明确地警告,
接下来,很多投资AI数据中心的人可能会亏得很惨,甚至到了最后,连GPU都拿不到。
所以,一个如此看好AI的人,为什么反而这么担心AI基础设施的投资泡沫?
他的解释是,因为现在很多有钱人看到AI数据中心这么火,就觉得机会来了。
自己在得克萨斯州有块地,能搞到电力,再找银行借一大笔钱,不就能盖数据中心了吗?
反正全世界都缺算力,建好了还怕没人租?
但问题是,你以为自己是在投资房地产,实际上却闯进了一个技术迭代极快、资金需求极其恐怖的行业。
原本计划两年建成的项目,最后可能拖成五年。
等你终于把机房盖好了,原来计划采购的GPU可能已经过时,下一代芯片的散热要求又变了,内存价格也可能大幅上涨。
更尴尬的是,你可能已经背了一屁股债,结果连需要的芯片都没买到。
所以 Davis 说了一句点破行业真相的话:
不是算力云公司太多,而是有能力真正交付算力的公司太少了。
现在有很多AI公司愿意花高价,采购能够立刻使用的算力。
客户问你三个月能不能交付,你说能,结果半年过去了,地还没平整好。
还有些公司为了锁定未来算力,已经支付了大笔预付款。后来才发现,对方连电力供应、机房建设这些最基本的问题都没搞定。
这就不是算力投资了,简直是在赌工程奇迹。
也正因为如此,他更愿意投资真正懂算力、自己也运营这些资产的企业,而不是一群看到行情火热,就急着进场收租的投机者。
这里其实隐藏着一个很重要的判断:
AI数据中心最大的风险,未必是未来没有需求,而是很多人根本没有能力把需求变成收入。
而他自己投资的 Groq,就是一个很有意思的例子。
Groq 原本是一家专注于AI推理芯片的公司,后来与英伟达达成了一笔大型技术许可交易,部分核心技术人员去了英伟达,但公司还留下了数据中心等基础设施资产。
按一般投资人的思路,交易完成后,拿钱退出不就完了吗?
但 Davis 反而亲自担任了 Groq 的执行董事长。
他认为,与其把剩下的资产卖掉,不如继续投入资金升级。
比如把部分机房改造成液冷,未来部署新一代推理芯片,再把这些算力卖给其他AI公司。
而且,Disruptive 自己投资的那些企业,很多就缺算力。
这意味着,Groq 不仅可以成为一门独立的生意,还能为整个投资组合提供资源。
某种程度上,他不是简单地押注谁会成为下一家英伟达,而是在思考:如果AI时代真的会持续十年,有哪些基础设施能够反复创造价值?
这也能解释他为什么准备募集100亿美元。
因为在 Davis 看来,AI已经在改变创业公司的资本门槛。
以前几个年轻人凑点钱,在车库里写代码,真有可能做出一家巨头。
但现在你要训练全球最先进的模型,可能需要数以万计甚至更多的GPU。
这已经不是几个年轻人凑点积蓄能解决的问题了。
他也不太相信,靠某种神奇的技术突破,就能让最前沿模型的成本突然变得微不足道。
所以,他认为未来AI行业会出现非常明显的分化。
有资本、算力和客户的公司,可能越来越强;缺乏这些资源的公司,追赶难度会越来越大。
这也决定了他非常特别的投资方式。
Disruptive 不喜欢广撒网,反而长期只维护一份大概15到20家公司的名单。
他们甚至基本不看主动送上门的融资材料。
因为复盘过去的投资记录后,他们发现,自己主动寻找的公司,往往比主动找上门融资的公司表现更好。
更反常识的是,有些公司估值越涨,他反而越敢买。
他的逻辑是,随着一家公司的成长,产品、客户、商业模式不断得到验证,虽然买入价格更贵了,但投资的不确定性也可能降低。
Palantir 就是最典型的案例。
他已经持有 Palantir 将近十年,但在2020年公司准备上市的时候,反而决定大幅加仓。
为什么?
因为他非常了解 Alex Karp 和整个管理团队。
当时外界还看不懂 Palantir,但他认为,一旦公司进入公开市场,投资者终于有机会真正认识 Karp,理解公司的商业模式,就可能重新评估它的价值。
后来发生的事情,大家都知道了。
所以 Davis 对估值有一个很鲜明的观点:
对于真正能够实现指数级增长的公司,决定投资结果的,往往不是你买入时便宜了5%,还是贵了15%,而是你有没有判断对谁会赢。
当然,这种方法非常依赖个人判断,而且集中持仓的风险也很大,普通投资者很难照搬。
但我觉得,他真正特别的地方,还不只是敢下重注。
他认为,投资人最重要的价值之一,是能够帮被投公司解决它们自己解决不了的问题。
比如一家科技公司第一次进入海外市场,根本不知道怎么接触当地大型企业的CEO。
但如果 Davis 恰好认识对方二十年了,一个电话就可能帮公司节省好几年的时间。
他说了一句很有意思的话:
一家伟大的公司,不一定擅长讲述自己的故事。
有时候,投资人反而需要比创始人更擅长向外界解释,这家公司究竟有什么价值。
这也解释了另一件挺反常识的事情。
Disruptive 管理这么多钱,却只有大约30名员工。
主持人问他,现在AI这么强,有没有考虑让AI替代一部分员工,甚至直接用AI做投资决策?
Davis 的回答非常干脆:
没有。
他当然要求员工使用AI提高效率,但明确表示不会因为AI而裁员。
因为在他看来,投资这门生意最重要的,仍然是人与人之间的信任、判断和关系。
管理的钱多了十倍,不代表员工数量也必须增加十倍。
同样,AI让一个人能做更多事情,也不意味着就应该把团队缩小。
这话从一个如此重仓AI的投资人口中说出来,还是挺有意思的。
而访谈最后,他还谈到了一个容易被AI热潮掩盖的方向:国防科技。
他认为,未来十年,可能出现一批真正能够挑战传统国防巨头的新公司。
过去,如果一个工程师不愿意去洛克希德·马丁工作,自己又没有足够资本和资源创办一家新型国防企业,选择其实很有限。
但现在,Anduril、Shield AI 这样的公司,已经开始证明另一条路可能走得通。
而且随着AI越来越深入国家安全领域,开放模型、AI安全和国防科技之间的界限,也可能变得越来越模糊。
他认为,这里很可能会诞生下一批巨头。
整期访谈听下来,我觉得 Davis 最值得琢磨的地方,就是他对机会和风险的区分。
他敢于用100亿美元押注未来,却不认为所有打着AI旗号的项目都值得投资。
他相信算力需求会持续增长,却不相信每一家数据中心都能把机房顺利建出来。
他看好AI带来的生产力革命,却不认为自己的公司应该因此减少员工。
这些观点表面上有些矛盾,但背后其实是一套很清晰的判断:
一个行业的前景越好,不代表里面的每个参与者都能赚钱。恰恰相反,资本越疯狂地涌入,最后的赢家和输家可能分化得越厉害。
同样是在押注AI,有的人投资的是未来十年的产业基础设施,有的人买的可能只是过去两年不断上涨的资产价格。
表面上,大家都在投资AI。
可等到行业真正开始分化,结果可能完全不同。
这也是为什么,一个准备拿出100亿美元押注AI的人,反而会如此严厉地警告那些正在疯狂建设AI数据中心的投资者。
看好一个时代,和看好这个时代里的每一家公司,从来就是两回事。

假如中期选举后,懂王真的认怂,中东熄火,俄乌停战,世界和平,原油下跌,通胀缓解,欣欣向荣,你现在是选黄金还是大饼,或者美债?
38%黄金
48%大饼
14%美债
130 votes • Final results最近股票跌的太惨了,毕竟双十一要到了,该打折的全都提前打骨折了。
有 Plasma 这张卡的朋友,最近消费的时候别忘了把这30 美金折扣拿下。。。
毕竟按这个跌法,双十一那天指不定再贴点钱就能全款拿下一股 $DRAM 。。。
邀请码:ADAE59,长期可用,大家自便。

最近 Plasma 这张 U 卡开始发力搞一些活动。
比如订酒店机票打八折,可惜只支持一些境外航空公司,有支持 Booking,但 Booking 国内没有机票业务。
前几天刚刷到戴森新推出的电动牙刷,刚和朋友吐槽完。
今天就看到 Plasma 新出的活动,买戴森电动牙刷也能八折😂😂目前徕芬用的还行,先不吃螃蟹了。
不过比较实用的是终于可以寄发实体卡了,20 美金运费,大概要等 10 来天。
现在我个人每个月 200 刀左右 AI 订阅费,5% 返现一下,两个月下来,运费也就回本了。
用了一阵,还可以,此条无广,大家感兴趣自行搞定吧。
我这边一共就 3 个邀请码,我也不懂它是什么机制。
有需要的评论区自取吧。


香港最贵的那些铺位,如今谁在接手?
最近到深圳出差,顺便就去香港逛了逛,结果发现一个挺奇怪的现象。
那些本来靠互联网起家的券商,竟然又开始疯狂开实体店了!
有的进驻核心商圈,有的开到居民社区,甚至还有直接搞起了咖啡馆。
这不是有点开历史倒车吗?
要知道,当年互联网券商崛起,一个重要优势就是省掉了传统券商昂贵的营业部。手机上就能完成交易,何必再花大价钱租店?
可现在,大家反而争着开店。
比如香港的盈立,去年曾在短短三个月内新开了7个实体服务中心,每月租金开支已经超过100万港元。
到了今年9月,盈立又有两间新分行开业,还提出了年内把香港线下服务网络扩大到16个网点的计划。
这就有点奇怪了。一番调研下来,我发现事情远没有想象中简单。
一个很现实的原因,是香港的黄金铺位突然没那么贵了。
仲量联行2026年7月公布的数据显示,香港核心区域街铺租金相比历史高峰,已经跌了超过70%。
甚至出现了一个很有象征意义的变化。
铜锣湾一处曾有国际奢侈品牌进驻的巨型商铺,如今迎来了一家大型银行的旗舰分行。
以前奢侈品争抢的黄金位置,现在金融机构开始重新进场。
为什么?
你想想,一家券商如果想在香港核心商圈长期打广告,需要不断花钱买曝光。
但如果直接租下一间店呢?
门头就是一块长期广告牌,路过的人天天都能看见,里面还能举办活动、做品牌展示。
虽然租金依然不低,但对这些金融科技公司来说,实体店已经不只是营业场所,还可以是一种长期的品牌投入。
不过,光靠租金降价,还解释不了这些券商为什么连咖啡馆都开起来了。
比如盈立今年6月在香港启德开了一家uSMART Café。
一家证券公司,居然开始认真搞咖啡馆。
而且还挺会玩。
店里专门加入了香港老证券交易所的怀旧元素。
以前交易大厅里穿红背心的交易员、过去的实体股票纪念品,都成了空间设计的一部分。
以前提到证券营业部,大家想到的是柜台、号码牌,以及一堆看不懂的金融表格。
现在却可以是一个喝咖啡、了解香港金融历史、参加金融知识活动的社区空间。
盈立在开设这家Café时,也特别强调了走进香港新社区、服务当地居民的理念。
有人进来可能只是喝杯咖啡,有人参加一次活动,还有人只是路过时认识了这个品牌。
这背后其实是券商经营思路的一次变化。
以前想的是,怎么让用户下载我的App;现在还要想,怎么让大家在现实生活中记住我。
但我觉得,更深层的原因,还是整个香港证券行业的竞争正在改变。
这里有一组数据。
香港证监会公布,2026年上半年,香港证券行业税前利润达到517亿港元,比2025年下半年增长21%。
看起来整个行业都在赚钱。
但香港证券业协会今年初的一项调查却发现,在受访券商中,28%表示2025年亏损,还有41%只是勉强打平。
所以虽然市场很热闹,却不代表每家券商都能赚到钱。
尤其当各家交易软件越来越好用、手续费竞争越来越激烈,传统的经营优势也在被重新洗牌。
所以你再回头看盈立的实体店扩张,就更容易理解了。
它不只是想让更多人认识盈立,还希望通过社区空间、投资者教育和持续的线下活动,让金融服务不再只是手机里的一个交易按钮。
因为吸引一个新用户,和让一个用户愿意长期留下来,完全是两码事。
前者可以靠营销,后者还需要实实在在的服务体验。
这场变化已经说明了一个很重要的趋势。
过去互联网券商最大的优势,是让客户不需要去营业部。
现在,盈立等香港券商却开始重新思考,实体门店还能创造什么新的价值。
这不是简单地回到传统券商的时代,而是线上和线下开始重新分工。
软件负责提高效率,实体空间负责建立连接。
毕竟,当所有券商的App都越来越好用,交易也越来越方便,真正难以复制的竞争力,可能已经不只是技术本身。
互联网解决了交易的效率问题,却没有完全解决金融行业最重要、也最难的一件事:
让别人相信你,并且愿意长期选择你。
-
有需要盈立证券开户的,可以走我的邀请链接,有不少福利能领~
hk.usmartbroker.com/marketin…
🤝 Paid partnership
