

专注美股+加密。 做自己的研究,不构成任何投资建议。 输出投研、宏观、交易、理财相关观察与思考。 小红书/公众号:对冲积鲸Reason
New York, USA
Joined August 2012
- Tweets3.6K
- Following681
- Followers20.6K
- Likes2.2K





对冲积鲸Reason retweeted
咱 Terry 都管理两亿资金了,没必要把我稿子拿去用 AI 洗了又洗吧?
xitter.gq/chenreason/status/2062…


上周五,华尔街杀红了眼。
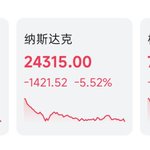
纳斯达克跌超4%,芯片股哀鸿遍野,恐慌像病毒一样扩散到了亚洲和欧洲。道琼斯勉强撑着,但那只是幸存者的侥幸——真正惨烈的战场,在科技股。
没有人能把锅甩给某一件事。这次是七八股利空在同一天撞在了一起,每一股单独都扛得住,合在一起就是踩踏。
1. 就业数据太好,反而成了最大利空
5月新增就业翻了一倍还多,远超预期。市场本来盼着就业降温,好给降息腾出空间——结果劳动力市场比去年还强。
逻辑很残忍:经济越好,通胀越难降,央行越没理由降息,利率越得撑在高位,科技股估值越撑不住。更吓人的是,有说法认为如果夏天就业还是这么强,年底可能不降息反而加息。市场一听,直接慌了。
2. 国债市场火速反应
就业数据一出,10年期国债收益率跳到4.53%,是近两周高点;30年期直接站上5%。
道理很简单:利率越高,股票相对债券越不划算,估值高的科技股首当其冲。
3. 博通财报点燃了芯片板块
火种其实周三晚上就埋好了。博通AI收入同比涨了140%,业绩超预期,看着挺漂亮。但指引不及华尔街预期,还没上调全年目标,管理层还顺嘴说了句大客户可能多供应商采购——暗示竞争在加剧。
就这两点,股价盘后暴跌超12%。
这传递了一个信号:现在的市场,光"表现好"不够,得"好得超出预期"才行。上周五继续跌,其他几家芯片龙头跌了7%-8%,韩国综合指数单日跌5.5%,欧洲芯片股全线下挫。
4. 科技巨头大手笔融资,市场开始算账
谷歌宣布上市以来最大规模股权融资,目的是给AI基础设施输血。空方逻辑直接:你都已经借了一屁股债,还要发股票,说明AI烧钱速度远超赚钱速度,自由现金流被压死了。
多方当然也有道理,需求旺盛才需要融资扩产。但短期内,这笔钱让市场对AI行业的"投入产出比"打了个大大的问号。
5. SpaceX上市吸血,资金提前搬家
史上最大规模新股上市在即,投资人已经在提前调仓了,科技股首当其冲。今年下半年还有两家AI超级独角兽排队上市,三家合计融资规模,比过去二十年所有风投支持的美国新股加起来还多。
6. 央行政策悬在半空
沃什上任后首次政策会议就在下周,新利率预测和经济展望即将公布。市场两边都在押注,鸽派还是鹰派谁也说不准。但有一点达成共识:如果信号不够鹰,债券市场会自己动手"加息"——那对股市的冲击可能更大。
7. 消费端也在发出警报
Lululemon大幅下调全年预期,北美市场持续低迷,盈利预期砍了近一成,股价盘后跌超10%。高油价、高通胀对美国消费者的购买力侵蚀,已经在财报里藏不住了。
8. 估值本来就绷得太紧
美股总市值/GDP已到历史最高,长周期估值指标回到了2000年互联网泡沫水平。高估值不等于马上崩,但容错空间极低——任何一个催化剂都可能引发剧烈调整。
最后说说板块分化,这才是最有意思的地方。
道琼斯几乎没跌,小盘股盘中一度还在涨,医疗、金融、消费必需品相对抗跌。钱不是在无差别出逃,而是从估值贵、涨幅大的AI和芯片股里撤出来,流向传统行业。
这不是恐慌,是轮动。
一句话总结:
就业太强、利率跳升、芯片指引拉胯、巨头融资烧钱、新股吸血、央行悬而未决、消费走弱、估值高企——每一条单独都扛得住,但全堆在同一周,就变成了踩踏。
接下来,FOMC会议和SpaceX上市,是下一个关键考验。
对冲积鲸Reason retweeted
花钱能解决的问题,扎克伯格从来不觉得是问题。
今天,Meta正式发布了AI模型Muse Spark。这是Meta超级智能实验室成立以来的第一个作品。
团队负责人是去年花143亿美元从Scale AI挖来的Alexandr Wang。项目代号「牛油果」,百人团队,9个月闭关,交出了这份答卷。
Muse Spark的初步定位还是比较认清现实的,它定位不在于成为最强,而是主打速度快。 小模型,轻量级,主打消费级场景。
换句话说,Meta没打算一上来就硬刚GPT和Claude。它选了一条相对务实的路,先把自家30亿用户的体验提上来再说。
聊聊几个有意思的细节。
1,Muse Spark目前开放测试的只有两档推理模式:即时和思考,第三档沉思暂时只有预览视频里能看到。这类混合推理思路并不新鲜,各家也基本都有。但未来几周Meta会逐渐把它塞进了旗下的各大App全家桶里,触达量级一下就上去了。
2,它能同时调度多个AI子代理协同工作,这个功能在 Grok 上也已经见到了。 比如你说「帮我规划家庭旅行」,那它会生成一个代理去查机票,一个代理去找亲子活动,同步进行。
3,训练数据用了阿里的Qwen、OpenAI和Google的模型做蒸馏。官方说法是「行业通行做法」,但用竞争对手的模型来训练自己,这事怎么听都有点微妙。
4,Muse Spark这次的首发版本转向闭源,但 Meta 仍表示希望未来开源后续版本,这说明Meta的策略从单一开源转向开闭并行。
市场反应还是比较积极,Meta今晚盘中一度大涨近9%,创下1月以来最大单日涨幅。
当然,今天大盘本身也在涨,但市场还是愿意为Meta的AI故事额外买一点单。
不过稍作体验后冷静看,Muse Spark目前的能力还有明显短板,整体体验和Gork比较类似。
在编程等领域,Meta自己承认和头部模型还有差距。而且隐私也是个问题,由于使用需绑定 Meta 账号,且产品目标是利用 Meta 生态内容增强回答,这天然会引发隐私担忧。
Meta今年的资本开支预算是1150亿到1350亿美元,这个数字本身就说明了一切。AI这场仗,Meta输不起,也不打算输。
Muse Spark只是第一步,扎克伯格在Threads上说了:「我们要造的不是回答问题的工具,而是替你做事的代理。」
方向对不对,不知道。
但钱到位了,人到位了,牌桌上的筹码也推出去了。
算是尽人事了。


对冲积鲸Reason retweeted
发展 AI 的目的是解放人,
发展 AI 的手段是裁掉人...
桥水达利欧的判断或许是对的,
AI 正在吞掉一切,
这场繁荣可能会反噬自己。
今年各大巨头的自由现金流基本已经被 AI Capex 耗尽,
后面只有两条路,
要么负债,要么裁人。
甲骨文选择了一边负债一边裁员。


对冲积鲸Reason retweeted
昨天 Meta 和微软同时放出的财报,结果却是一家欢喜一家愁。
看完微软的财报,再去细读 Meta 的版本,两相对比只能说,市场是很现实的。
META 可能没那么完美,但是它在积极进步。
MSFT 可能也没那么糟,只是大家预期太高。
-
1,微软的下跌证明核心增长远比故事重要。
Meta 给出的核心广告收入增长了 24%,且下季指引直接拉高了市场的想象力。
反观微软的 Azure 云业务增长虽然勉强超过预期,但指引却显后劲不足。
在市场的逻辑里,如果你已经是一个被公认的 AI 超级成长股,那么只是达到预期就等同于失败。当交易变得拥挤,任何没有超预期上修的指引,都会触发投资者的离场按键。
这一点放在今晚盘后的闪迪财报一样试用。
-
2,META 很会讲话,微软只会讲实话。
Meta 的财务沟通策略非常高明,它在宣布加大投入的同时,抛出了一颗定心丸,「2026 年的经营利润仍将高于 2025 年」,这句话直接对冲了市场对入不敷出的恐惧。
相比之下,微软的 CFO 却只是坦诚地提醒,「内存成本上升将挤压云业务的利润空间」。
情绪价值和语言艺术在这里体现的淋漓尽至。
META: 虽然我花得多,但我赚得更多,利润率能保住。
MSFT: 虽然我花得多,成本也还在涨,但利润率保不住了。
市场并不讨厌花钱,市场讨厌的是花了钱、毛利还缩水、收入还没爆发的尴尬组合。
-
3,优等生和普通生的区别对待。
微软过去的仓位实在太挤了。
长期以来,微软被视为 AI 的标准答案,几乎所有基金都持有它。当一点点利空出现,这种高共识资产自然就会发生剧烈的去杠杆,没人能接受优等生没有交出满分卷。
而 Meta 在这之前的表现最多算是个普通生,市场预期一般。
这次的财报大考,优等生没拿满分,普通生却进步明显,一个被骂,一个被奖赏。
-
过了 AI 最初的惊喜期,现阶段 Meta 的回报来自于被 AI 拯救的核心业务,这种脚踏实地的增量故事,在当前环境下反而比微软辛苦卖云算力更有吸引力。
这次的市场反馈释放了一个明确信号,投资者对 AI 的耐心正变得越来越短,他们不再愿意为长远愿景买单。
Show Me Money!

为什么微软交出了漂亮财报,股价却崩了?
微软凌晨发布了 2026 财年第二财季财报。从账面上看,是一份漂亮的成绩单,但市场却并不买账,盘后股价应声下跌。
财报出后的5分钟内暴跌-8%,当时还没睡的我心里就明白,看似漂亮的财报背后,肯定有些地方出问题了。
睡醒后赶紧复盘了下具体的财报内容,下跌的原因也就很清楚了。
-
1,Azure 增速出了问题
这季度 Azure 增速 39%,但下一季指引却降到 37%–38%。
在普通人眼里,接近 40% 的增长堪称奇迹。但在市场眼里,微软是云+AI 的复合成长股。市场买的不是绝对的高位,而是成长加速度。
当预期的增长曲线从 40% 滑向 37% ,市场看到的就不再是增长,而是增长见顶的信号。
这种边际变慢的预期,直接触发了对高估值的重新定价。
-
2,现金流出了问题
AI 军备竞赛吞噬了大量现金流。
经营现金流虽然高达 358 亿美元,但自由现金流却只剩 59 亿美元,环比大幅下降。
为了维持未来的算力供给,微软正在疯狂烧钱买 GPU 和建数据中心。
市场开始质疑,当你用今天的真金白银去换取未来的算力,但变现的速度却又赶不上烧钱的速度时,哪怕利润表再漂亮,现金流的干涸也会让市场感到害怕。
-
3,供不应求,但毛利却在下降?
微软指引下一季毛利率将从 67% 降至 65%,原因还是加大 AI 投入。
听起来很奇怪,既然需求旺盛,不是应该赚得更多吗?事实是,为了抢夺市场份额和履行交付承诺,微软不得不优先部署成本最高、最稀缺的资源。
这种战略性亏损或利润挤压,反映了在 AI 爆发期,交付能力比订单数量更昂贵。
-
4,被 OpenAI 注水的利润
本季 GAAP 净利润大增,但这其中包含了来自 OpenAI 投资的 76 亿美元净收益。
剔除这笔非经营性收益后,利润成色大打折扣。
市场对这种不可持续、波动大的账面富贵向来给出的倍数都不会高。
利润注水,市场只会本能反应你是否是为了修饰财报,反而更担心底层核心业务的吸金能力。
-
5,成也 OpenAI,败也 OpenAI
在微软 6250 亿美元的剩余履约订单里,有大概 45% 来自 OpenAI,客户集中度相当之高。
虽然大客户可以一下子锁定了未来需求,但这也意味着微软的财报表现将深度受制于 OpenAI 的经营状况和算力交付节奏。这种不可预测性让追求稳健的长期资本感到不安。
-
综上,
当一家公司需要消耗几乎所有的现金流去维持一个边际放缓的增长时,它的估值逻辑必然会发生重构。
如果 AI 是一场必须倾尽所有资产才能留在牌桌上进行博弈,那么最终的赢家,究竟会是谁?

对冲积鲸Reason retweeted
图片内容非常离谱,更离谱的是内容居然是真的。
信息源已经被多家主流新闻媒体所引用。
特朗普致信挪威首相,称由于挪威决定不授予他诺贝尔和平奖,他不再感到有义务纯粹地考虑和平。
这就是他决定控制格陵兰岛的原因。


NEW: @potus letter to @jonasgahrstore links @NobelPrize to Greenland, reiterates threats, and is forwarded by the NSC staff to multiple European ambassadors in Washington. I obtained the text from multiple officials:
Dear Ambassador:
President Trump has asked that the following message, shared with Prime Minister Jonas Gahr Støre, be forwarded to your [named head of government/state]
“Dear Jonas: Considering your Country decided not to give me the Nobel Peace Prize for having stopped 8 Wars PLUS, I no longer feel an obligation to think purely of Peace, although it will always be predominant, but can now think about what is good and proper for the United States of America. Denmark cannot protect that land from Russia or China, and why do they have a “right of ownership” anyway? There are no written documents, it’s only that a boat landed there hundreds of years ago, but we had boats landing there, also. I have done more for NATO than any other person since its founding, and now, NATO should do something for the United States. The World is not secure unless we have Complete and Total Control of Greenland. Thank you! President DJT”


对冲积鲸Reason retweeted
说句大家不爱听的话,
与其去看 Dan Koe 的鸡汤文,
不如去看他的 Youtube 视频,
他的文章可以给你打两分钟鸡血,
但他的视频可以让你实实在在睡一场好觉。

对冲积鲸Reason retweeted
台积电 2024年的时候给它的供应商们全都颁了奖。
与其说是供应商列表,不如说是财富密码,基本都已经涨上天了。
根据紧密程度,帮大家简单做个划分。
第一梯队(晶圆厂核心设备,和台积电资本开支强绑定)
- KLA,检测/量测
- Lam Research,刻蚀/沉积等关键制程设备
- Applied Materials, 沉积/薄膜/多类制程设备
- ASML,EUV/DUV 光刻设备,先进节点卡脖子级别
第二梯队 Synopsys、Cadence
第三梯队 Entegris、Linde、Air Products


对冲积鲸Reason retweeted
金银比正式跌破50,上次还是2011年,当时最低到了32。
白银最常见的死亡方式不是利空,而是风控。
2011年白银剧烈回撤期间,CME 在短时间内连续上调保证金,8天累计让交易成本上升 84%,并与大跌相互强化。

对冲积鲸Reason retweeted
Earnings Whispers 又把接下来一个月的美股财报日程整理好了,依然建议保存收藏以免忘记。
帮大家总结几个核心时间节点,不要错过。
第一周(1月13-16日):以金融股为主,摩根大通 JPM、花旗 C、美国银行 BAC,周四(15日)台积电TSM 的财报是半导体行业的首个重要风向标。
第二周(1月20-23日):周二奈飞 Netflix,周四英特尔 Intel。
第三周(1月28-29日,超级周):最关键的一周。微软 Microsoft、特斯拉 Tesla、ASML 集中在周三(28日);苹果 Apple 和亚马逊,未标明,通常同期,或将在周四(29日)登场。
第四周(2月3-4日):AMD、谷歌 Alphabet 和 ARM 发布财报,继续验证AI芯片需求。
财报季一般先看银行股的表现,它们能反映出整体经济的基本情况;接着再关注流媒体和消费电子行业的财报;最后,随着芯片、AI 以及大型互联网公司的财报发布,市场情绪会被推向最高潮。

20260112 美股盘前观察,
鲍威尔陷传票门,华尔街核心假设正在崩塌?
1,上周五标普再创新高,风险偏好回归,三大指数全部收涨。但今天因为Trump和 Fed 直接正面冲突导致美元信誉 + Fed独立性再度受市场质疑,盘前股指期货和美元指数小幅回落,但 10 年美债还在 4.17% 附近。
2,上周价值蓝筹为主的道指领涨美股主要指数,当周涨超2%,标普和道指均收在历史新高,小盘罗素2000 很明显的扩散上涨,周涨幅4.6%。
3,上周五原计划美最高法要对特朗普关税案做出裁决,但最终宣布延后,因为这个案件较为重要且紧迫,因此不排除本周内能做出最后裁决,最迟也是在本月结束之前。目前市场预期的结果偏向最高法裁决关税不合法,但所涉及的1500亿美金税款的退税将会变得复杂且不容易,可能要花几周数月甚至1年以上时间才可能拿到这笔退款,且特朗普政府上周也曾放风说,这些钱他们同样有能力靠其他途径再获得。
4,本周末爆发的鲍威尔传票事件不是孤立的法律纠纷,而是美国现代金融史上行政权对央行独立性最激进的一次挑战。根据美联储发布的声明及一些报道,美国司法部就美联储办公楼翻修工程及鲍威尔此前在国会的相关证词发出了大陪审团传票 。尽管表面指控聚焦于行政合规与预算超支,但鲍威尔在周日发布的视频声明中罕见地使用了极具对抗性的措辞,直指这是借口,其核心目的是美联储拒绝配合总统的降息意愿而实施的政治报复 。
5,在周末的传票事件前,市场对利率路径的预期主要锚定于经济数据。上周五发布的12月非农数据显示,尽管新增就业人数低于预期,但失业率从高位意外回落至4.4%,暂时避免了触发萨姆法则,且平均时薪同比增长维持在3.8%。这份报告原本巩固了软着陆的叙事,也就是劳动力市场通过减少招聘而非大规模裁员来降温。 但现在的鲍威尔事件引入了一个巨大的干扰变量。如果市场开始相信美联储可能迫于司法压力而降息,或者鲍威尔为了自证清白而过度强硬,那么基于经济基本面的利率预测模型将失效。
6,这个事件的深远影响在于它打破了数十年来华尔街的一项核心隐含假设,美联储的决策虽然可能受到政治批评,但它的法律地位和决策机制是神圣不可侵犯的。有些分析师开始警告说,这可能引发类似于2018-2019年贸易战高峰期的 Sell-America 交易。当央行决策可能被政治意图绑架时,原本基于数据依赖的政策路径变得不可预测,这直接推高了股权风险溢价,也就导致了目前美股盘前的下跌。
7,除了法律战,2026年5月鲍威尔主席任期届满本身就是一个巨大的不确定性窗口。特朗普已多次表达了对鲍威尔的不满,并试图在任期内重塑联储。贝森特有提到,特朗普大概率会在这个月决定美联储的新人选。市场不仅担心鲍威尔的继任者是否会缺乏独立性,更担心在交接期间政策的连续性是否会中断。如果新任主席只是特朗普的政策傀儡,那么长期通胀预期可能会迅速脱锚,导致长债收益率结构性上行,进而压制美股的市盈率扩张空间。
8,今天没有重磅数据公布,只是有一些美联储官员将会发言,外加3年&10年的国债拍卖,真正能引发市场波动的是明天将公布的12月CPI数据。因为之前43天的政府关门导致10月数据没有收集,11月数据存在大量估算和偏差,目前分析师预计12月数据可能会出现技术性反弹,因为11月数据被认为压低,尤其是核心商品和租金。但目前的一致预期仍然维持在 2.7%。
9,密歇根大学消费者信心指数1月初小幅回升至54,预估53.4。但这依然是一个处于历史低位区间的数字。调查负责人指出,虽然消费者对关税的担忧有所缓解,但他们对整体商业环境和劳动力市场的看法依然谨慎。这种宏观数据尚可,微观感受痛苦的撕裂感将继续主导2026年的消费行为,也就是必需品消费保持韧性,但大额非必需品消费如住房、汽车将继续受到高利率的压制,直到按揭利率出现实质性下降。
10,如果说委内瑞拉代表了传统能源的争夺,那么格陵兰岛则代表了未来科技矿产的争夺。特朗普政府将收购格陵兰岛列为国家安全优先事项,并不仅是为了领土扩张,更是为了控制该岛蕴藏的39种关键矿产,特别是稀土。这种觊觎直接触动了欧洲的安全神经,对于持有大量美国国债的欧洲养老金基金而言,格陵兰危机引发了严重的道德与财务双重风险。部分基金已经表示,如果美国强行吞并格陵兰,将不得不抛售美国国债。这种潜在的抛售压力虽然目前尚未形成规模,但构成了美债市场的一个尾部风险。
11,高盛最新把首次降息时间从3 月 + 6 月推迟到6 月 + 9 月,全年只预计两次 25bp;预计 2026 年底联邦基金利率在 3–3.25%。同时,高盛把 12 个月内衰退概率从 30% 降到 20%,官方叙事明确是软着陆、慢降息。
12,现在指数已经连续三年双位数收益、维持在历史高位。且降息时间被往后推、选举和地缘风险都在抬头,意味着上行要靠盈利和指引惊喜,但任何一个宏观/政治黑天鹅都容易触发 5–10% 的回撤。本周大行财报季将开启,摩根大通、美银、花旗、富国银行都将集中披露。如果显示净息差尚可、坏账可控,那软着陆+慢降息的组合会更有说服力,有利于金融和价值股。

对冲积鲸Reason retweeted
最近白银不断创新高,不得不抓紧恶补一下相关知识了。
学习了下,发现白银背后有不少反直觉的市场逻辑。
1,价格涨得再高,供应却几乎不增加。
正常逻辑应该是,价格暴涨 -> 矿企扩产 -> 供应增加 -> 价格回落。
但白银不是,因为全球有接近8成的白银是铜、铅、锌矿的副产品,矿企开采主要看铜和锌的脸色,不直接取决于白银的需求。
2,越省着用银,却得用更多银。
这里涉及到杰文斯悖论,简单说就是技术进步反而导致了资源紧张。
这里的技术指的是光伏技术。
正常逻辑应该是,光伏技术进步 -> 单片电池耗银量减少 -> 银需求下降。
但结果却相反,效率提升让光伏更便宜 -> 装机量指数级爆炸 -> 总耗银量不降反升。
3,同时吃到工业需求和避险需求红利。
原本人们只在经济好时买银,经济差买黄金。
AI 出现后,各国为避免经济衰退,集体都在押注 AI 和绿色基建,直接拉动白银工业需求暴涨。
又恰逢因为地缘政治+债务风险等避险需求已经将黄金抬到了高位,有部分避险资金转向了白银。
这一下两个最大的需求全在抢银。
4,库存在地理上严重错配。
原以为只要全球库存足够,价格就可控。
但现实是,白银大部分库存扎堆在美国+锁死在ETF里,真正需要实物的伦敦和亚洲库存被抽干,于是局部市场被迫用溢价和倒挂把货抢过来,这就出现了现货挤仓。
而至于为什么库存都扎堆在美国,那是因为今年美国把银列入拟议的关键矿物清单,并启动 232 调查,市场开始担心未来对银进口征关税或各种限制。
交易员为了规避未来关税和政策不确定性,大规模把银从伦敦、上海运往美国,直接进 COMEX 仓库。加上美国本土矿企和炼厂也倾向于先在国内囤货。
所以大部分库存都被ETF给锁定了,而价格是由边际能交割的那一小撮货决定的。
不是银没了,而是可以交割的银太少了。
--

对冲积鲸Reason retweeted
MiniMax 今天递交了港股上市招股书,
因为上周刚看完老罗对他们 CEO 的访谈,所以抱着一丝好奇心翻了下他们的招股书。
公司历史,产品,营收,各家媒体也都讲的比较透了。
唯一一个比较吸引我的点藏在了他们的风险因素里。
大意就是,如果因为各种原因没法获得英伟达的先进芯片,可能会对公司产生重大负面影响。
具体,见图,招股书第 92 页。


对冲积鲸Reason retweeted
都知道美联储的利率点阵图很重要,但就是不懂该怎么看。
其实没那么玄乎和高深,
趁着周末,写个手把手的教程分享一下,看完应该都能懂。
--
贴图里右边的就是这次12月 FOMC 最新的点阵图,
- 每一个蓝点 = 一位 FOMC 委员对某一年底联邦基金利率的预测。
- 横轴是年份,2025、2026、2027、2028、Longer run。
- 绿色对话框给的是点阵中位数。
2025:中位数 3.625%
2026:中位数 3.375%
2027:中位数 3.125%
2028:中位数 3.125%
长期:3%
“Unchanged at …” = 这些中位数相对于上一轮点阵没有变。
这次的含义很直接,Fed 的基线是未来几年逐步降息,但节奏很慢,一路磨到 3% 左右就停,不会再回到 0 利率时代。
蓝点分布越散,说明分歧越大。远期 2027–2028 和 long run 分歧还不小,说明长期利率水平大家还在摸索,只是暂时在 3% 附近达成折中。
--
贴图里左边的表格,是参与者相对上一次中位数的分布情况。
也就是,这一轮 vs 上一轮,看有谁更鹰、有谁更鸽。
看三行,
No. projecting higher rates
把某一年利率预期调到高于上一次中位数的委员人数。
No. projecting lower rates
把预期调到低于上一次中位数的委员人数。
最下面 Same / Up / Up / Up
总结这一年的预期,相对之前总体是不变 or 偏上 or 偏下。
表里的数字是,
高于上次中位数的人数:
2026、2027、2028、Long run 都是 1 人。
低于上次中位数的人数:
2026 有 1 人,2027、2028、Long run 都是 0。
所以最下面才会是:
2026:Same → 上调 1 人、下调 1 人,方向上对冲掉了,整体略微中性。
2027:Up → 只有人往上调,没有人往下调,整体倾向更鹰。
2028:Up → 同上。
Long run:Up → 对长期中性利率,出现了只上不下的调整。
关键点:
中位数没动,但分布往上偏了一点,尤其 2027 以后和Long run,说明少数人开始担心未来利率可能得比之前想的更高一些。
--
从这张图里能得出什么结论?
1,未来几年是慢慢往下走的路径,最后在 3% 左右停住,不再回到超低利率。
2,虽然点阵中位数Unchanged,但从1 人更鹰、没人更鸽 + Up可以看出,2027–2028 和长期利率的上行风险在抬头。
3,Long run 盯在 3%,而且调整方向是 Up,等于是在说,不要指望回到 1–2% 的那种环境。
--
大家逐字对照图片阅读,消化吧。

分享 FOMC 之夜的一些简单经验,
3:00
绝大多数情况下,不要在今晚3点出数据的第1根1min k线里做决策,这是绝大部分人最容易亏钱的地方。
原因很简单,抢新闻发布的全市机器人,普通人根本抢不过。
而且这时候的盘口报价相对比较宽,盘口很薄。
且这个时间点反应基本都是算法交易盯着关键词触发的机械反应,后面会再被完整的解读修正过来。
这时候最适合干的事是,去看美债收益率、美元指数、纳指期货这三者的第一时间方向变化,如果分化很明显,比如债券说鹰,股市说鸽,那说明市场其实很迷茫,谨慎参与。
--
3:30
半小时后的记者会有机会成为二次定价的黄金时间,可以注意3个比较关键的东西。
1,开场声明的第一段,看还强不强调依赖数据,还是直接偏鸽或偏鹰。
2,Q&A环节,对中性利率、金融稳定、劳动力市场的描述有没有变调。
3,有没有出现一些条件句,比如,如果通胀再次回升,我们不排除再次加息。这种条件句很容易被市场放大解读。
--
今晚这场是带经济预测和点阵的 FOMC 会议,跟普通的 FOMC 会议相比,经济预测和利率点阵图反而更重要。
对冲积鲸Reason retweeted
4 个月过去,这个逻辑依然成立,谷歌全靠反垄断案的反复拉扯给我们上车的机会,用过 Gemini 的人真的有人会不爱 Gemini 吗?
以前搜东西,打开 Google,现在只是换成了打开 Gemini。
有点尴尬的是,Gemini 这个 com 域名现在是一家币圈交易所,创始人刚好是 Winklevoss 兄弟,就是那个当年起诉扎克伯格偷窃创意的双胞胎。
