

Ce n'est pas le chemin qui est difficile, c'est le difficile qui est le chemin. -Sören Kierkegaard #NoMoreDZ
Joined June 2009
- Tweets279K
- Following4.2K
- Followers1.7K
- Likes12.2K


Pinned Tweet
Réformer le modèle fiscalo-social pour plus de simplicité pro taux d'emploi et entrepreneuriale et d’équité :
Adopter un système hybride combinant le modèle Beveridge pour les assurances de base et Bismarck pour les assurances complémentaires, avec des impôts uniques, une TVA nationale à trois taux et des déductions fiscales simples pour les individus et les sociétés.
Fiscalité simplifiée :Impôt sur le revenu (IR) unique : Fusion de l’impôt actuel et de la CSG en un impôt à taux unique, finançant entre autre les assurances de base. Déductions simples : Les frais d’obtention (dépenses engagées pour acquérir, assurer ou conserver ses revenus, ex. : frais de transport, formation professionnelle, cotisations syndicales) sont déductibles, pour réduire la charge fiscale des contribuables.
Impôt sur les sociétés (IS) unique : Un impôt unique pour les entreprises, favorisant la clarté et l’équité. Déductions simples : Les frais d’obtention (dépenses engagées pour acquérir, assurer ou conserver leurs revenus, ex. : frais de formation des employés, dépenses de recherche et développement, frais de fonctionnement liés à l’activité) sont déductibles, pour alléger la charge fiscale des entreprises.
TVA nationale à trois taux : Une TVA nationale avec trois taux (ex. : taux réduit pour les produits de première nécessité, taux standard pour la majorité des biens et services, taux majoré pour les produits de luxe), incluant une part dédiée à la TVA sociale pour financer les assurances de base, et une part de TVA locale, dont le taux d’affectation plafonnée est décidé par les collectivités locales pour leur fiscalité.
Impôt local unique : Un impôt unique décidé par les collectivités locales, qui fixent son taux et ses modalités, renforçant leur autonomie dans le financement de leurs projets et services.
Solidarité de base (modèle Beveridge) :Financées par la TVA sociale (via la TVA nationale) et l’IR unique (après déductions).Couvrent la santé, la retraite de base, les allocations familiales et les minimas sociaux.
Assurances complémentaires (modèle Bismarck) :Financées par des cotisations et des plans d’épargne retraite (PER).Incluent la retraite complémentaire, la santé complémentaire et le chômage.
Cette réforme, pensée pour les individus, les entreprises et les collectivités locales, adopte une approche globale et cyclique pour une fiscalité entrepreneuriale et une protection sociale plus simples, équitables et cohérentes.
Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

💥🇨🇭 Bataille générationnelle à venir en Suisse !
Un référendum se tient le 29 novembre pour décider s'il faut augmenter la TVA pour financer un 13e mois de retraite.
Les jeunes s'y opposent, tandis que les plus vieux soutiennent le projet. Ils avaient déjà fait basculer le vote sur la création de cette rente supplémentaire en 2024.


Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

Dans Grand Theft Generation, vous pouvez incarner un retraité et faire des dingueries comme aller faire les courses le samedi après-midi, doubler une file de gens à la caisse, et piquer des sièges dans le tram aux femmes enceintes, parce que vous êtes vieux et que vous avez cotisé.


Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

Quand l'atmosphère devient irrespirable et que les fascistes cherchent à se faire passer pour antifascistes, réécouter Malek Boutih fait du bien.
Vraiment.
🎥 Vidéo intéressante de @flavienneuvy sur le coût des fusions de communes : youtu.be/UV-N78QPOJE
Elle reprend un argument qui séduit par son bon sens apparent : « fusionner des communes coûte plus cher ». Il pointe pourtant à côté du vrai problème : le coût de l'émiettement territorial français, et les moyens d'en sortir.
1️⃣ L'illusion du « 900 € contre 1 500 € par habitant »
Cette comparaison ne porte souvent que sur le budget de fonctionnement de la commune. Or un budget communal, c'est aussi une section d'investissement, des budgets annexes (eau, assainissement, zones d'activité) et des contributions à l'intercommunalité et aux syndicats. Il y a aussi les charges de centralité : les villes-centres financent piscines, transports, médiathèques et voiries structurantes, que les habitants des villages voisins utilisent sans les payer dans leurs impôts locaux. Un village paraît bon marché parce qu'une bonne partie de ses dépenses figure dans d'autres budgets que le sien. La seule comparaison honnête porte sur le bloc communal consolidé (commune, intercommunalité et syndicats), fonctionnement et investissement compris.
2️⃣ Le vrai gouffre, c'est l'empilement
Pour pallier la trop petite taille de près de 35 000 communes, la France a ajouté par-dessus plus de 1 250 intercommunalités et environ 8 000 syndicats (eau, déchets, énergie). Le résultat : des doublons administratifs, deux couches d'élus, des financements croisés et des responsabilités diluées.
3️⃣ Une dette d'équipement dispersée
Les communes ne sont pas responsables de la dette publique. La règle d'or les oblige à voter leur fonctionnement à l'équilibre, à n'emprunter que pour investir et à rembourser leurs emprunts avec leurs ressources propres. Les collectivités ne portent ainsi qu'environ 6 % de la dette nationale. Mais leurs ressources propres financent une part de plus en plus faible de leurs investissements, et l'emprunt prend le relais. Chaque commune emprunte pour sa salle des fêtes, son stade, sa zone artisanale, et les voisins se concurrencent sur le foncier et la fiscalité. À l'échelle d'un bassin de vie, le même argent financerait moins d'équipements, mais mieux choisis.
4️⃣ Pourquoi les fusions actuelles déçoivent
Il faut le reconnaître : les communes nouvelles créées depuis 2016 ont d'abord vu leurs dépenses augmenter, et les économies d'échelle n'ont rien de systématique. Ces fusions ont pourtant regroupé des villages sans toucher à la couche intercommunale. Elles ne prouvent donc pas que la fusion coûte cher. Elles montrent ce que coûte une fusion faite à moitié. Les vraies économies demandent une réorganisation de fond, sur 10 à 15 ans : achats groupés, flottes de véhicules partagées, fonctions support rationalisées.
La pression monte. Le taux de cotisation des employeurs à la CNRACL passe de 31,65 % en 2024 à 43,65 % en 2028, ce qui renchérit chaque poste. Une commune de 300 habitants subit ce choc sans marge de manœuvre, alors qu'une structure de bassin de vie peut réorganiser ses services pour l'absorber. Le déficit de la caisse, lui, relève d'une réforme nationale, et aucune fusion ne le réglera.
5️⃣ L'alternative : ⤵️


5️⃣ L'alternative : une vraie subsidiarité
Il faut partir des missions, pas des structures, et confier chaque compétence au plus petit niveau qui atteint la taille critique :
• Le village, pour la proximité : un maire délégué élu, une mairie de proximité, un budget garanti et un vrai droit de regard sur son urbanisme.
• Le bassin de vie, pour la gestion et l'investissement : une commune-territoire qui reprend les compétences de l'intercommunalité et des syndicats, avec une seule administration et un seul budget d'investissement.
• La région et l'État, pour la stratégie et la solidarité entre territoires.
Une règle s'applique à tous les niveaux : chaque compétence relève d'un seul niveau, avec son budget et un élu qui en répond.
Le modèle existe déjà : Paris, Lyon et Marseille fonctionnent depuis 1982 avec une mairie centrale et des mairies d'arrondissement, et depuis 2026, on y vote séparément pour les deux niveaux.
Pour les territoires ruraux, il faut aller plus loin, en donnant aux villages plus de poids qu'aux arrondissements.
D'ici là, des services communs (RH, informatique, finances), des groupements de commandes ou des secrétaires de mairie partagés aident dès aujourd'hui des maires ruraux débordés par l'inflation normative. Ils préparent le terrain.
La question n'est pas « fusionner ou non », mais « qui fait quoi, à quel coût, et qui en répond ».
Garder près de 35 000 communes, chacune avec ses élus et ses compétences, tout en empilant au-dessus des intercommunalités et des syndicats toujours plus vastes, ce n'est pas défendre la proximité. C'est renoncer à savoir qui décide.
31
Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

« J’arrive pas à attraper la drogue » : GTA 6 remplace le Scrabble dans cette résidence senior de Seine-et-Marne
➡️ l.leparisien.fr/8mWN

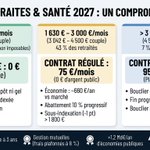
🚨 Budget 2027 (PLFSS art. 35 & PLF art. 3) : comment sortir de l'impasse sur les retraites et réduire vraiment le déficit ?
Le plan de Bercy promettait 6 Md€ d'économies sur le papier, mais il a été rejeté à l'Assemblée ET vidé au Sénat : résultat = 0 € encaissé face à un déficit de plus de 150 Md€.
En parallèle, supprimer l'abattement de 10 % ferait basculer 500 000 retraités non imposables (< 1 630 €/mois) dans l'impôt, alors que la mutuelle senior pèse déjà 6 % à 10 % d'une petite retraite.
Voici un compromis adoptable qui dégage +1,2 Md€/an d'économies réelles pour l'État ET rend ~5 Md€/an de pouvoir d'achat aux seniors sur leurs mutuelles :
🟢 Retraite < 1 630 €/mois (3 042 € en couple) • 50 % des retraités (non imposables)
• Zéro hausse d'impôt ni gel : pension 100 % indexée.
• Mutuelle gratuite (0 €) financée par la solidarité nationale (gain : ~1 300 €/an).
🟡 De 1 630 € à 3 000 €/mois (3 042 € à 4 500 € en couple) • 43 % des retraités
• Contrat régulé à 75 €/mois (0 € d'argent public : mutualisation à prix coûtant, frais plafonnés à 8 %).
• Effort progressif sur l'abattement fiscal et la revalorisation (-1 pt > 1 800 €).
🔵 Au-dessus de 3 000 €/mois (4 500 € en couple) • 7 % des retraités
• Contrat régulé plafonné à 95 €/mois à vie (fini les tarifs à 200 €/mois après 75 ans !).
• Fin progressive des 10 % et sous-indexation temporaire (-1 pt, suspendue si inflation > 2 %).
🛡️ 3 garanties : clause de revoyure à 3 ans, gestion par les mutuelles existantes (zéro étatisation) et zéro hausse des prélèvements obligatoires.
Mieux vaut 1,2 Md€ votés que 6 Md€ bloqués. Vous validez ? 👇
🤖 Made with AI

Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

Contrairement à ce qu’affirme Gabriel Zucman, sa proposition d’impôt plancher méconnaît la jurisprudence du Conseil constitutionnel sur le fondement du principe d’égalité devant les charges publiques (article 13 de la DDHC).
La « taxe Zucman » méconnaît l’exigence d’imposition non confiscatoire, tant au niveau de son assiette que de son taux.
– Son assiette repose sur un « revenu économique » incluant des gains latents, seulement hypothétiques et non réalisés, qui ne constituent pas un revenu effectivement disponible et certain (« revenu juridique »).
– Un impôt sur le patrimoine au taux de 2 % nécessite constitutionnellement un mécanisme de plafonnement en fonction des revenus, sous peine d’être jugé confiscatoire.
– Contraindre les contribuables à céder leurs actions à l’État pour payer l’impôt en cas de liquidités insuffisantes pose également un sérieux problème de constitutionnalité au regard de la liberté d’entreprendre (article 4 de la DDHC).

L’économiste Gabriel Zucman, auteur de "Contre l'oligarchie internationale", propose "une régularisation des impayés passés" à destination des patrimoines de plus de 100 millions d’euros, pour "lutter contre l’injustice fiscale" qui, selon lui, s'est développée sur le temps long entre très grandes fortunes et le reste de la population.
➡️ radiofrance.fr/franceinter/p…
Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

Le RN maintiendra l'amendement Papon des retraités contre vents et marées en empruntant à 5 % contre les revenus futurs de leurs petits-enfants.
Leur contribution au système de retraite s’annonce être l’inverse de la création annoncée d’un fonds capitalisé de façade. C’est de continuer à accumuler du passif financier pour acheter des voix.

Avec ce système on part d'un système majoritairement par répartition vers un système mixte incluant une part de capitalisation individuelle (que ce doit pour les retraites, pevoyance de ka dépendance, voire chômage)

La France a déjà une Formule 1 pour la retraite par capitalisation : le FRR (Fonds de Réserve pour les Retraites). 🇫🇷📈
Transformons-le en fonds de pension universel : des comptes individuels nominatifs (propriété privée insaisissable par l’État), portables toute la vie et gérés à bas coût.
Pourquoi le FRR change tout ? Les frais.
• 0,2 % de frais (gestion déléguée par appels d’offres) vs 2 % en banque = +29 % de capital sur 25 ans
• Même avec son rendement historique contraint (4,4 % net/an), 2 h additionnelles/semaine sur 25 ans génèrent 66 000 € au SMIC (~220 €/mois) et 99 000 € au salaire médian (~330 €/mois)
Comment financer sans toucher à la répartition ?
Plutôt que de ponctionner les cotisations actuelles, le pilier est alimenté par de l’argent « neuf », adapté à chaque statut :
1️⃣ Liberté du temps de travail (dans les limites UE : 48 h max) : fin du carcan national des 35 h au profit d’accords d’entreprise, avec une règle d’or de proportionnalité (chaque heure négociée en plus = un euro de plus).
Ces heures additionnelles (ou les heures sup’/complémentaires, RTT/CET et un plafond équivalent pour les indépendants) sont déjà à 0 % d’impôt et 0 % de cotisations salariales.
2️⃣ Abondements FRR déductibles du revenu imposable (logique PER, sans les frais bancaires).
3️⃣ Lever le frein à main de la CADES : stopper la ponction de 1,45 Md€/an pour libérer son horizon d’investissement.
Faire évoluer sa politique d’investissement :
Aujourd’hui, le FRR est bridé par les versements à la CADES (46 % d’actions seulement) et très concentré sur la France (32 % des actifs, 80 % du non coté).
En mode fonds de pension universel : gestion pilotée cycle de vie (80–100 % d’actions mondiales pour les actifs jeunes, sécurisation progressive avant la retraite) pour diversifier le risque hors du seul cycle économique français.
S’attaquer en parallèle aux déficits sociaux (le vrai modèle hybride) :
Clarifier notre protection sociale en séparant enfin :
• Un pilier beveridgien (solidarité universelle : santé, famille, dépendance, minimum retraite) financé par l’impôt large (IR, CSG, TVA sociale) pour alléger le coût du travail.
• Un pilier bismarckien (assurance contributive : retraite, chômage) financé par les cotisations, avec des stabilisateurs automatiques d’équilibre (comme en Allemagne)
• Une rationalisation des dépenses : fusion et rationalisation des aides sociales, du mille-feuille des caisses, des milles feuilles administratifs et des 40+ régimes, pilotage strict de la bureaucratie hospitalière et des arrêts de travail
CF xitter.gq/hdjebar/status/1919119…
Une transition sans mur de la double cotisation, en 3 horizons :
Zéro euro retiré à la répartition : les droits des retraités actuels et des plus de 50 ans restent intacts.
• 2 à 5 ans (technique & budgétaire) : mise en place des comptes FRR, fin CADES, clarification fiscale et rationalisation des aides — le bénéfice est visible dès l’année 1
• 15 à 25 ans (impact 2040-2050) : les premiers compléments significatifs (220 à 330 €/mois) absorbent le choc démographique
• 35 à 40 ans (plein régime) : une carrière complète en mode hybride pour toutes les générations
Le moteur existe déjà.
Il ne manque plus que le feu vert politique. 🚀
31
Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

« Les personnes fortunées paient deux fois moins de prélèvements obligatoires que le reste de la population. »
Désolé, mais c’est complètement faux. Et ce n’est même pas ce que dit l’Institut des Politiques Publiques invoqué comme caution « scientifique » de cette affirmation…🤷♂️
L’économiste Gabriel Zucman, auteur de "Contre l'oligarchie internationale", propose "une régularisation des impayés passés" à destination des patrimoines de plus de 100 millions d’euros, pour "lutter contre l’injustice fiscale" qui, selon lui, s'est développée sur le temps long entre très grandes fortunes et le reste de la population.
➡️ radiofrance.fr/franceinter/p…
Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

Pour les présidentielles, je ne soutiendrai aucun candidat qui ne se sera pas engagé clairement à imposer la transparence absolue sur le déficit réel annuel de l’ensemble des régimes de retraite.
Combien de temps allons-nous continuer à faire semblant de ne pas voir que la dégradation de nos services publics et de notre dette publique résulte de notre choix collectif de prioriser les retraites face à toutes les autres missions de l’État.
@BrunoRetailleau @GabrielAttal @rglucks1 @EPhilippe_LH @davidlisnard


Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

Un pays qui n'investit pas dans sa recherche est un pays qui se meure. On a pu trouver 1 000 000 de personnes pour signer une pétition contre CNEWS? on doit pouvoir en trouver 100 000 pour la recherche.
Sauvons le CNRS et la recherche publique. petitions.assemblee-national…

Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

David Kennedy -ancien hacker à la NSA- révèle qu'il travaille activement sur une cyberattaque en direct où un "essaim d'agents" d'IA -environ 30 agents- a contourné l'authentification à deux facteurs, volé des données et chiffré l'ensemble du système d'une entreprise : "Tout cela a pris 14 minutes. 14 minutes. Je n'avais jamais rien vu d'aussi rapide auparavant".
L'entreprise à mis plus de 4h30 a détecté l'intrusion... contre 14 minutes pour le piratage complet 🤯🤯🤯🥶
C'est plus hallucinant et inquiétant ce qui est entrain de se passer dans le monde avec l'exponentiation de l'IA et des essaims d'agents IA autonomes...
On se dirige vers le pire...


Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted

Selon @HenriGuainoReel, geler les retraites au-dessus de 2'200€, c'est « se moquer du monde » 🤡
2'200€ de retraite = à peu près le salaire médian d'un salarié du privé.
Le problème n°1 du pays : des retraites que TU paies et qu'on ne peut pas toucher.
Pour ou contre ?
🤖 Made with AI
Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted
Les calculs du Financial Times sont assez cohérents avec l'estimation que je fais dans mon livre. D'après mes calculs, l'écart entre les conditions de retraite françaises et celle des pays comparables coûtera environ 2 000 millards d'euro sur l'ensemble de la retraite des baby boomers.
Ici 40% du PIB correspond à 1 200 millards, mais on n'est environ qu'à mi chemin.


Djebar HAMMOUCHE 🤔🤔🤔🙏 retweeted
Effectivement.
On notera d’ailleurs que les régulateurs bancaires ont heureusement interdit il y a longtemps aux banques de préter de l’argent à leurs clients pour que ceux-ci puissent acheter des titres de dette ou de fonds propres émis par la banque elle-même.
Si une telle règle était mise en place dans l’IA, le secteur y survivrait-il?

Désolé de jouer les rabat-joie juste après l’IPO d’Anthropic. Mais j’ai lu le dernier rapport de stabilité financière de la BCE, et il fait froid dans le dos.
Son constat : la façon dont on finance l’IA ressemble un peu trop aux subprimes.
Pour faire tourner leurs modèles, les géants de la tech construisent des data centers gigantesques. Cette année, la facture devrait avoisiner les 725 milliards de dollars, un montant tel que leurs bénéfices ne suffisent plus à suivre.
Alors ils empruntent.
Et c’est justement dans leur manière d’emprunter que la BCE retrouve des mécanismes qui rappellent la crise de 2008.
---------
👉 Une partie de la dette est invisible
Imaginez que vous vouliez faire construire une maison sans avoir l’air endetté. Vous demandez à un ami de contracter le prêt à votre place, en lui promettant un loyer pendant vingt ans. Sur le papier, aucun crédit à votre nom. Dans les faits, cet argent, vous le devez bel et bien.
C’est le montage choisi par Meta pour son centre de données en Louisiane : 27 milliards de dollars empruntés par une société partenaire, et absents des comptes de Meta.
Chez Microsoft, ce sont 365 milliards de dollars de loyers promis pour des centres de données qui ne sont même pas encore en service.
Au total, la BCE chiffre ces dettes "invisibles" à plus de 4000 milliards de dollars.
👉 L’argent qui tourne en rond (infographie ci-dessous)
Nvidia fabrique les puces. Il va investir jusqu’à 100 milliards de dollars dans OpenAI (ChatGPT), qui se sert de cet argent pour... acheter des puces Nvidia.
Un peu comme un concessionnaire qui prêterait à ses clients de quoi acheter ses voitures, avant de se féliciter de ses ventes record.
Résultat, tout le monde a l’air de vendre énormément, alors qu’une partie de la demande est financée par le vendeur lui-même.
👉 Des promesses, surtout
D’ici 2030, OpenAI s’est engagé à dépenser quelque 600 milliards de dollars en puissance de calcul. Son chiffre d’affaires 2025 ? 13 milliards. Si les revenus tardent à venir, c’est toute la chaîne qui risque de vaciller : OpenAI d’abord, puis ses fournisseurs, puis ceux qui leur ont prêté.
👉 Qui a prêté ?
Les Américains, pour l’essentiel. Pimco, le gérant d’actifs, a mis environ 10 milliards de dollars dans un seul centre d’Oracle. JPMorgan et le japonais MUFG ont monté pour Oracle un prêt de 38 milliards, et il leur a fallu des mois pour trouver d’autres prêteurs avec qui le partager.
Et l’Europe dans tout ça ?
Nos banques ont prêté environ 75 milliards d’euros au secteur, soit à peine 1% de leurs crédits aux entreprises, un risque que la BCE juge limité. Le point faible est ailleurs. Il se trouve du côté de nos fonds et de nos assureurs, qui ont placé jusqu’à un quart de leurs actions dans la tech américaine et achètent de plus en plus d’obligations émises par les géants de l’IA.

