

Magíster en Economía Política (FLACSO). Director Centro de Economía Política Argentina (@ctroCEPA). Papá de Agustín y Marcos. https://xitter.gq/t.co/MASrh4tvfv
General San Martín - Argentina
Joined April 2011
- Tweets16.3K
- Following1.1K
- Followers106K
- Likes1.6K




¿LE GANAN A LA INFLACIÓN? EN SEPTIEMBRE, 15 DE 24 PARITARIAS QUEDARON POR DEBAJO (EL PROMEDIO: 1,6% VS 1,9%)
En septiembre, el promedio de 24 convenios colectivos privados del Observatorio Paritario de CEPA aumentó 1,6%, contra una inflación de 1,9% (INDEC).
Es el quinto mes de 2026 en que las paritarias quedan por debajo del IPC. Después del 3,7% de agosto, el aumento más alto desde enero, septiembre volvió a quedar 0,3 p.p. por debajo de la inflación.
🔸 Sólo 9 de 24 convenios le ganaron al IPC en el mes
🔸 8 no tuvieron aumento
🔸 En lo que va de 2026, el promedio le ganó al IPC en 4 de 9 meses

DESDE QUE ASUMIÓ MILEI, EL SALARIO DE CONVENIO SIGUE POR DEBAJO DE NOVIEMBRE DE 2023: -0,6% CON EL IPC Y -12,2% CON LA CANASTA REAL DE LOS HOGARES
Tomamos como punto de partida noviembre de 2023, el último mes antes de que asumiera Milei. En diciembre de 2023, el salario real de los 24 convenios privados cayó 8,7% en un solo mes. Después se fue recuperando, pero a septiembre de 2026 todavía no volvió a ese nivel.
🔸 Sólo 11 de 24 convenios están por encima de nov-23 (con la ENGHo, 2 de 24)
🔸 Arriba: Aceiteros +20,4% y Estaciones de servicio +16,6%. Abajo: Textil -32,5%, Indumentaria -22,8% y Comercio -18,2%
🔸 Salario registrado privado (INDEC, agosto de 2026): -2,3% con el IPC y -13,5% con la ENGHo
Dos mediciones distintas, la misma conclusión: a casi 3 años, el salario real todavía no volvió a donde estaba.

BAJA LA INFLACIÓN, PERO LOS ACUERDOS PARA OCTUBRE–DICIEMBRE NO LA ALCANZAN: EN PROMEDIO, 3,9% CONTRA 5,1% QUE ESPERA EL REM
Entre diciembre de 2025 y septiembre de 2026, los aumentos promedio de 24 convenios colectivos privados acumularon 24,7%:
🔸 Contra el IPC del INDEC (23,6%): +1,1 p.p.
🔸 Contra la canasta real de los hogares ENGHo 2017/18 (25,9%): -1,2 p.p.
Lo que viene es más flojo. La inflación mensual bajó de 2,9% en enero a 1,9% en septiembre, pero los aumentos ya acordados para el último trimestre quedan, en promedio, por debajo de lo esperado. El REM del BCRA proyecta una inflación de 30% para 2026: eso implica 5,1% entre octubre y diciembre. Los 7 convenios que ya cerraron acuerdos hasta diciembre aumentan en promedio 3,9% en esos meses (-1,2 p.p. respecto del REM).
Aun con la inflación bajando, ¿cuándo recupera el salario lo que perdió?
LA CUENTA FINANCIERA CAMBIARIA FUE DEFICITARIA EN SEPTIEMBRE POR USD 3.185 MILLONES
En septiembre 2026, la Cuenta Financiera Cambiaria registró un saldo negativo de USD 3.185 millones. Pese al superávit de la Cuenta Corriente Cambiaria (USD 1.521 millones), las Reservas Internacionales del BCRA cayeron USD 2.167 millones.
Durante el mes, el endeudamiento del sector privado (USD 1.248 millones) y la Inversión Extranjera Directa (USD 132 millones) no lograron compensar las principales salidas de divisas:
🔸 La Formación de Activos Externos: USD -2.538 millones.
🔸 La constitución de Posición General de Cambio: USD -1.601 millones.
🔸 Los pagos netos al FMI: USD -794 millones.
🔸 El desendeudamiento con Organismos Internacionales: USD -389 millones.
El balance acumulado en los primeros nueve meses del año (enero-septiembre):
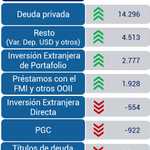
Entre enero y septiembre, la Cuenta Financiera acumula un déficit de USD 1.521 millones: el endeudamiento privado (USD 14.296 millones) y el financiamiento neto de Organismos Internacionales y el FMI (USD 1.928 millones) no alcanzaron a compensar la salida de divisas.
La Formación de Activos Externos absorbió la totalidad de ese ingreso de divisas, con un drenaje acumulado de USD 21.315 millones en el curso del año.

LA INVERSIÓN EXTRANJERA ACUMULA UN SALDO NEGATIVO DESDE DICIEMBRE 2023
En septiembre 2026, la Inversión Extranjera Directa (IED) neta en el mercado de cambios registró un saldo positivo por apenas USD 132 millones.
Desde que asumió Milei no hay un flujo genuino de inversión de capitales extranjeros.
El saldo acumulado desde diciembre 2023 se mantiene negativo, acumulando una desinversión neta por parte de no residentes de USD 1.656 millones.

DESDE LA UNIFICACIÓN CAMBIARIA EL INGRESO NETO CON OOII ACUMULÓ USD 22.243 MILLONES
En septiembre 2026, el endeudamiento neto con Organismos Internacionales (distintos al FMI) fue negativo en USD 389 millones y se registraron pagos netos al FMI por USD 794 millones.
Si se incluyen las operaciones con el FMI, desde diciembre de 2023 el endeudamiento neto asciende a USD 20.605 millones, mientras que desde la unificación cambiaria acumula USD 22.243 millones.

INTERESES, TURISMO Y UTILIDADES CONSUMIERON LA MITAD DEL SUPERÁVIT COMERCIAL EN SEPTIEMBRE
En septiembre 2026, la Cuenta Corriente Cambiaria registró un superávit de USD 1.521 millones. El motor principal fue la balanza de bienes, que aportó USD 3.317 millones impulsada centralmente por el sector Oleaginosos y Cerealeros y el Complejo Petrolero.
Sin embargo, ese superávit comercial se vio absorbido en un 48% por:
· Pagos de intereses de deuda: USD -517 millones.
· Viajes, pasajes y consumos con tarjeta: USD -874 millones.
· Giro de utilidades y dividendos: USD -205 millones.
Resultado de los primeros nueve meses de 2026:
🔸 El superávit de la Cuenta Corriente acumuló USD 5.858 millones, solo el 22% del saldo de la Balanza de Bienes.
🔸 La Balanza de Bienes acumuló USD 26.567 millones de superávit.
🔸 Las principales demandas de divisas fueron por el pago de intereses (USD -9.771 millones), Turismo y tarjetas (USD -7.562 millones) y Utilidades (USD -4.007 millones).

LA BALANZA TURÍSTICA ACUMULÓ UN DÉFICIT DE USD 7.562 MILLONES EN LOS PRIMEROS NUEVE MESES DEL AÑO
Considerando consumos de bienes y servicios pagados con tarjetas, viajes y transporte de pasajeros, la Balanza Turística resultó deficitaria por USD 874 millones en septiembre 2026.
Asimismo, la estimación del BCRA por viajes y pasajes (neta de envíos postales) resultó negativa en USD 596 millones en el mes.
En el curso del año acumula un saldo deficitario por USD 7.562 millones, USD 425 millones menos que el mismo período del año pasado.

EN LOS PRIMEROS NUEVE MESES DEL 2026 LA DEMANDA NETA POR UTILIDADES Y DIVIDENDOS ALCANZÓ USD 4.007 MILLONES
Durante septiembre 2026, la demanda neta de divisas para el giro de utilidades y dividendos ascendió a USD 205 millones.
En los primeros nueve meses del año la demanda neta de divisas por este concepto alcanzó USD 4.007 millones y USD 4.647 millones desde diciembre 2023.

EN SEPTIEMBRE LOS CHEQUES RECHAZADOS AUMENTARON 30%
En septiembre de 2026 se rechazaron 163.710 cheques, cifra que representa 38.065 unidades más que el mes anterior (+30%). Desde noviembre de 2023 a la fecha, la cantidad se duplicó (+101%).
Comparación desde el inicio de la gestión de Javier Milei:
🔸Cheques sin fondos: registraron 85.643, lo que significa un salto de 169% frente a noviembre de 2023 (+53.786).
🔸Cheques no pagados: alcanzaron las 109.843 unidades y acumulan un aumento de 103% desde noviembre de 2023 (+55.804).

Pará, pará, pará... vos me estás diciendo que después de hacer mierda la industria y pedirles reconversión ahora van a subsidiar crédito para bienes durables de producción nacional?
lanacion.com.ar/economia/ant…

Sobre la ley "de Defensa de la Soberanía Nacional": RECULARON EN CHANCLETAS CON EL PEDIDO DE WASHINGTON
1er acto: el Gobierno quiere eliminar por ley el tope a la venta de tierras rurales a extranjeros. Sin votos y con rechazo social, tiene que retirar ese capítulo en el Senado (6/8).
2do acto: cambio de libreto. Milei anuncia por cadena nacional la "Ley de Defensa de la Soberanía Nacional" (3/9), aunque desde 2011 ya rige la Ley 26.659. Promete mano dura con las petroleras de Malvinas y toda su cadena.
3er acto: suena el teléfono de Washington. El número dos del Departamento de Estado de EE.UU., Christopher Landau, viene a la Cancillería argentina y admite en conferencia de prensa que les preocupa cómo la ley afecta a sus empresas: "Estamos viendo los intereses de nuestras empresas" (22/10).
4to acto: cinco días después sale el dictamen en el senado (27/10):
🔸Bancos, aseguradoras, consultoras y empresas de logística
Proyecto original: no podían hacer ninguna operación económica o financiera con las petroleras de Malvinas
Proyecto revisado por EEUU: solo se prohíbe "proveer un bien o servicio esencial e indispensable", y solo si sabían el destino
→ Financiar, asegurar o asesorar a Sea Lion deja de ser un problema
🔸 Fondos de inversión y accionistas
Proyecto original: cualquier socio o accionista quedaba alcanzado
Proyecto revisado por EE.UU.: quedan afuera los fondos de inversión y los accionistas de hasta el 2%
→ Los grandes fondos con acciones en esas petroleras quedan a salvo
🔸 Proveedores no autorizados
ANTES: arriesgaban de 5 a 7 años de prisión
AHORA: de 2 a 7
→ Les bajan el castigo
¿Cómo se llama la obra?
LA SOBERANÍA ARGENTINA LA DEFINE WASHINGTON
El final de la obra: la ley Malvinas de 2011 (26.659) ya prohíbe a quienes operan en Argentina tener cualquier participación "directa o indirecta" en las petroleras de Malvinas y hacer con ellas cualquier operación "económica, financiera, logística, técnica" o de consultoría.
En la cadena del petróleo, el dictamen de Milei exige menos que esa ley.
En definitiva: la cadena nacional y el discurso de defensa de la soberanía nacional del gobierno termino marcando un retroceso en las restricciones a las empresas para producir.
LA DEUDA EXTERNA PRIVADA SE MANTUVO ESTABLE EN EL SEGUNDO TRIMESTRE DE 2026
A fines de junio de 2026, el stock de deuda externa privada totalizó USD 113.516 millones. Esto significa una caída trimestral en el margen de USD 284 millones, impulsada por fuertes cancelaciones en la deuda comercial (USD -2.302 millones menos), lo que compensó parcialmente el incremento de la deuda financiera (USD 2.019 millones más).
En este trimestre:
-Deuda comercial (caída de USD 2.302 millones): la baja respondió a la reducción del endeudamiento por exportaciones de bienes por tercer mes consecutivo (USD -1.155 millones), a las cancelaciones por importaciones de bienes (USD -889 millones) y a los compromisos por servicios (USD -259 millones).
-Deuda financiera (suba de USD 2.019 millones): el incremento obedeció a la colocación de títulos de deuda en manos de no residentes (USD +1.688 millones) y a nuevos préstamos financieros (USD +724 millones).
-Sectores líderes en endeudamiento financiero: la suba estuvo encabezada por la "Extracción de petróleo crudo y gas natural" (USD +1.301 millones, 80% correspondió a emisiones corporativas para financiar repatriaciones de inversión extranjera directa) y por el "Suministro de electricidad, gas, vapor y aire acondicionado" (USD +601 millones).
-Obligaciones negociables en el exterior: las emisiones de títulos de deuda corporativos en mercados internacionales registraron un incremento neto de USD 1.688 millones.

LA MITAD DE LA DEUDA EXTERNA PRIVADA SIGUE CONCENTRADA EN OPERACIONES INTRAFIRMA
Al cierre del segundo trimestre de 2026, el 47,4% de la deuda externa privada correspondió a compromisos con empresas del mismo grupo económico. Casi la mitad del endeudamiento externo opera como financiamiento corporativo interno entre casas matrices y sus filiales radicadas en la Argentina.
El comportamiento por tipo de acreedor reflejó una contracción del crédito de casas matrices, frente a un mayor dinamismo en la colocación de deuda financiera en los mercados internacionales:
-Deuda intragrupo: la deuda financiera entre firmas relacionadas sumó USD 23.287 millones (USD -211 millones en el trimestre), mientras que la comercial alcanzó USD 30.544 millones (USD -2.698 millones).
-Acreedores comerciales no relacionados: alcanzaron USD 25.066 millones, con un incremento de USD 396 millones en el trimestre.
-Títulos de deuda corporativos: en manos de no residentes llegaron a USD 22.303 millones y resultaron el segmento con mayor incremento trimestral (USD +1.688 millones).
