

Airdrop 項目投研分析|鏈上 Degen Alpha|資費套利 人生來都來了,回不去的,何止是時間?
Joined September 2024
- Tweets6.1K
- Following1.1K
- Followers2.2K
- Likes11.7K





#FOMC
聯準會利率公布!市場好轉契機何在?缺貨警示風險⚡
✅ 前高價格回檔錨定 市場流動性短缺
近期盤面下跌劇烈,許多個股跌破到季線之下,為了避免像 7 月劇烈回檔,筆者轉為保守操作將槓桿部位降低至僅保留底部現股。
近幾日在悲觀情緒累積後迎來短線反彈,但操作上也不宜貿然進場,投資人容易被歷史高價錨定,例如曾經衝上天價的 MLCC 國巨這類熱門題材股。
誤認為股價回檔就是撿便宜無腦買入,但過往的極端高價已反應數十倍的本益比和財報預期,短期內非常難重返前高。
‼️資金成本攀升 & 流動性緊縮
近期盤面結構的隱憂在於資金流動性不足,因債息利率引發融資成本顯著墊高,外圍市場處於緊縮環境。
高息環境正將過度估值修正,無論是產業或是市場交易都更趨於保守,不再輕易追逐高風險標的。
“利率如同資產價格的地心引力”——股神巴菲特
✅ Bottleneck Trading Semi 族群缺貨漲價風險
在過去一兩年的股市太過簡單,只需要無腦跟著中心資本 CapEx 買雲端巨頭、晶片或是相關供應鏈零組件就可以獲利。
如今在漲價和缺貨題材的 Bottleneck Trading 則需要更加小心。目前市場最缺貨的 DRAM 和載板,當這兩大族群都難以在高檔撐住估值,缺貨程度其次的 Semi 半導體相關零組件更難維持漲勢。
後續在熱門族群中,純粹靠缺貨漲價推升股價的風險較高。
筆者認為需要具備真實量增、產品價值提高,或是受惠 AI 在本業中產生質變的企業,才能具備較長期的看頭,否則僅視為短線反彈。
✅ 聯準會維持利率觀望 保守通膨預期
📍維持利率不變 內部鷹派分歧
聯準會於凌晨 FOMC 會議決議將聯邦基金利率維持在 3.75%–4.00% 區間,本次決議以 10 比 2 定案。
其中理事 Cook 與克里夫蘭聯準銀行總裁 Hammack 投下反對票,主張再升息 1 碼至 4.00%–4.25%。
表示聯準會內部對通膨保持高度戒心,12 月的升息預期未完全消除。
📍物價穩定優先 能源通膨外溢
主席 Warsh 採取「少表態、停看聽」策略,並宣布自 2027 年起縮減利率決策投票場次。(2027 年只投 7 次、2028 年預估 6 次)
Warsh 希望減少參與市場決定利率的空間、頻率,大幅減少前瞻指引,態度表明:「除非有重大危機或極端情況,否則不會預先承諾升息或降息方向」。
目前美國失業率處於十幾年低點,就業市場痛點在於「實質購買力衰退」,應把物價下壓確保薪資漲贏物價,穩定民生。
受到美伊戰事帶動汽油與柴油上漲、關稅滯後效應以及 AI 軟硬體組件通膨影響,核心 PCE 與 CPI 維持在 3.1% 左右,能源漲價已外溢至核心商品與服務。
📍K型經濟分化嚴重
AI 發展迅速造成物價通脹和極化,美國 Q3 GDP 預估成長雖然達 3.2%,但皆由高達 10.3 兆美元規模的 AI 投資熱潮與頂層 10% 富裕家庭的財富效應支撐。
然而 AI 龐大資本需求加上亞洲國家大幅減持美債、美債買盤轉向高敏感度的私人投資者,導致資金更加稀缺、公債殖利率居高不下。
聯準會受制於高通膨無法降息,又因實體民生消費疲軟與政府發債成本壓力而不敢貿然大幅升息,只能維持高利率區間觀望。
⚡ 股市好轉契機
1️⃣ 油價與柴油:能源成本外溢的緩解指標
美伊戰爭地緣政治衝突,推升汽油與柴油價格,實質侵蝕民生生活、薪資壓力,重創傳產與日用品等企業獲利,油價需關注是否長期在110元之上,對於通膨的衝擊才算可接受範圍。
特別是柴油廣泛運用於重工業和運輸,如貨運卡車、工廠和貨船使用,需等待柴油價格見頂回落,才能緩解供應鏈運輸成本、壓抑通膨預期。
2️⃣ 日韓股市低點
日、韓、台股市同為全球 AI 算力與半導體零組件核心供應鏈,且近期日韓匯率波動、日本公債殖利率創十年新高與資金回流,
連帶引發亞洲股市與美債配置的劇烈調整,由於非美市場資金效率相對美股具有滯後性 Laggard ,且日韓股市高度連動 DRAM、MLCC 與 Semi 設備行情。
觀察日韓股市何時不再破底、率先有底部支撐,是確認台股供應鏈去槓桿結束與外資流動性重新回籠領先指標。
🔸附圖為 韓股指數觸及7月低點
🔗以上資訊參考自 Gooaye 股癌 EP707-709 內容 & AI 產業地圖網站➡️
aistockmap.com/?topic=glass-…

#Metric
Metric Active Pools 多鏈 Dex 上線!積分制搶先偷跑 順嚕100%+年化⚡
Metric 📱 官方帳號➡️
xitter.gq/metricxyz
✅ Metric 項目背景
Metric 是一個專注於主動流動性池 Active Pools 基礎設施的多鏈去中心化交易所,被部分人譽為“Dex 界的 Hyperliquid”。
Metric 團隊於 Defi 市場深耕,早期發展採取 Self-funded 運作,雖然沒有大型 VC 進駐融資,但團隊 CTO Christos Gkolias(@CGkol),於前 Uniswap Labs Engineering Director為 Uniswap Labs 任職 3.5 年,具有相當技術背景。
Metric 主打讓鏈上流動性池直接跟隨外部真實價格,不需像傳統 AMM 等待套利者被動修正價差,從而面臨無常損失、價格套利痛點(Pick-off)。
Metric's Slogan:
“The Dex that prices pools to reality”
Metric 當前已部署在 Ethereum、BSC、Robinhood 等主要區塊鏈,具有 RWA、代幣化股票、外匯黃金和各種主流加密貨幣交易對。
🔸(圖一)為 Metric Pools
✅ Metric 專案核心特色
📍 Active Pools 流動性分離
Metric 放棄了傳統 AMM 依賴套利者來修正價格的被動模式,改為採用外部參考價格,每個池子配有獨立的 Price Provider 智能合約,提供 bid、ask 與 reference price,報價與資金流動性完全脫鉤,池子本身不形成價格觀點,只負責執行交易與持有流動性,讓不同團隊可以部署自定價策略。
📍Dynamic Bins 自動跟隨
流動性放在參考價周圍的 bins,例如 +1% 到 +2%,但無需再像傳統集中流動性頻繁撤出重部署來追蹤價格區間。當參考價變動時,bins 與池子價格區間自動跟隨平移,LP 持有的代幣數量與相對 deviation 保持不變。
📍支持單邊流動性 & 內建利差複利
Metric LP 可選擇只提供單邊資產,且系統報價已經包含 bid/ask 之間利差 Spread,通常不額外收取傳統手續費,當使用該區間的流動性時,LP 可賺取利差分成(稱為 Edge),在扣除 Curator 與協議費用後自動複利進倉位。
📍 Curator 模塊化系統
任何人都可作為 Curator 部署公開或私有池子、選擇 Price Provider、設定參數,允許不同團隊部署策略的架構。
✅ Metric 數據調研
Metric 公開上線後快速增長,雖然近期 TVL 僅有 14.1M,但累積交易量卻已超過 23.6B,Turnover (交易量/TVL)顯著高於傳統 AMM,資本效率非常突出,其中交易量最大來自 RHC 和 BSC 的代幣化股票。
🔸(圖二、三)為 Metric 數據面板
Deviation 為非官方社區搭建的數據工具,提供實時 TVL、交易量、Curator 和各種可視化數據。
Deviation 工具➡️
deviation.wtf/
✅ Metric 積分偷跑 & 參與管道
Metric 參與連結➡️
app.metric.xyz/r/jojnsmith
目前 Metric 官網可以進行代幣 Swap、提供 LP 流動性兩種參與方式。
在 Swap 頁面社區觀察到選擇 Metric 自身路由的報價有「Earns Metric points」提示。
且社區在前端挖出相關邏輯(swap/LP/推薦可能計分,有每週 epoch 跡象),提到每週約 50 萬積分傳聞,官方條款亦允許未來推出積分/推薦計畫。
早期活動有積分追溯可能,筆者建議當前趁人少可獲取較高年化收益也能避免踏空,可選擇較穩定的美股 LP 如 QQQ、NVDA 參與。


#LITE #COHR #MRVL #AVGO
【光輝十月指數創高 Morgan Stanley光通禁令影響】
1️⃣ 光輝十月 股市大盤創高
📍尊重大盤趨勢 切忌猜頂做空
光輝十月開盤後台美股市雙雙創新高,當市場情緒和資金動能都來到高點時,許多交易者都有「漲多必跌」的恐高心態,盈利讓許多人坐立難安。
許多投資人會在指數或股價創新高時摸頭做空,特別是沒吃到多頭行情的人更容易想做空報復。
但在大盤強勢的多頭趨勢中,盲目猜頂大多時候都會成為多頭燃料,看到那些猜空成功的往往都已被嘎空好幾次,與其妄想自己可以空在最高點,尊重多頭順勢而為才能減少虧損機會。
🔸(圖一、二)為納斯達克和標普指數,皆處於歷史新高,型態和均線動能相當強勁。
📍聚焦核心題材 減少換倉磨損
市場上資金雖然會在各族群輪動,但真正能走出大波段的還是有實質基本面和資本獲利的標的。
目前資金注意力聚焦在 AI 和光通訊等具備長期能見度的族群,實質上有長遠的訂單和持續獲利成長。
在牛市中常有「這山望著那山高」的投資人,看到其他族群漲勢更多更就頻繁切換持股,卻在手續費和追高殺低中產生 Friction Cost 交易磨損,還錯過原本標的的主升段,抱住好標的並耐心等待才是重點。
2️⃣ Morgan Stanley 光通禁令報告傳聞
Morgan Stanley 在10/1 發布了一份關於光通設備的限制報告,指出美國官方可能針對未來光通收發模組中有 65% 以上為「 US Content 美國成分」,才能放行持續出貨,特別是對未來 3.2T 以上高階光模組限制。
📍 光通收發模組簡介
光通模組主要負責電訊號和光訊號的轉換,主要可拆解為發射和接收端➡️
🔸發射端
交換器 / GPU Server 電訊號
↓
DSP(數位訊號處理:訊號濾波、整形、重定收發共用)
↓
Driver(驅動 IC:放大電訊號至足以驅動雷射)
↓
EML 雷射(如 4、8 顆分波)
↓
透鏡 / 隔離器 / 光纖陣列
───► 打出光訊號
🔸接收端
光纖陣列 / 透鏡 接收光訊號
↓
PD(光偵測器:光訊號轉電訊號)
↓
TIA(跨阻放大器:微弱電流放大為可用電壓)
↓
DSP 處理後送回伺服器
⚡光耦合技術 & 潛在受惠機會
🔸精密對準技術痛點
發射模組從 DSP 到驅動雷射打出光訊號的過程看似簡單,但光訊號不像電訊號「接上即通」。其中光纖、雷射與光波導的對準位置至關重要,稍有奈米級的公差偏差,光耦合效率(Coupling Efficiency)便會天差地遠。
未來光通訊對訊號收發的精度、速度要求大幅提高。因此投資人將目光轉向「光訊號精密對準」的設備與技術標的。
在台股中 高明鐵、東佑達 兩家被視為光耦合技術純度較高的代表標的。
🔸(圖三、四)為GMT、TOYO技術線圖,其中 GMT 已站上前高頸線。
📍美國產業戰略:留下高毛利環節
Morgan Stanley 報告禁令關於 65% 以上美國成分,希望將 DSP、Driver 和 TIA 等具備高技術壁壘、高毛利的半導體晶片環節留在自家。外包其他 35% 如模組外殼、被動光學元件與機構件等偏向勞力密集或低毛利的組裝工作則交給中、日、東南亞地區廠商。
✨核心受惠題材/標的
光通核心受惠族群與代表標的類別 / 關鍵元件產業地位與代表
標的光通 DSP & Driver
美系核心晶片龍頭:Broadcom、Marvell
高階光學元件 & 模組光學與光模組巨頭:Lumentum、Coherent
精密對位 / 光耦合設備台系光耦合技術標的:高明鐵、東佑達
🔧族群:光通- DSP、Driver、高階光學元件 & 模組
📈標的
Broadcom、Marvell、Lumentum、Coherent
📍美系去中化動機 & 台系供應鏈轉單效應
目前全球高達 6 成以上的光模組組裝產能集中於中國地區,市場普遍認為美國短期內不可能完全封殺中國,否則將嚴重拖累美國自身 AI Data Center 的建置進度;且若趕盡殺絕,中國必然會針對上游材料進行反制。
美系廠商雖然短期內難以 No China,
趕盡殺絕中方也一定會反制去控制上游材料。但美系大廠在近期的電話會議中已明確透露,產能佈局有意加速往台灣、東南亞地區發展。
台系廠商有機會承接到大量外溢的便宜機構件、被動光學與 EML 雷射封裝等訂單。此情況類似當年美國對中國祭出晶片禁令時,台系供應鏈在排擠效應下獲得豐厚利潤,歷史有望在光通訊領域重演。
🔗以上資訊參考自 Gooaye 股癌 EP | 702 內容 & AI 產業地圖網站➡️
youtube.com/watch?v=jnCOZwkn…
aistockmap.com/?topic=glass-…


#MRVL
下午才發光通介紹文章,Marvell 直接衝破 $300 大關!
Marvell投資者日首席執行官表示預計28財年總收入約爲200億美元,到2030年,Marvell的總潛在市場規模預計約爲$4,000億。
預計2031財年總營收介於$700億至$900億之間!


#LITE #COHR #MRVL #AVGO
【光輝十月指數創高 Morgan Stanley光通禁令影響】
1️⃣ 光輝十月 股市大盤創高
📍尊重大盤趨勢 切忌猜頂做空
光輝十月開盤後台美股市雙雙創新高,當市場情緒和資金動能都來到高點時,許多交易者都有「漲多必跌」的恐高心態,盈利讓許多人坐立難安。
許多投資人會在指數或股價創新高時摸頭做空,特別是沒吃到多頭行情的人更容易想做空報復。
但在大盤強勢的多頭趨勢中,盲目猜頂大多時候都會成為多頭燃料,看到那些猜空成功的往往都已被嘎空好幾次,與其妄想自己可以空在最高點,尊重多頭順勢而為才能減少虧損機會。
🔸(圖一、二)為納斯達克和標普指數,皆處於歷史新高,型態和均線動能相當強勁。
📍聚焦核心題材 減少換倉磨損
市場上資金雖然會在各族群輪動,但真正能走出大波段的還是有實質基本面和資本獲利的標的。
目前資金注意力聚焦在 AI 和光通訊等具備長期能見度的族群,實質上有長遠的訂單和持續獲利成長。
在牛市中常有「這山望著那山高」的投資人,看到其他族群漲勢更多更就頻繁切換持股,卻在手續費和追高殺低中產生 Friction Cost 交易磨損,還錯過原本標的的主升段,抱住好標的並耐心等待才是重點。
2️⃣ Morgan Stanley 光通禁令報告傳聞
Morgan Stanley 在10/1 發布了一份關於光通設備的限制報告,指出美國官方可能針對未來光通收發模組中有 65% 以上為「 US Content 美國成分」,才能放行持續出貨,特別是對未來 3.2T 以上高階光模組限制。
📍 光通收發模組簡介
光通模組主要負責電訊號和光訊號的轉換,主要可拆解為發射和接收端➡️
🔸發射端
交換器 / GPU Server 電訊號
↓
DSP(數位訊號處理:訊號濾波、整形、重定收發共用)
↓
Driver(驅動 IC:放大電訊號至足以驅動雷射)
↓
EML 雷射(如 4、8 顆分波)
↓
透鏡 / 隔離器 / 光纖陣列
───► 打出光訊號
🔸接收端
光纖陣列 / 透鏡 接收光訊號
↓
PD(光偵測器:光訊號轉電訊號)
↓
TIA(跨阻放大器:微弱電流放大為可用電壓)
↓
DSP 處理後送回伺服器
⚡光耦合技術 & 潛在受惠機會
🔸精密對準技術痛點
發射模組從 DSP 到驅動雷射打出光訊號的過程看似簡單,但光訊號不像電訊號「接上即通」。其中光纖、雷射與光波導的對準位置至關重要,稍有奈米級的公差偏差,光耦合效率(Coupling Efficiency)便會天差地遠。
未來光通訊對訊號收發的精度、速度要求大幅提高。因此投資人將目光轉向「光訊號精密對準」的設備與技術標的。
在台股中 高明鐵、東佑達 兩家被視為光耦合技術純度較高的代表標的。
🔸(圖三、四)為GMT、TOYO技術線圖,其中 GMT 已站上前高頸線。
📍美國產業戰略:留下高毛利環節
Morgan Stanley 報告禁令關於 65% 以上美國成分,希望將 DSP、Driver 和 TIA 等具備高技術壁壘、高毛利的半導體晶片環節留在自家。外包其他 35% 如模組外殼、被動光學元件與機構件等偏向勞力密集或低毛利的組裝工作則交給中、日、東南亞地區廠商。
✨核心受惠題材/標的
光通核心受惠族群與代表標的類別 / 關鍵元件產業地位與代表
標的光通 DSP & Driver
美系核心晶片龍頭:Broadcom、Marvell
高階光學元件 & 模組光學與光模組巨頭:Lumentum、Coherent
精密對位 / 光耦合設備台系光耦合技術標的:高明鐵、東佑達
🔧族群:光通- DSP、Driver、高階光學元件 & 模組
📈標的
Broadcom、Marvell、Lumentum、Coherent
📍美系去中化動機 & 台系供應鏈轉單效應
目前全球高達 6 成以上的光模組組裝產能集中於中國地區,市場普遍認為美國短期內不可能完全封殺中國,否則將嚴重拖累美國自身 AI Data Center 的建置進度;且若趕盡殺絕,中國必然會針對上游材料進行反制。
美系廠商雖然短期內難以 No China,
趕盡殺絕中方也一定會反制去控制上游材料。但美系大廠在近期的電話會議中已明確透露,產能佈局有意加速往台灣、東南亞地區發展。
台系廠商有機會承接到大量外溢的便宜機構件、被動光學與 EML 雷射封裝等訂單。此情況類似當年美國對中國祭出晶片禁令時,台系供應鏈在排擠效應下獲得豐厚利潤,歷史有望在光通訊領域重演。
🔗以上資訊參考自 Gooaye 股癌 EP | 702 內容 & AI 產業地圖網站➡️
youtube.com/watch?v=jnCOZwkn…
aistockmap.com/?topic=glass-…


#Apple #AAPL
【Apple 秋季新機發表 AAPL 產業受惠與改革】
Apple 於今年 9 月 9 日舉辦「Surprise and Shine」秋季發表會,這是新任執行長 John Ternus 上任後的第一場大型產品發表。
推出 iPhone 18 系列高階機種 iPhone 18 pro/ pro max,以及 Apple 首款摺疊手機 iPhone Duo,iPhone Duo 以類似 Samsung Fold 系列的內外雙屏和折疊設計切入,主打高階商務市場。
本次 Apple 發表會對 AAPL 股價帶來什麼影響?本次推出銷量預估、相關產業鏈有哪些「蘋概股」受惠?
1️⃣ 秋季高階春季主流,兩波發表的銷售巧思
Apple 在秋季發表會將舞台留給 pro 和 Duo 高階產品,將以往全線同期間換代改成「秋季高階、春季主流」。
筆者認為一來是為了 Duo 的問世延長新機獨立焦點話題性和銷售週期,也能更好的獨立判斷 Duo 上市表現。
其次是因為 AI Data Center 搶走太多 DRAM/NAND 產能,市場供貨不足,手機記憶體的成本大幅上升。
而 iPhone 標準系列針對平價客群,利潤往往較少,先推出高階機種也能避免通常互搶,所以將 iPhone 18、iPhone 18 Air 延後到春季發表。
同時 iPhone 16、17、Air 系列都同步調漲 $3~4,000,用意在縮小買舊機比較便宜的誘因,促進新機換機潮。
2️⃣ 發表會產品亮點與銷量看法
📍 iPhone 18 pro/ 18 pro max 既定延續
本屆 18 pro / pro max 系列延續了 17 系列的外觀,除了顏色不同和厚度變厚以外大小完全相同,手機殼也是互通可用的,仍然保持 6.3 和 6.9 吋的 Super Retina XDR 螢幕,支援最高 120 hz 更新率。
🔸(圖一)為本次新色冰川藍 Glacier & 勃根地紅 Burgundy
主要升級在硬體上的相機支援可變光圈、當代最強的移動端晶片台積電 2nm A20 pro,整理表現 CPU 提升約 20%;GPU 提升約 30%,特別在進行 AI 運算方面進步極多。
電池續航和充電表現亦有巨大提升,終於突破在 1 小時內充滿 100% 的里程碑,機身也換上 3 倍散熱表面積的均熱散熱版,可以有效降低極限操作下的 1-2°C。
除了以上大多都是擠牙膏的常規升級,預計在明年 20 周年才會有亮點進步,對帶動超額買氣的想像空間不大。
📍Android 體系既有功能, iPhone Duo 優勢何在?
本次發表會的亮點 iPhone Duo 作為 Apple 首款折疊旗艦機,起步容量版本 256GB 美國定價為 $1,999 美元,台灣定價則為 $74,999 新臺幣,臺灣將在 10 月 23 日上市。
令人意外的是價格只比競品 Samsung Fold 系列略高一些,相較發表前許多臆測的 10 萬以上的悲觀預期低許多,如此應該會帶來不錯的銷量表現,實惠的價格讓更多果粉願意為信仰充值。
iPhone Duo 最高規格 2TB 版本價格為 118,900 新臺幣,許多 Android 用戶表示 Apple 如此高的售價,究竟比 Android 陣營的 Samsung Fold / Pixel Fold / Mi Fold 好在哪?憑什麼賣這麼貴?
Apple 發表會中展示的摺痕、隱藏鏡頭和翻頁動畫等功能,Android 系列早就做出來了,但無可否認的是 Apple 具有強大的手機 IP 和良好的使用體驗,讓他們鞏固了全球最大占比的客群。
科技的重點從來不在於誰先做,而是誰做的最好,就像現在 Language Model 也不會有人在意誰第一個做的,市場上只會比較「現在誰才是最好」。
Apple 一直以來都會等到硬體技術成熟再介入市場,不希望給使用者有拓荒的體驗感,不會讓消費者拿到技術不夠成熟的實驗產品。
即使 Apple 使用的並非最新的技術,但具備許多軟硬體整合的巧思、UIUX 包裝,IOS 操作上非常直覺,乾淨整潔的介面打造出最符合日常使用的使用想像,可能會成為市面上的最實用的摺疊手機,並帶動摺疊手機在整個移動端銷量的 Market Share 比例。
3️⃣ Apple 發表會股價影響 & AAPL 多空博弈
Apple 發表會當日股價不僅沒有上漲,反而小跌約 0.3%,如同消息提前反應的往例,其後一周內至今 AAPL 上漲至 $327,週漲幅約 9% 接近歷史高點。
🔸(圖二)為 AAPL H4 線圖
📈多方看法
iPhone Duo 開出 $1999 起步的高價位有助於提高公司 ASP 表現,加上 Apple 官方的舊換新補貼最高可達 $1200,許多分析認為換機潮仍在,許多果粉將嚐鮮 iPhone Duo。
法人預估 Duo 今年銷量約 600 萬支、2027 年將上看 1,400 萬支,Apple 有望成為世界第二大折疊機品牌。
TD Cowen 將 AAPL 目標價重新評級到 $400。
📉空方看法
許多人認為 iPhone pro 系列升級不夠明顯,加上本次因記憶體占 BOM 成本上升壓縮毛利率,DRAM/NAND 短缺可能延續影響 iPhone 18 標準版、下一代產能。
因記憶體帶動全系列漲價,亦會影響銷量表現,加上iPhone 標準版、Air 系列後延至明年,短期出貨量相較會變少。
整體來說新機發表並非巨大利多,而是高階分化和新折疊機種受到市場買單。
照理說折疊機新科技的導入,應該要為 AAPL 帶來較大的波段漲幅,但股價在折疊機消息 Rumor 階段早已先行,且本季太多組件廠商漲價已壓縮不少利潤空間,筆者認為要觀察正式開賣後和 10 月 Duo 版本的銷量數據,或是下一次財報表現。


4️⃣ Apple 供應鏈臺廠 鉸鏈組件受惠
Apple 供應鏈臺廠蘋概股在發表會後表現差強人意,例如做折疊機鉸鏈的「軸承三雄」新日興、富世達和兆利都走弱。
🔸(圖三)為 Apple 供應鏈臺廠
原先市場預期第一代折疊機推出新硬體模組會有高毛利空間,以新日興 與 Amphenol 臺美供應商為例,雖然他們佔有主要份額,但 Apple 對於零組件壓價極為嚴苛,且還需跟組裝廠拆帳,實際利潤不如傳聞時樂觀。
⚡Apple 垂直整合 排擠供應鏈
Apple 在供應鏈的垂直整合手段強大,他們會將優勢和利潤保留在自身,供應商初期常因大量訂單搶進,但 Apple 壓價嚴重,甚至會自研和廠商競爭、取代,導致越來越多臺廠「寧可不做 Apple 的生意」。
法人表示 iPhone Duo 採用新型客製化聚合物、多層壓縮技術,以及鈦與碳纖維支撐板,並搭配由 100 多個零件精密組裝、支援多角度懸停的轉軸,提升螢幕平整度與耐用性。
其中鉸鏈不只負責開闔,更直接影響螢幕平整度及良率,成為此次規格升級主要受惠族群,建議後續觀察止跌型態、未來營收財報,搭配 iPhone Duo 首波銷售狀況再考慮入場。
⚡射頻 RF 元件提前反應
美股市場預期 iPhone Duo 因內部天線和複雜度提高,有利於 RF 射頻元件價值提升,部分美系射頻標的在本週上漲。
RF 射頻相關標的➡️
aistockmap.com/?topic=us-rf-…
⚡消費性題材吸引力不佳
即便上述折疊機具備成長題材,但市場上的資金是固定的,資金偏好年增率更高、成長性暴力的標的。
例如 AI 算力、Data Center 題材俯拾皆是,消費性電子產品的題材難以吸引資金。
🔸(圖四)為 AAPL 最新財報概況
🔗以上資訊參考自 @Gooaye0 股癌 EP696 內容 & AI 產業地圖網站➡️
youtube.com/watch?v=Z3zbWLhU…
aistockmap.com/?topic=glass-…
#SpaceX #SPCX
【SpaceX Falcon9 火箭領頭 垂直壟斷太空產業】
當多數人還在觀望火箭升空的絢爛火花,資本市場已經悄然為下一個十年的太空基礎設施定價。
SpaceX 憑藉 Falcon9 火箭可重複使用的優勢,對太空產業市場垂直壟斷 。SPCX 上市後成為難以撼動的太空龍頭,不僅刷新了 Nasdaq IPO 世界紀錄,更加速太空產業商業化的腳步。
本篇分析將從 SpaceX 上市表現、產業更替影響、競品比較到未來估值,完整帶大家認識 SpaceX。
1️⃣ SpaceX $SPCX 上市情況
SpaceX 在今年 6/12 以每股 $135 美元的定價在 Nasdaq 完成史上最大 IPO,募集 75 億美元鉅額資本進入衛星、火箭和太空 AI 運算領域。
$SPCX 上市首日收盤價為 $161 美元,單日上漲超過 20%,在一週內觸及 $225 美元最高價,市值突破 3 兆美元,超越 TSM 台積電成為全球前五大公司。
FOMO 情緒推動非理性的估值溢價,因早期投資人獲利了結和市場估值疑慮退燒,$SPCX 股價迎來劇烈回檔。近期股價在 $150~$170 美元區間震盪,較 IPO 定價仍有獲利,但距離最高點已明顯回落。
📍指數列入:被動資金流入
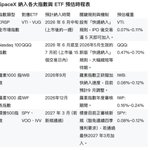
$SPCX 因其市值非常大,各大指數、ETF 不得不將其列入其中,下圖為 VTI、QQQ 和 SPY 等指數列入 $SPCX 時間點。
(擷取自永豐金證券文章)
各指數自上市後到年底將陸續列入,預估將再帶來數十億美元的強制買盤(JP 摩根預估 $5~80 億美元)。
📍機構目標價
機構投資人對 $SPCX 的定價邏輯早已並非「傳統太空產業」,而是看好 SpaceX Starlink 帶來的未來影響、Starship 飛躍性成長。
機構平均目標價約為 $164 美元,部分機構高達 $220、$300 美元以上,如 Cathie Wood 的 ARK Invest 在近期回檔積極加倉。
Starlink 訂閱用戶採用 Saas 訂閱模式,將長期統制未來太空通訊的絕對話語權;Starship 的技術突破已遠超其他同行,為太空產業揭開新的篇章。
2️⃣ SpaceX 帶動太空產業:衛星通訊 & AI 太空運算新階段
SpaceX 的問世不僅是單一公司的成功,更是整個太空產業進入規模化普及的重要一步,特別在上篇提過的衛星通訊和太空 AI 算力需求爆發。
📍衛星通訊質變
如果說過去的衛星是奢侈的工藝品,那麼現在的衛星將逐漸普及為大家都可使用的「流水線產品」。
SpaceX 證明低軌衛星商業化的可行,全球通訊將從地表擴張到太空。
Starlink 星鏈網路持續擴大,截至 2026/6 已有超過 10400 顆低軌衛星在軌運行中,配合手機直連 Direct to Call 和 5G NTN 技術整合,加速衛星通訊商業化。
📍太空 AI 運算 Edge Computing in Space
未來的衛星不僅是單純的訊號發射器,還有搭載 xAI 運算模型、NVIDIA & AMD 邊緣運算模型的太空節點站。
衛星在太空軌道直接進行數據處理和 AI 運算,可以大幅降低地面下行傳輸的頻寬壓力。
SpaceX 上市後帶來新資金挹注,加速新一代衛星部署和地面基礎建設,結合衛星通訊形成完整的低軌衛星生態系。
預估在 2028 年全球衛星產業可達數千億美元規模,由 SpaceX Starlink 主導低軌寬頻和行動通訊、落成太空 AI 運算中心。
3️⃣ Starship V3 重塑太空經濟
SpaceX 依靠 Falcon9 可回收火箭在太空競爭市場突出重圍,而最新一代測試中的 Starship V3 將是更爆發的躍進。
📍 Starship V3 技術優勢
🔸Raptor 3代引擎推進系統
新系統更輕、動力更大且體積更小,減少了遮罩需求,並改良 RCS 反應控制系統,提升火箭的推力和運輸效率。
🔸火箭結構與操作優化
Super Heavy 推進器改為三片更大的網狀翼,包含支援塔架和熱級分離系統。
Starship 較上代增加了對接埠支援軌道加油、強化 PEZ 分配器加速衛星部署。
🔸全新發射台
先進的夾持系統和淋水散熱,讓 Starship V3 有更高的飛行速率和快速周轉。
Starship V3 的這些技術革新,讓其載重、發射成本都可以大幅成長➡️
⚡Falcon9 載重約 22 公噸,Starship V3 可達 100 公噸以上。
⚡Falcon9 僅首節、整流罩可回收,Starship 幾乎全艦可回收。
⚡Falcon9 每公斤發射成本為 $1440 美元,Starship V3 可再降低至 $260 美元,節省 80% 成本。
Starship V3 的設計目標將每次發射的有酬載重提升 5 倍,且具備完全可重複使用性,可以使低軌衛星部署成本斷崖式下降。
Starlink 還能部署體積更大、功率更強的新世代衛星,為未來的太空節點站鋪路,讓競爭對手在硬體規格難以望其項背。

#低軌衛星 #SpaceX
【低軌衛星市況:SpaceX 衛星世紀變革】
近月以來太空產業發展快速,從以前蘇聯和美國國家級的軍備火箭競賽,變成各家科技巨頭的兵家必爭之地。
隨著 SpaceX IPO 發行,2026 年被視為低軌衛星的關鍵里程碑,正引領全球太空經濟和衛星通訊進入全新階段。
SpaceX 正透過 Starlink 與 Starship 的垂直整合快速主導市場,帶動全球供應鏈從火箭、衛星到 AI 運算的全面升級。
本篇分析將從產業本質、SpaceX 優勢、通訊革新、軌道比較和市場標的,介紹目前低軌衛星的優勢、挑戰與相關供應鏈的投資機會。
1️⃣ 低軌衛星是什麼?未來契機?
低軌衛星 (Low Earth Orbit, LEO)是指運行在距離地球表面約 160~2000 公里高度的衛星群體。
相較於傳統 GEO、MEO 高軌道衛星離地面更近,所以有著「低延遲、高頻寬」的技術優勢,且火箭發射成本更低
。
📍低軌衛星技術優勢
🔸低延遲
訊號傳遞最低延遲可達 20 毫秒,在進行串流和視訊會議即時應用更佳。
🔸高頻寬
透過相位陣列天線與波束成形技術,單顆衛星可提供數百 Gbps容量。
🔸全球覆蓋廣
低軌衛星數量更多覆蓋廣,特別在偏遠地區、海洋、航空、極地通訊需求大。
🔸Constellation 優勢
數百至數萬顆衛星組成網絡,彼此雷射互聯(optical inter-satellite links),形成韌性網路。
📍低軌衛星未來爆發
低軌衛星的終極目標是實現全球無死角的高頻寬、高速通訊,目前 SpaceX Starlink 已部署超過 14000 顆低軌衛星,預計在 2030 年前達到 40000 顆。
今年最大的技術突破為「手機直連衛星(Direct-to-Cell)」服務向全球普及,未來無需衛星天線,任何的移動地端裝置都可以使用衛星通訊網路,市場剛性需求將大幅提升。
AI 邊緣運算在衛星端即時分析影像數據,大幅減少地面傳輸負擔,整合 5G/6G Non-Terrestrial Network,打造全球無縫的網路覆蓋。
2️⃣ SpaceX Starship 壟斷 & 飛昇成長
在目前低軌衛星市場由 Elon musk 領導的 SpaceX 處於幾乎壟斷的地位,市佔率高達 80%,大幅領先 Amazon 的 Kuiper、Eutelsat OneWeb 等競爭對手。
📍 SpaceX 史上最大 IPO
$SPCX 於 2026 年 6 月 12 日在 Nasdaq 上市,上市估值約 1.8 兆美元,發行價每股 $135 美元,上市首日突破 $160 美元。
SpaceX 自 2023 年以來掌握全球超過 80% 的軌道質量衛星份額,旗下 Starlink 是全球最大低軌星座,遠超競爭對手。以 Amazon Kuiper 為例,他們僅部署約 300 顆在軌衛星,相比 SpaceX 的 10375 顆差距甚大。
📍 Starship V3 飛躍成長
過去火箭發射的成本過高,每台火箭都當成耗材使用無法回收,導致每公斤運費極高,發射衛星就如同「包私人飛機運貨」。
自 SpaceX 推出 Falcon9 部分可回收火箭後,每公斤發射成本相較同行降低 7~90%,且總載重可高達 22 公噸。
SpaceX Starship 當前正規劃於 2027 年部署下一代大型 V3 火箭,更可以達到 100 噸的載重能力。
Starship V3 還具備全艦可回收特性,每公斤成本再降低 80%,僅需 258 美元/公斤。
複利效果將為低軌衛星普及化帶來偌大幫助,每次發射可以承載 60 顆低軌衛星。
3️⃣ 衛星通訊革新:天地合一補足缺口
傳統的地面通訊技術如光纖傳輸速度快且穩定,但受限於地形在深山、遠洋或是極地區域往往難以連結。而傳統高軌道衛星雖然能解決地區覆蓋問題,卻有延遲高、費用高昂的缺點。
📍天地互補 NTN 技術
今年的技術突破口 3GPP 標準自 Release 17 已將衛星通訊納入 5G/6G 行動通訊的體系中,支援「直接連手機(Direct-to-Device)」、行動性管理與無縫切換。
5G TNT 非地面網路技術 (Non-Terrestrial Networks)在 2025~2026 年趨於成熟,配合衛星通訊彌補 5G 基礎建設在偏遠地區覆蓋率不足的問題,更開創航空、海事、IoT、國防等新應用,傳統電信商與衛星業者從競爭走向合作互利。
簡單來說就是未來我們透過手機、平板等行動設備都可以輕易連結衛星網路,實現無縫通訊體驗。
4️⃣ 高、中、低軌道衛星比較
未來的太空生態將採用「Multi-Orbit 多軌道」並行,不同軌道衛星各司其職,結合 LEO 低軌衛星低延遲 + GEO 高軌衛星廣覆蓋,建構最完整的太空通訊系統。
📍各類型衛星比較
🔸LEO(低軌,160–2,000km)
延遲最低約 20~40ms,可媲美光纖網路。
需數萬顆大量衛星形成 Starlink、適合寬頻與即時應用,壽命約 5~7 年、部署成本因可重複使用火箭而下降。
主要用於衛星 5G/6G 通訊、手機直連和多頻寬上網。
🔸MEO(中軌,2,000–35,786km)
延遲中等約 40~150ms,覆蓋範圍中等,衛星數量較少,壽命約 10~15 年。
適合 GPS 導航、企業或政府等高階通訊。
🔸GEO(高軌,約35,800km)
延遲較高約 500~600ms,單顆覆蓋廣,僅需 3 顆即可覆蓋地球,與地球自轉同步,壽命約 15~20年。
雖然 GEO 可涵蓋區域大,但因延遲高頻寬少不適合通訊應用,且建置成本過高,主要用於廣播、跨區域氣象預測。
以上資訊參考資訊自下文➡️
threads.com/@guliuguliu__888…


4️⃣ SpaceX 競品分析
在太空產業贏家通吃的賽道中,多數競爭者都在和 SpaceX 陪跑,僅有以下能勉強分到一杯羹:
🔸Amazon (Project Kuiper)
Kuiper 擁有 Amazon 無盡的資金支持,是目前北美最有可能成為第二大的星系網路。
但致命傷在於缺乏自家的高頻次重型運載火箭,甚至被迫要向死對頭 SpaceX 購買發射服務,成本結構天生處於劣勢。
🔸OneWeb
OneWeb 主攻 B2B 企業與政府市場,雖然已完成初步星系部署,但單顆衛星成本過高,且缺乏自建發射能力的護城河。
🔸中資 GW 星網、千帆星座
中資方是具備國家級戰略與資金支撐的對手,他們正傾舉國之力推進低軌衛星佈局,雖然在火箭可回收技術上仍落後 Falcon 9 數年。
但憑藉地緣政治壁壘與龐大的內需市場,將在非西方世界形成獨立的太空生態系。
5️⃣ SpaceX $SPCX 未來看法與估值:機構與期貨雙重視角
📍ETF 買盤 & 流動性支撐
$SPCX 在上市後的過熱估值已出現冷卻,目前股價自高點回落約 30%連,但 Nasdaq 等指數的買盤將帶來強制的被動買盤,有利於支撐部分股價,逐漸消化內部人士、投資人拋壓。
📍重資產屬性 & 財報陣痛期
筆者預期近月 $SPCX 波動仍然較大,需關注鎖定股份的釋出和宏觀環境,並依賴 SpaceX 長期基本面。
太空產業為極度消耗現金的「重資產」行業,火箭製造、衛星研發和補強都伴隨極高的 CapEx 資本支出和折舊攤提,且這些建設都需要數個月至數年才可供使用產生效益。
筆者認為在 SpaceX 8 月首次財報將會反映出 SpaceX 短期投資、獲利的表現不如預期,僅依靠 Starlink 訂閱收入。
不僅 EPS 難以亮眼,甚至會出現鉅額的帳面負債,會進一步冷卻估值,財報帶來的股價下跌將會是不錯的中長線進場機會。
📍太空產業長期看好 謹慎評估風險報酬
筆者認為長期 SpaceX 將是太空產業最強勁的成長故事,由 Starship 引領太空產業走向商業普及的新紀元。
$SPCX 會是一檔值得長期持有的標的,但短期內的估值過熱無需急於進場,可以靜待第一次財報的利空數據戳破散戶的太空泡沫,引發籌碼洗牌的時機點。
#GRVT
GRVT 空投登記註冊✅
時隔大半年終於迎來了 GRVT 空投註冊,登入 GRVT app 即可看到註冊頁面。
1️⃣ 回答問題
問題選項隨便選擇即可,不影響空投結果。
2️⃣ 選擇空投方案
可以選擇是否質押獲得更多空投,4個月 2 倍、8個月 4 倍,我個人覺得8個月後應該會跌超過80%,選擇直接拿 1x。
3️⃣ 選擇空投接收方式
選擇用錢包接收即可,我自己選 BSC 鏈,記得不要填到交易所地址,不一定會上幣。


#低軌衛星 #SpaceX
【低軌衛星市況:SpaceX 衛星世紀變革】
近月以來太空產業發展快速,從以前蘇聯和美國國家級的軍備火箭競賽,變成各家科技巨頭的兵家必爭之地。
隨著 SpaceX IPO 發行,2026 年被視為低軌衛星的關鍵里程碑,正引領全球太空經濟和衛星通訊進入全新階段。
SpaceX 正透過 Starlink 與 Starship 的垂直整合快速主導市場,帶動全球供應鏈從火箭、衛星到 AI 運算的全面升級。
本篇分析將從產業本質、SpaceX 優勢、通訊革新、軌道比較和市場標的,介紹目前低軌衛星的優勢、挑戰與相關供應鏈的投資機會。
1️⃣ 低軌衛星是什麼?未來契機?
低軌衛星 (Low Earth Orbit, LEO)是指運行在距離地球表面約 160~2000 公里高度的衛星群體。
相較於傳統 GEO、MEO 高軌道衛星離地面更近,所以有著「低延遲、高頻寬」的技術優勢,且火箭發射成本更低
。
📍低軌衛星技術優勢
🔸低延遲
訊號傳遞最低延遲可達 20 毫秒,在進行串流和視訊會議即時應用更佳。
🔸高頻寬
透過相位陣列天線與波束成形技術,單顆衛星可提供數百 Gbps容量。
🔸全球覆蓋廣
低軌衛星數量更多覆蓋廣,特別在偏遠地區、海洋、航空、極地通訊需求大。
🔸Constellation 優勢
數百至數萬顆衛星組成網絡,彼此雷射互聯(optical inter-satellite links),形成韌性網路。
📍低軌衛星未來爆發
低軌衛星的終極目標是實現全球無死角的高頻寬、高速通訊,目前 SpaceX Starlink 已部署超過 14000 顆低軌衛星,預計在 2030 年前達到 40000 顆。
今年最大的技術突破為「手機直連衛星(Direct-to-Cell)」服務向全球普及,未來無需衛星天線,任何的移動地端裝置都可以使用衛星通訊網路,市場剛性需求將大幅提升。
AI 邊緣運算在衛星端即時分析影像數據,大幅減少地面傳輸負擔,整合 5G/6G Non-Terrestrial Network,打造全球無縫的網路覆蓋。
2️⃣ SpaceX Starship 壟斷 & 飛昇成長
在目前低軌衛星市場由 Elon musk 領導的 SpaceX 處於幾乎壟斷的地位,市佔率高達 80%,大幅領先 Amazon 的 Kuiper、Eutelsat OneWeb 等競爭對手。
📍 SpaceX 史上最大 IPO
$SPCX 於 2026 年 6 月 12 日在 Nasdaq 上市,上市估值約 1.8 兆美元,發行價每股 $135 美元,上市首日突破 $160 美元。
SpaceX 自 2023 年以來掌握全球超過 80% 的軌道質量衛星份額,旗下 Starlink 是全球最大低軌星座,遠超競爭對手。以 Amazon Kuiper 為例,他們僅部署約 300 顆在軌衛星,相比 SpaceX 的 10375 顆差距甚大。
📍 Starship V3 飛躍成長
過去火箭發射的成本過高,每台火箭都當成耗材使用無法回收,導致每公斤運費極高,發射衛星就如同「包私人飛機運貨」。
自 SpaceX 推出 Falcon9 部分可回收火箭後,每公斤發射成本相較同行降低 7~90%,且總載重可高達 22 公噸。
SpaceX Starship 當前正規劃於 2027 年部署下一代大型 V3 火箭,更可以達到 100 噸的載重能力。
Starship V3 還具備全艦可回收特性,每公斤成本再降低 80%,僅需 258 美元/公斤。
複利效果將為低軌衛星普及化帶來偌大幫助,每次發射可以承載 60 顆低軌衛星。
3️⃣ 衛星通訊革新:天地合一補足缺口
傳統的地面通訊技術如光纖傳輸速度快且穩定,但受限於地形在深山、遠洋或是極地區域往往難以連結。而傳統高軌道衛星雖然能解決地區覆蓋問題,卻有延遲高、費用高昂的缺點。
📍天地互補 NTN 技術
今年的技術突破口 3GPP 標準自 Release 17 已將衛星通訊納入 5G/6G 行動通訊的體系中,支援「直接連手機(Direct-to-Device)」、行動性管理與無縫切換。
5G TNT 非地面網路技術 (Non-Terrestrial Networks)在 2025~2026 年趨於成熟,配合衛星通訊彌補 5G 基礎建設在偏遠地區覆蓋率不足的問題,更開創航空、海事、IoT、國防等新應用,傳統電信商與衛星業者從競爭走向合作互利。
簡單來說就是未來我們透過手機、平板等行動設備都可以輕易連結衛星網路,實現無縫通訊體驗。
4️⃣ 高、中、低軌道衛星比較
未來的太空生態將採用「Multi-Orbit 多軌道」並行,不同軌道衛星各司其職,結合 LEO 低軌衛星低延遲 + GEO 高軌衛星廣覆蓋,建構最完整的太空通訊系統。
📍各類型衛星比較
🔸LEO(低軌,160–2,000km)
延遲最低約 20~40ms,可媲美光纖網路。
需數萬顆大量衛星形成 Starlink、適合寬頻與即時應用,壽命約 5~7 年、部署成本因可重複使用火箭而下降。
主要用於衛星 5G/6G 通訊、手機直連和多頻寬上網。
🔸MEO(中軌,2,000–35,786km)
延遲中等約 40~150ms,覆蓋範圍中等,衛星數量較少,壽命約 10~15 年。
適合 GPS 導航、企業或政府等高階通訊。
🔸GEO(高軌,約35,800km)
延遲較高約 500~600ms,單顆覆蓋廣,僅需 3 顆即可覆蓋地球,與地球自轉同步,壽命約 15~20年。
雖然 GEO 可涵蓋區域大,但因延遲高頻寬少不適合通訊應用,且建置成本過高,主要用於廣播、跨區域氣象預測。
以上資訊參考資訊自下文➡️
threads.com/@guliuguliu__888…
5️⃣ 衛星供應鏈標的整理:產能警訊 & 規模盲區
低軌衛星供應鏈涵蓋火箭、衛星本體、通訊模組、AI運算與地面設備等範圍,根據 TrendForce 本月報告清楚列出核心供應鏈如下圖➡️
📍低軌道衛星通訊 (Starlink)
🔸相位陣列天線
Starlink自製為主,$SPCX。
🔸RF 前端
國際公司: Analog Devices $ADI 、Qorvo $QRVO 、STMicroelectronics $STMPA。
台灣公司:昇達科、啟碁、穩懋、宏捷科。
🔸基頻晶片
國際公司:SpaceX自製,$SPCX。
台灣公司:聯發科、世芯。
🔸PCB
國際公司: $MEIKO、 $TTMI。
台灣公司:華通、燿華。
📍衛星火箭原料與組裝 (SpaceX)
🔸鈦合金與高溫合金
$ATI、Precision Castparts $PCP。
🔸推進劑
Linde $LIN、Air Products $APD。
🔸組裝
SpaceX自製,$SPCX。
📍太空AI運算 (xAI/SpaceX整合):
🔸AI加速模組
$NVDA、 $AMD 、$DELL 、Supermicro $SMCI。
🔸晶片代工:台積電、Samsung。
‼️重要警訊與規模盲區
📍產能警訊
許多公司雖切入 SpaceX 供應鏈,但太空級元件認證門檻極高,合格產能相當有限。
太空產業短期內難以大規模放量,需要關注實際出貨與認證進度,而非看到某家公司有參與 SpaceX 合作、低軌衛星就無腦進場。
📍規模盲區
大型公司如台積電、NVIDIA 總營收龐大,低軌衛星等題材貢獻整體財報營收占比較小,投資者容易被財報數據誤導。
筆者認為受惠的是「高純度」中小型供應鏈廠商,隨著 Starship 放量與 Starlink 擴張,年後產業擴張將會更明顯看出哪些是無實際產量、間接供應稀釋的標的。

幣安美股學院考試白嚕 4U🔥
@binance
binance.com/zh-TC/ti-market-…
T1 ans:
CBCBBBBC
T2 ans:
BCCBBCBBBBBB

剛看到 @binance @Gate $ZKJ
有很大的資費差,Gate 約在-2%,而幣安只有 0.72%,兩邊套利每小時可以吃約1%的資費差收益。
但要注意因為很多人在 Gate 開多、幣安開空,讓兩家交易所也出現價差約 2-3%,不過在資費結算前會拉開差距,所以可以吃到「正價差&資費收益」。
剛剛開了 100,000 $ZKJ 拿了一個多小時,在 22:58 平倉,嚕了 72u 結束。
$ZKJ 會暴漲是因為即將被幣安交易所下架,其他多數交易所也跟著下架,這種下架暴漲行情在去年羊駝也出現過數十倍的漲幅。
但套利需要小心資費造成兩家交易所價差擴大,去年的案例就曾出現同交易對10%以上價差,持續數天都沒有收斂。


【每日焦點要聞】
📅 2026.4.23
本系列為每日熱點新聞時事和財經內容相關整理,包含近日如美伊戰爭、股市動盪要聞,內容參考自 @cut_edward23 早報,並附上個人見解,歡迎參閱⚡
✅ 頭條熱點新聞
1️⃣ 資本市場狂歡:美股雙指再登巔峰
儘管地緣風險未消,受益於川普宣佈「無限期」延長停火的心理緩衝,加上科技巨頭財報優於預期,美股三大指數再度刷新歷史高點。
市場目前展現極強的抗性,只要「全面開戰」一天不落地,多頭就傾向於將任何暫時性的停火視為利多。
這種「與恐懼同行」的漲勢通常伴隨著極高的波動率,建議交易者需嚴格監控尾部風險,防止突如其來的下殺。
2️⃣ 外交僵局與能源風暴:談判桌撤除後的油價暴動
白宮正式取消副總統赴巴基斯坦的談判行程,被視為外交的重大挫敗。
隨後伊朗強硬拒談,WTI 原油價格昨日應聲上漲 3.57%,正式衝破 93 美元 大關。
「以談促穩」的劇本已暫時告吹,油價重回 90 美元上方直接推高通膨預期,對於 Fed 的降息路徑將造成毀滅性干擾。談判破裂不再只是地緣政治,更是實質的經濟衝擊。
3️⃣ 海上軍事角力:公海上的非法攔截與報復
美軍在亞洲海域強行攔截 3 艘伊朗油輪;隨後伊朗迅速於霍爾木茲海峽襲擊 3 艘船隻作為報復。
海上衝突已經從波斯灣擴散至亞洲航線,意味著石油運輸的安全性已全面降級。
這種「以牙還牙」的報復行動,大幅增加了海運保費與物流成本。
✅ 美國政治
1️⃣ 企業救援行動:川普政府向 Spirit 航空「輸血」
面對油價暴漲導致的航空業倒閉潮,聯邦政府計劃撥款 5 億美元緊急救助 Spirit 航空。
高達 90 美元以上的油價已對美國國內交通與實體經濟造成了實質傷害。這種行政干預雖能緩解燃眉之急,但也反映出政府對能源成本失控的深度焦慮。
✅ 金融熱點
1️⃣ 特斯拉的資本豪賭:AI 優先的轉型期
TSLA 公布 Q1 營收 223.9 億美元(低於預期),但 EPS 41美分(優於預期)。最受關注的數據為 2026 年資本支出超過 250 億美元。
特斯拉已完全轉型為「AI 與機器人」公司。營收雖然微跌,但馬斯克不計代價地投入 250 億美元進行運算能力與 Robotaxi 研發,這是一場極其大膽的豪賭。
對於投資者而言,看待特斯拉不再是看汽車銷量,而是看其 AI 基礎設施的變現速度。
2️⃣ GE Vernova:數據中心的隱形贏家
GE 盤前財報雙優,並上調 2026 年展望,主要受益於 AI 數據中心對電力設施的強勁需求。
AI 時代最穩健的靠山,當大家在追逐 AI 晶片時,不要忘記數據中心對電力系統的胃口是無窮的。
GE Vernova 的成功證明了能源基礎設施才是這場 AI 革命中真正的硬資產支柱。
#每日焦點 #全球局勢 #金融熱點
【每日焦點要聞】
📅 2026.4.22
本系列為每日熱點新聞時事和財經內容相關整理,包含近日如美伊戰爭、股市動盪要聞,內容參考自 @Alpha_Cat 早報,並附上個人見解,歡迎參閱⚡
✅ 頭條熱點新聞
1️⃣ 德黑蘭政權內鬥加劇?川普宣佈無限期延長停火,海上圍堵行動持續
川普宣佈原定週二到期的對伊停火將無限期延長,但強調美軍對伊朗港口的封鎖不會停止。川普指出決策背景在於情報顯示德黑蘭政府內部出現嚴重分裂。
無限期延長停火並不代表緊張局勢解除,而是將伊朗置於一種「長期窒息」的狀態。川普公開點名伊朗政府分裂,旨在誘發其內部的政權更迭或協商讓步。
對於市場而言降低了立即開戰的預期,但持續封鎖意味著供應鏈壓力將長期化,能源溢價難以快速消失。
2️⃣ 西太平洋震盪:日本近海爆發 7.7 級強震,海嘯警報初步解除
日本近海發生規模 7.7 級地震,氣象廳一度發布海嘯警報,目前級別下調,暫無重大人員傷亡報告。
雖然災情初步受控,但作為全球電子零組件與精密機械的重鎮,日本的強震往往會引發供應鏈波動。
考慮到目前全球本就繃緊的物流體系,投資者應密切關注日本主要工業區的復工狀況,預防相關硬體板塊的技術性調整。
3️⃣ 區域衝突再燃:真主黨時隔週年首度向以色列發射無人機與火箭彈
黎巴嫩真主黨打破了長達一年的沉寂,再次對以色列目標發動火箭與無人機襲擊,黎以邊境局勢急劇惡化。
在美伊談判僵局下,真主黨的行動極大可能是為了分散以色列對伊朗方向的軍事壓力。
中東衝突正在朝著「多線化」發展,避險情緒將長期佔據主導地位。
✅ 美國政治
1️⃣ 國安政策轉向:國防部長赫格塞思宣佈軍方疫苗接種回歸「自願制」
取消強制流感疫苗接種,反映了川普政府在個人醫療自主權與軍隊管理上的保守主義轉向,旨在爭取傳統派支持。
2️⃣ 選戰博弈:維吉尼亞州選區重劃公投將決定國會控制權天秤
若公投通過將有利於民主黨重獲選區劃分優勢,這對 2026 中期選舉的兩黨均勢具有關鍵影響。
✅ 金融熱點
1️⃣ 避險與通膨齊飛:現貨黃金衝破 4,735 美元高點,原油再度站上 90 美元
倫敦金價再創紀錄,與此同時 WTI 原油價格同步飆升突破 90 美元關口。
「金油齊漲」屬於極端不確定性的表現。黃金的高點反映了對主權信用與貨幣體系的擔憂,而原油破 90 則預示著通膨將出現二次爆發。
2️⃣ SpaceX 擬 600 億美元收購 AI 編碼龍頭 Cursor 期權
SpaceX 獲准以 600 億美元價值收購 AI 代理 Cursor 的期權,並可能支付 100 億美元的合作費。
這是航太技術與 AI 代理的深度聯姻。SpaceX 需要強大的 AI 能力來優化 Starlink 與 Starship 的軟體架構,而 Cursor 是目前的領先者。
這也反映出頂級硬體公司正不計代價地搶奪核心 AI 基礎設施。
3️⃣ 航運業寒冬:聯合航空因燃油成本激增下調 2026 年獲利展望
受原油暴漲影響,聯合航空下調了全年盈利預期,股價在盤後明顯承壓。
航空公司是能源價格最敏感的溫度計,聯航的預警只是開始,這預示著未來幾個月,通膨壓力將從上游原材料全面傳導至終端消費與服務業,滯脹風險正在實質化。
#每日焦點 #全球局勢 #金融熱點