

EE student @ Taiwan Tech EDA Lab Sharing Tech and Insight What does the dogcow say? Moof! Moof! Moof!
Taipei City, Taiwan
Joined June 2020
- Tweets5.1K
- Following2.4K
- Followers590
- Likes1.4K





ArtCraft 以 Adobe 式介面降低創作工具轉換門檻
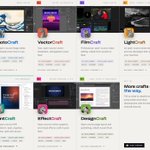
免費開源的 Crafting Apps 有 7 款,涵蓋修圖、向量、剪輯、動態圖像、排版與文件;但檔案相容性與外掛生態仍是專業流程轉換關鍵。
其介面排列與快捷鍵皆採近似 Adobe Apps 的設計,希望讓熟悉既有軟體的使用者少花時間適應。技術上,軟體以 Rust 撰寫:Windows 使用 DirectX、macOS 可呼叫 Metal API,以原生圖形運算支援為訴求。官方宣稱,VectorCraft 處理 2 萬個向量物件只需 27 ms;這是產品效能主張,實際表現仍須視工作內容與環境而定。
全套軟體可免費使用、採開源模式,且離線仍可運作。對偶爾修圖、開啟 RAW 檔或處理設計檔的人,這類低遷移成本的選項或許很實用。
不過,若工作依賴 PSD 以外的格式交換、長年累積的筆刷與擴充工具,或既有 API 串接,現階段未必能直接取代 Adobe。真正值得觀察的,不只是「免費」,而是開源社群能否持續補足相容性、模組與專業工作流。

AMD Ryzen Z3 傳砍 CPU 核心、加大 GPU
流出資訊指,未發表的 Ryzen Z3 掌機 APU 可能採 4 顆 Zen 6 高效能核心加 2 顆低功耗核心,共 6 核心、12 執行緒,並移除傳聞中的 4 顆 Zen 6c,換取最高 12 組 RDNA4m CU。
RDNA4m 據稱並非桌機 Radeon 的完整 RDNA 4,而是由 RDNA 3.5 延伸調整、加入部分 RDNA 4 等級矩陣運算能力的版本,可能有助於 AI 運算與 FSR 4 等升頻技術。不過,GPU 時脈、記憶體規格、製程與實際效能都還沒有定論。
封裝方面,傳聞 Z3 將改用約 25 × 25mm 的 FF6,比 Strix Point 的 FP8 更緊湊。對 Windows 掌機來說,較小封裝可讓主機板、散熱與電池的空間安排更有彈性。
這不代表它必然會在紙面規格上超越 Ryzen Z2 Extreme:後者已有 8 核心、16 執行緒與 16 CU RDNA 3.5 GPU。分析來看,Z3 的看點在於 AMD 是否能在 15W~25W 的有限功耗中,把 CPU、GPU、記憶體與能效調校成更適合掌機遊戲的組合;720p、800p 與 1080p 場景的瓶頸,常更偏向整合式 GPU。以上仍屬爆料,最終規格須以 AMD 正式發布為準。
若你選 Windows 掌機,會更在意 15W 下的續航與穩定幀率,還是 25W 模式的峰值效能?


M6 MacBook Pro 將 AI 加速整合至每個 GPU 核心,但效能提升仍視軟體而定。
Apple 新款 14 吋 MacBook Pro 配備 12 核 CPU 與 GPU;Apple 稱相較 M5,圖形效能最高增 30%、AI 工作負載最高增 25%,續航最長 24 小時,實際差距仍取決於工作負載、軟體版本與配置。
新機標配 16GB 統一記憶體,最高可選 32GB,記憶體頻寬最高 170GB/s。對編譯、大型專案或本機 AI 任務而言,記憶體容量與應用程式最佳化往往和晶片規格一樣重要;若軟體尚未有效運用新加速單元,帳面提升未必會完整反映在日常工作流。
連線升級為 Wi-Fi 7、Bluetooth 6,機身保留 HDMI、MagSafe 3、三組 Thunderbolt 4、SDXC 讀卡機與耳機孔,最多可外接兩部顯示器。其他配置包括 Liquid Retina XDR 顯示器、12MP Center Stage 相機與六揚聲器系統。
Apple 表示,14 吋 M6 MacBook Pro 10 月 28 日起在 35 個國家與地區開放預購,11 月 6 日開始送達並上市;美國售價自 USD $1,999 起。入門款據報搭載 16GB 統一記憶體與 1TB SSD,最高可配置 32GB 記憶體;此為美國定價,不能直接視為台灣售價。
這次更新的核心不是單純加核,而是讓 GPU 承擔更多本機 AI 工作。對你的工作軟體來說,會更需要 GPU 加速、記憶體容量,還是更快的無線連線?

Valve不打算禁用 AI 工具清理 Steam 低品質作品,承認現有探索機制可能讓濫作獲得曝光。平台選擇強化推薦系統,而非限制上架。
Valve 商務團隊 10 月 27 日在南韓 BIC Festival 2026 的 Steam Indie Connect 表示,內部正研究 AI 生成低品質遊戲與仿冒作品增加問題,希望改善 Steam 推薦與探索體驗。
以 Steam 新品節為例,團隊成員 Marc Wilkinson 說明,活動前兩天會以近乎隨機的方式展示遊戲,之後才逐步導入依玩家活動紀錄運作的個人化推薦。隨機展示的目的,是避免開發者研究演算法漏洞來搶曝光,並讓每款參展作都有機會被看見;但 Valve 也承認,這會讓部分低品質作品出現在玩家眼前。
新品節的規模讓問題更尖銳。Valve 表示,約 3 年前參加作品僅 50 到 100 款,如今已是數千款;今年 10 月更有超過 7,000 款試玩版同時推出。另有外媒提到,2025 年 10 月同期新品節約 17% 的 Demo 揭露使用生成式 AI。
AI 也降低仿冒速度。有開發者反映收到勒索信,對方威脅若不付款就以 AI 複製其遊戲搶先發售。Tom Giardino 表示,仿冒並非 AI 時代才出現,但 AI 的確加快複製;Valve 願意調查開發者提交的個案,至於疑似勒索則更接近執法機關的處理範圍。
Valve 給獨立團隊的建議是經營社群、持續更新,讓玩家辨識並信任原始團隊,並以新功能、風格與創意降低作品只靠單一機制、容易被複製的風險。這也反映 Valve 的取捨:與其扮演工具審查者,不如把「找到適合遊戲」的能力做得更好;但在推薦系統改善前,獨立遊戲仍得面對海量作品競爭注意力的現實。

DRAM漲價可能拖到2028年上半年,HBM 2027年營收估破2,000億美元
AI伺服器需求與擴產瓶頸同時發生,可能讓DRAM即使面對消費性需求疲弱,價格仍延續上行。TrendForce預估,這波供給緊張最早要到2028年前後才可能明顯緩解。
TrendForce預期,潔淨室空間不足、半導體設備交期偏長,會限制記憶體廠新增產能;2027年下半年設備供應雖可望逐步改善,但新廠要到2028年才會對整體供給帶來實質貢獻。南韓兩家主要記憶體廠商2027年各自每月可增加8萬至10萬片晶圓產能,但三星電子的新增產能預計多數將投入HBM,傳統DRAM位元供給主要仍靠製程升級。
合約也可能改變價格波動方式。TrendForce估計,長期供貨協議(LTA)2027年將涵蓋60%至70%的DRAM交易量,有助壓低整體漲幅;但超出合約量的額外需求,仍可能以更高價格協商成交,因此定價方向依然偏上。
HBM的成長幅度更受矚目:TrendForce估2027年HBM ASP年增122%,達每Gb 3.7美元,產業營收年增逾230%、突破2,000億美元。HBM4高階產品單價可能超過每Gb 5美元,低階產品接近3美元;HBM4預計貢獻當年HBM營收近60%。8層堆疊HBM4因單位基礎晶片成本較高,每位元價格可能比12層版本高5%至10%,HBM4E定價則可能再明顯高於HBM4。
需求並非只押注最新規格。隨Google提高TPU在資料中心的部署,TrendForce預期2027年HBM3E位元需求仍有支撐。若預測成真,記憶體產業的關鍵不只是AI需求強弱,而是供給能否及時轉化為可出貨的產能。你認為LTA會讓DRAM價格更穩定,還是讓現貨需求的溢價更突出?

Netron 推出 NAVI 3.0,瞄準企業可治理 AI
企業導入 AI 的難題,常在機密資料、跨系統流程與 Token 預算管理。Netron 網創資訊推出 NAVI 3.0,主打多 Agent 協作、流程自動化,以及雲端、地端與混合部署。
平台也把高風險操作納入流程設計:例如對外寄信、刪除資料、合約與金流審核,可設定必須由人工核准。管理者可依部門與人員設定每月 Token 與金額上限,達到上限即停止,以避免使用費用失控;權限分級、操作日誌與重要動作確認則用於限制敏感資料存取。
在部署與模型選擇上,NAVI 3.0 可串接 AWS、Azure、GCP、OCI 等公有雲,也支援純地端或雲地混合架構。其 LLM Gateway 宣稱可連接超過 30 種主流模型,包括 OpenAI、Anthropic Claude 與 Google Gemini;另支援超過 80 種跨平台服務整合,例如 ERP、CRM,並採 MCP Server 架構支援外部擴充。
這類平台的關鍵不只是把 AI 接進工作,而是把「何時能自動做、何時必須停下來由人決定」寫進流程。對資料不能任意上雲、又希望讓不同部門共用 AI 能力的組織而言,部署彈性、權限治理與成本護欄,可能比單一模型的能力更直接影響能否落地。


Google把TPU賣進甲骨文,AI算力競爭不再只靠自家雲端。
甲骨文將提供Google自2013年開發的TPU,客戶首度可在Google基礎設施外使用。這讓Google擴大挑戰輝達,也意味著自研晶片從內部成本工具走向外部生意。
Google第二季已開始向外部資料中心開放TPU,現在再藉甲骨文拓展通路。Google Cloud第二季營收為250億美元,仍低於AWS的420億美元與Azure的290億美元;分析師預期其第三季營收年增約90%,高於第二季的82%。
TPU的銷售規模預測差異很大:TD Cowen估今年下半年為94億美元、2027年達625億美元;富國銀行則估第三季約90億美元、明年990億美元。Alphabet財務長曾表示,既有TPU合約的大部分收入將於2027年認列。
成本是Google的主要賣點。Google Cloud執行長Thomas Kurian表示,Google AI伺服器不到兩年可回本,採自研晶片的伺服器時間約可再減半;SemiAnalysis估計,Ironwood TPU的持有與營運成本比輝達GB200伺服器低約44%。不過,TD Cowen估TPU對外銷售的營業利益率約20%,低於Google上季整體雲端業務約35%。
客戶組合也很耐人尋味:Anthropic是TPU最大客戶,卻也是Gemini的主要競爭者;OpenAI也計劃採購TPU。Anthropic的文件顯示,它同時使用Google、亞馬遜、輝達與AMD晶片,依工作負載挑選性價比與效率較合適的方案。
從這些安排來看,AI算力市場未必會由單一晶片或單一雲端平台通吃。Google擴大TPU外售,能攤薄自研成本並增加通路,但也得接受較低利潤率,以及供應模型競爭者的取捨。
台虹前三季獲利年增近8成,但AI高速傳輸材料仍在驗證階段
FCCL廠台虹2026年前三季稅後純益6.15億元,年增79.93%,每股純益2.33元;不過單看第三季,稅後純益2.03億元,季減15.75%、年減10.38%,每股純益0.77元。獲利累計表現亮眼,單季動能則已有放緩。
第三季營收24.93億元、毛利率22.77%,較前一季少0.36個百分點,但比去年同期增加4.26個百分點。前三季營收76.05億元,毛利率22.66%,年增3.54個百分點。
台虹董事會也通過與E Ink元太科技簽訂合作意向書,鎖定AI高速傳輸材料。初步規劃是由台虹提供關鍵材料,於元太新竹與觀音廠進行製程試產、驗證,後續是否延伸至製造服務,仍須視合作進度評估。這代表布局已從材料開發走向驗證,但尚非已量產的明確營收貢獻。
公司另與大股東長華電材簽訂台灣地區半導體材料銷售代理合約。台虹FCCL目前約90%營收來自手機與消費電子;面對CCL、被動元件、記憶體等供應鏈缺貨與不確定性,公司對全年營運偏保守,預期2026年營收維持2025年水準。
新產品方面,細線路高階軟板材料銷售表現較佳,半導體材料進入新的工程驗證階段;泰國廠去年營收占比未滿10%,良率與效率正逐步提升。對台虹而言,AI材料合作的關鍵,將在於試產驗證能否轉成可規模化的製造與訂單。
長鑫擬低良率啟動HBM3E有限量產
在良率僅20%至30%、且測試效能被指更接近HBM3的情況下,長鑫存儲仍規劃未來兩個月啟動HBM3E有限量產。這凸顯中國AI晶片業者取得先進記憶體的壓力。
據路透引述知情人士,長鑫存儲已向多家中國本土AI晶片設計商送交HBM3E樣品,並提供標準設計與為提升良率而調整的兩個版本。不過,其良率與SK海力士約70%相比仍有明顯差距,且長鑫預期產品價格可能高於海外同類產品。
HBM透過垂直堆疊多層記憶體,加快AI處理器的資料傳輸,是訓練與執行大型語言模型的重要零組件。美國在2024年12月收緊部分先進HBM輸往中國的出口管制後,知情人士稱,中國業者愈來愈透過非正式管道取得相關記憶體,價格可能達正常價格數倍。
記憶體成本壓力也傳導至AI晶片。路透先前報導,華為、寒武紀、壁仞科技與天數智芯已將現有及下一代AI晶片價格調漲20%至50%。
全球HBM目前由SK海力士、三星與美光主導。Counterpoint Research統計,SK海力士第二季占全球HBM營收50%,三星33%、美光18%;當季營收多來自HBM3E。三星今年7月則表示已擴大HBM4銷售,並送交HBM4E樣品。
解讀來看,有限量產即使能增加本土供應選項,也不等於已解決AI晶片供應瓶頸:良率、成本與效能落差,都將影響它能否真正被大規模採用。若供應受限,你認為中國AI晶片業者會優先接受較高成本,還是調整產品設計以降低HBM需求?

GE Vernova以90億美元收購Trench,瞄準高壓電網產能與訂單
GE Vernova宣布向Triton Partners收購高壓電網設備商Trench Group,預計2027年底完成,並第三度調高2026年營收展望至465億至475億美元。資料中心用電、工業電氣化與老舊電網更新,正推升設備需求。
GE Vernova第三季營收126.4億美元、年增27%;調整後EBITDA為19.4億美元,高於市場預期的16.8億美元。季內訂單達290億美元、年增逾96%,在手訂單增至1,970億美元。燃氣渦輪機與服務帶動電力事業訂單接近去年同期3倍;電氣化事業營收則年增51%,受惠於變電站解決方案、開關設備與變壓器銷售。
這筆交易預計帶來約50億美元在手訂單,並擴大其在歐洲、亞洲與北美的製造布局。Trench在美國北卡羅來納州夏洛特的新廠,預計2027年底開始生產765kV超高壓設備。GE Vernova估計,Trench 2028年可貢獻約19億美元營收,調整後EBITDA利益率約36%。
交易資金將由現金與舉債各支應一半。從布局來看,GE Vernova正把原有的發電設備優勢延伸到輸配電環節;當電網投資的瓶頸落在高壓設備供應,取得製造能力與既有訂單,可能比單純擴建更快切入需求。公司也將2026年關稅增加成本估計下修至低於1億美元。
《激戰任務3》跨平台開打,SEED 機體也將加入戰場
《機動戰士鋼彈 激戰任務3》確定登上 PS5 與 Steam,支援跨平台對戰,且可自行選擇是否開啟跨平台配對。新作不只延續宇宙世紀陣容,初期也會以《機動戰士鋼彈 SEED》作為非宇宙世紀作品的主力內容,巴庫已在展示中亮相。
遊戲仍以駕駛 MS 進行多人小隊戰鬥為核心,玩家也能下機化身步兵,搶占中繼點或破壞敵方據點。標準對戰維持 6 對 6,自訂房最多可擴大為 9 對 9;新作以 Unreal Engine 製作,強化機體的金屬感、重量感與動作表現。
每架 MS 都有專屬「SP 技能」,可提升性能或啟用特殊武裝。例如鋼加農可解除武裝限制,蒼藍命運 1 號機可發動 EXAM 系統。地圖上的補給莢艙則能讓同一小隊全員使用 SP 技能,可能成為集中反攻或擴大優勢的戰術節點。此外,遊戲新增三種協助操作的戰鬥輔助系統,降低新手入門門檻。
官方規畫在上市後一年內,再陸續加入其他 2~3 部非宇宙世紀作品;同時確認《激戰任務2》與《激戰任務3》不會同步營運。新作將採基本免費、部分內容付費模式,但正式上市日期尚未公布,既有玩家的連動內容也待後續揭露。
日本地區將先為《激戰任務2》既有玩家安排網路測試,預定於 11 月 20 日與 22 日進行,資格限居住日本者;之後才會有面向一般玩家的公開測試。從跨平台與作品擴編的方向來看,新作的重點不只是畫面升級,而是試圖把不同鋼彈世代的玩家納入同一個長期對戰生態。你最希望下一批加入哪一部非宇宙世紀作品?


自組接近 Steam Machine 效能的電腦未必更便宜
以列出零件估算,DIY 約 USD $1,210~$1,335,比 USD $1,049 的 Steam Machine 高約 USD $185~$285,約多 20%。
顯示卡是最大支出之一:RTX 3060 Dual OC 12GB 為 USD $450.29,RX 7600 8GB 為 USD $349.99;後者不僅較便宜,部分遊戲情境的表現也更好。處理器方面,Ryzen 5 7600X 為 USD $184,另需約 USD $30 散熱器;Core i5-12400F 為 USD $159.99。
記憶體價格也是壓力來源。16GB DDR5 雙通道套件列價 USD $244.99,500GB NVMe SSD 為 USD $109.99;再加上主機板、650W 電源與機殼,整機成本很快超過原廠機。
這份比較採標準 ATX 塔式機殼,不是接近 Steam Machine 的小型機;若改用 Micro-ATX,小型零件選擇較少,價格通常還會更高。
解讀上,DIY 的優勢不再只是最低入手價,而是零件選擇、日後升級與用途彈性;若目標只是以較低成本取得相近遊戲效能,整機方案目前更具價格優勢。你會為了可升級性多付這段價差嗎?


XPG CORE REACTOR III Gold 強化顯卡供電監控
XPG推出 CORE REACTOR III Gold 全模組電源,內建 XTREME Power Guard 持續監控 12V-2×6 接頭;電流分配失衡亮橘燈,過電流超出安全範圍則亮紅燈並自動切斷該接頭的 12V 輸出。
XPG表示,這系列可承受最高額定功率 235%、持續 100 微秒的瞬時功率變化;全系列具 80 PLUS Gold 認證、日系 105°C 主電容、135mm FDB 風扇、全模組線材、八項保護機制與十年有限保固。
值得注意的是,原廠尚未公開 Power Guard 的電流判定門檻與保護反應時間,相關防護效果仍有待第三方測試。這也反映電源供應器的競爭正從瓦數與效率,延伸到 GPU 接頭的即時風險管理。各地售價、通路與供貨時程尚未完整公布。
如果要組裝高功耗顯卡平台,你會把「接頭主動監控與斷電」列為挑選電源供應器的重要條件嗎?


台虹、元太擬合作加速PTFE材料量產,AI高速傳輸供應鏈添在地驗證路徑
台虹董事會通過與E Ink元太簽訂合作意向書,結合雙方材料研發、表面處理及量產管理能力,推動PTFE高速傳輸材料開發、試產與驗證,初步規劃於元太新竹、觀音廠試產。
AI技術推升高頻高速材料需求,材料業者不只要做出性能,也要能穩定量產與供應。台虹長期投入銅箔基板與高階電子材料,正開發PTFE材料;此次合作若能落地,可讓關鍵材料從研發走向製程驗證的速度加快,並探索後續委託製造服務。
不過,這仍是合作意向書,尚待元太董事會審議。商業條件、執行細節與後續製造安排,都須經進一步協商,並以最終核准簽署的正式合約為準。
解讀上,這不是既有量產訂單,而是材料開發與製造驗證資源的整合。對台灣AI材料供應鏈而言,能否把高性能材料轉成可重複、可擴充的製程能力,才是合作價值的關鍵。
AMD 以 10 億美元參與 Meta 股權發行,合作已從單一晶片採購延伸到 GW 級 AI 基礎設施。
雙方正整合 CPU、GPU、網路、系統與軟體,為 Meta 的服務與 AI 模型提供算力。首批 AMD Helios 機櫃級解決方案已在 Meta 完成安裝、正式上線並進行測試,準備進一步擴大部署。
Meta 已部署數百萬顆 AMD EPYC 處理器,支援 Meta Muse 個人 AI 代理的專屬運算環境;Meta 也是第 6 代 EPYC 的主要客戶,並正與 AMD 合作開發代號「Verano」的下一代處理器。
GPU 方面,AMD Instinct 已用於 Meta 的訓練、排序與推薦系統。雙方已為 MI350X 最佳化推薦模型;Meta 也參與 MI450 架構的早期定義,未來預計部署依其工作負載最佳化的客製化 GPU,並規劃後續 MI500 系列。
軟體合作則聚焦 PyTorch、Triton 與 ROCm,相關最佳化成果將公開給開發者社群。Muse Spark Open 模型可在 Instinct GPU 上獲得 Day-0 支援,Muse Glimmer 則支援 AMD Ryzen AI PC 與 Radeon GPU。
這筆投資的意義不只在資金:當客戶參與晶片架構定義、軟體堆疊與機櫃部署,供應商與雲端/模型業者的合作會更接近長期共同設計。GW 級擴張能否順利落地,將取決於後續部署與測試進展。

聯電瞄準2027年ASP年增約10%,AI營收占比拚25%
當可用產能接近滿載,晶圓代工的下一步不再只看出貨量。聯電表示,2026年下半年產能利用率回升至90%以上後,2027年將靠產品價值與組合優化,綜合平均售價(ASP)預估年增約10%。
聯電認為,價格走勢可望自2027年第一季轉正,支撐因素包括特殊製程需求、特定技術產能吃緊、22奈米與其他高價值產品比重提高,以及原料與通膨成本壓力。這也意味著,在產能擴張受限時,成熟製程業者能否提高每片晶圓的附加價值,將比單純衝高出貨更關鍵。
AI是聯電設定的另一條成長曲線。公司稱2026年AI相關營收接近USD $3億,目標約在2029年前將其占總營收比重提高至25%。技術布局涵蓋矽光子、先進封裝、薄膜鈮酸鋰(TFLN)光調製器,以及用於伺服器與AI電源管理的離散式深溝槽電容(DDC)。其中,1.6T光收發器應用已完成驗證與產品認證,後續規劃推進至每通道300G/400G、支援3.2T應用。
為配合客戶長期產品藍圖與訂單承諾,聯電已追加資本支出,規劃矽光子、DDC與光調製器月產能分別達1.8萬片、2.2萬片與2萬片。新產能預定2028年底開始裝機拉升,2030年達最終規模。
短期來看,新增投資的折舊與原料成本仍可能壓抑毛利率;聯電則預期,待2028至2029年新技術產能放量後,較高毛利的產品可改善長期獲利結構。若這套布局按時落地,聯電的考驗將不只是擴產速度,而是能否將AI需求轉成可持續的產品組合升級。


中國國產 GPU 需求正在放大,但營收爆發不等於市場風險消失
摩爾線程第三季營收年增1,774%至人民幣16億元(USD $240 million),單季獲利人民幣4,930萬元(USD $7 million)。企業與政府加速部署 AI 硬體,成為旗艦 MTT S5000 銷售攀升的主要動能。
公司第三季研發支出也年增88%,資金主要投入下一代 GPU 架構。這反映其不只是在承接當前需求,也必須持續追趕產品迭代與運算效能的競爭。
摩爾線程正與京東合作建置由10萬顆國產 GPU 組成的 AI 運算叢集,目標是支撐中國 AI 雲端產業的自主運算基礎設施;公司另規劃赴香港第二上市。
不過,基本面與資本市場表現並未完全同步。該公司去年在上海掛牌後,股價初期一度上漲八倍,之後已回吐當時漲幅的59%。從這組財報來看,中國 AI 硬體需求確實正在轉為可觀營收,但研發投入、產品競爭與市場情緒,仍會左右這波成長能否延續。

ROG 720Hz OLED 電競螢幕登場:每秒更新再快,也得靠穩定高幀率餵得飽
華碩 ROG 推出 24.5 吋 FHD 的 Ace 電競 OLED 系列,旗艦 PG259QWS Ace 原生 720Hz,瞄準 CS2、VALORANT 等競技 FPS;但螢幕更新率不等於遊戲 FPS,CPU、GPU 與影格穩定度仍是能否發揮差異的關鍵。
兩款機種皆採 TrueBlack Glossy Tandem WOLED 面板,具 0.02ms 灰階反應時間、最高 1,700 nits HDR 峰值亮度、99.5% DCI-P3、原生 10-bit 色彩與 Delta E 小於 2 出廠校色。華碩宣稱,雙層發光的 Tandem WOLED 相較傳統 WOLED 可提升約 31% 亮度、34% 色彩體積,使用壽命最高延長 63%。
為降低長時間使用 OLED 的負擔,兩款皆配備 OLED Care Pro、Neo 近接感測器與 GaNFET 電源設計,並提供包含 OLED 烙印的三年保固。支架有高度與角度刻度,另提供 Quick OSD、Hue Optimizer 六軸調色及三種電競色彩模式。
PG259QWS Ace 使用 DisplayPort 2.1 UHBR20,最高傳輸頻寬 80Gbps,並加入可顯示傾角、高度與觀看距離的 Position Sensor;它也是 2026 PGL CS2 Major Singapore 指定螢幕。較低階的 XG259QWPG Ace 則為 540Hz、DisplayPort 1.4 DSC,但保留相同的核心面板技術。
台灣建議售價為 PG259QWS Ace 新臺幣37,900元(USD $1,200),XG259QWPG Ace 新臺幣26,900元(USD $850),相差新臺幣11,000元(USD $350)。720Hz 每次更新約 1.39ms,540Hz 約 1.85ms,理論差距僅約 0.46ms。
這代表 720Hz 的價值主要在追求極限一致性的職業競技環境;若想要 OLED 畫質與極低反應時間,540Hz 版可能更具價格效率。以 3A、4K 遊戲或影音創作為主,則應先衡量解析度需求,而非只看更新率。


凌霄航太結盟美商,羅正方稱 2027 年起挑戰 Anduril
新創無人機公司凌霄航太(AerosoarX)與美國 Rajant、SiMa.ai 簽署合作備忘錄,整合網狀通訊、邊緣 AI 與無人載具系統。羅正方稱,目標自 2027 年起爭取全球訂單,與 Anduril 等競爭,關鍵在穩定量產與零組件補充。
凌霄航太由羅正方與前 AWS 台灣業務副總 Jason Wu 於今年 4 月成立。Rajant 的 Kinetic Mesh 技術預計用於不同無人載具間的通訊與資訊共享;SiMa.ai 的 Physical AI 平台則處理載具端影像與感測資料,支援環境辨識、路徑規劃及自主判斷。對載重與電力都有限的無人機而言,低延遲與低功耗能否兼顧,會直接影響整合價值。
不過,三方目前公布的是合作方向,尚未揭露群飛規模、通訊距離、抗干擾測試或續航等實測數據。這些指標將決定技術整合能否從概念走向可驗證的產品能力。
羅正方表示,公司已向美國交付近千架無人機,並取得波蘭、捷克與烏克蘭訂單;同時展示一款為美軍 Drone Dominance Program(DDP)開發的 15 吋摺疊式無人載具。公司稱產品已通過 DDP 第二階段測試,若 2027 年通過第三階段,出貨量可望達萬架等級,惟後續結果仍待測評確認。
凌霄航太規劃在台灣完成模組或半成品,再由海外合作基地最終組裝,並把美日、中東歐與印太第一島鏈列為市場主線。分析來看,這種分散式製造模式若能維持品質、迭代速度與交付韌性,才可能把台灣零組件供應優勢轉為國際無人系統競爭力。
