
Engenheiro. Mestre em Economia. PHD em Economia (ABD). Cursos de Extensão em derivativos na CBOT e BMF. Professor de Derivativos IBMEC. Cruzeirense.
Brasília, Brasil
Joined December 2019
- Tweets7.5K
- Following912
- Followers17.2K
- Likes8.5K




CesarFrade 🇺🇦 retweeted
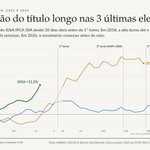
𝗖𝗼𝗺𝗽𝗮𝗿𝗮𝗰̧𝗮̃𝗼 𝗱𝗼 𝘁𝗶́𝘁𝘂𝗹𝗼 𝗹𝗼𝗻𝗴𝗼 𝗻𝗮𝘀 𝟯 𝘂́𝗹𝘁𝗶𝗺𝗮𝘀 𝗲𝗹𝗲𝗶𝗰̧𝗼̃𝗲𝘀
𝟮𝟬𝟭𝟴: +22,1% até a véspera do 2º turno.
𝟮𝟬𝟮𝟮: chegou a +5,2% logo após o 1º turno e devolveu quase tudo em três semanas.
𝟮𝟬𝟮𝟲: +11,2% até 29/09, antes de qualquer voto.

CesarFrade 🇺🇦 retweeted
ETF DE RENDA FIXA. VOCÊ SABE QUAL ESCOLHER?
Escolher ETF de Tesouro Selic pela menor taxa de administração parece a decisão óbvia.
Comparei 5 no mesmo dia: AUPO11, GPOS11, LFTB11, POSB11 e LTBX11.
Comprar e vender R$ 100 mil num deles custou 13 vezes mais que no outro.
CesarFrade 🇺🇦 retweeted
AÇÃO OU RENDA FIXA LONGA
Fiz um vídeo fazendo uma comparação honesta e sem torcida.
Vale a pena ver.
youtu.be/VEXj9zanEX8

CesarFrade 🇺🇦 retweeted
RENDA FIXA LONGA x CARTEIRA MELHORES AÇÕES
Em 20 anos, quem rendeu mais: uma carteira de 12 ações escolhidas a dedo ou uma NTN-B longa (um título público) ?
Fiz o teste que quase ninguém faz: mesmo prazo, mesmo dia de largada, desde dezembro de 2005.

CesarFrade 🇺🇦 retweeted
"No longo prazo, nada bate ação."
A Petrobras fez 25.814% desde 1995. Verdade. Também caiu 90% do pico ao fundo no caminho.
Uma NTN-B longa marcada a mercado caiu 23% no pior momento, um quarto do baque.
Retorno sem o risco na conta engana. Quando você bota o risco na mesa,
CesarFrade 🇺🇦 retweeted
CHANCE DE A INFLAÇÃO CORROER OS GANHOS NAS Bs LONGAS
Tenho visto muitas pessoas falando que as Bs longas estão pagando essas taxas porque o risco de a inflação disparar é enorme.
Inflação Alta não Acaba com o IPCA+!
youtu.be/Je4Yw9tMP60
CesarFrade 🇺🇦 retweeted
1/N
GREGAS
Muitas vezes, eu estou explicando algo em opções que precisa ter conhecimento das gregas. Nem todos possuem.
Após conversa com a @BritocaMarket optei por fazer uma thread falando o básico de cada uma das gregas mais importantes:
Delta
Vega
Theta
Gamma
Vanna
Charm
CesarFrade 🇺🇦 retweeted

79 DIAS. O GOLFO PÉRSICO MUDOU EM 28 DE FEVEREIRO.
A inflação só chegou essa semana(?)
Os bancos centrais do mundo inteiro fizeram a conta só agora.(?)
O mercado sabia. Escolheu não ver.
Leia e compartilhe
open.substack.com/pub/fabiol…

CesarFrade 🇺🇦 retweeted
RENDA+ 2035 X RENDA+ 2035
Peguei dados reais de taxas de títulos longos nos últimos 20 anos e fiz simulações para esses 2 títulos.
Resultados interessantes.
Dê RT para ajudar.
youtu.be/LVbExzozgX4
CesarFrade 🇺🇦 retweeted
GESTÃO ATIVA x PASSIVA NA RF
Fiz um Backtest de 20 anos usando uma forma simples de Gestão Ativa da Renda Fixa e o resultado dos IPCA+ Longos em cima do Tesouro Selic é algo absurdo.
Segue o link para aqueles que tiverem interesse.
youtu.be/y-i-_F58jgc
CesarFrade 🇺🇦 retweeted
RENDA FIXA
Essas taxas de Renda Fixa são raras, mas ocorrem com frequência.
Dados mostram que a cada 10 anos chegamos a ter 3 oportunidades como essa.
Ao invés de escrever sobre o assunto, eu optei em fazer vídeos explicando algumas oportunidades.
youtu.be/uhu1-N0bmnY
CesarFrade 🇺🇦 retweeted
NTNB Longa X IBOV - VER GRÁFICO
Resolvi montar um gráfico simples para ver o comportamento de uma B longa (usei B35) e o IBOV. Dados de 2012 a 2024.
Alguns pontos interessantes:
Correlação de 0,61.
Média de ganho e de vol na B35 maior que no IBOV.
B35 teve 3 janelas de 60% em 12 anos (talvez 4 dependendo da perspectiva).
Em todas essas janelas com bons ganhos (fruto de abertura da taxa um ano antes), ela esteve acima do IBOV. A exceção foi a pandemia. E, para mim, a pandemia é uma exceção e a política é o padrão recorrente.
Poucas janelas negativas para a B35 apesar de ter a janela negativa mais profunda.
O que podemos verificar?

CesarFrade 🇺🇦 retweeted
RENDA FIXA
Não sei se vocês conhecem o produto chamado JURO11 da Sparta. Eu já tinha e aumentei exposição na semana passada. Rendeu 10% em uma semana.
Acredito que algumas casas que ficam indicando várias operações não falaram desse ativo pq não paga corretagem.
Eles fizeram o movimento parecido com o que eu havia comentado nos últimos posts.
Vale a pena assistir a live. O Ulisses manja muito. @SpartaFundos
m.youtube.com/watch?v=rIbfsr…
E estarão lançando um fundo com duration maior que a dos atuais.
CesarFrade 🇺🇦 retweeted
A RENDA FIXA É MESMO FIXA?
Todos acham que a renda fixa é fixa e anda como um “reloginho”, não sendo possível ter ganhos enormes e nem perdas. Mas quem pensa assim está redondamente enganado. A renda fixa é muito mais variável do que parece.
Antes de começar a falar do assunto, eu quero deixar claro que o texto não estará levando em conta políticos de estimação, nem de um lado nem de outro. Será um texto sem qualquer caráter político, apenas mostrando dados atuais e passados.
Não quero vender nada aqui, estou apenas repassando informações e algumas opiniões próprias sem viés político.
Para ajudar o texto a chegar em várias pessoas, dê um like e também um RT.
Vamos falar sobre títulos pós-fixados, principalmente daqueles que são atrelados a inflação. As antigas NTNBs (atualmente IPCA+).
Para se calcular o preço de um título, usa-se aquela equação básica de matemática financeira (não vou entrar em muitos detalhes matemáticos para tentar atingir o maior número de pessoas). O título tem um preço fixo no vencimento e para achar quanto ele vale devemos pegar esse valor e dividir por (1+i)^n. Portanto, quanto maior o aumento na taxa menor o denominador e menor o preço a ser pago. Quanto maior o N, menor o denominador e menor o preço a ser pago.
Vamos lá.
Portanto, quando há um aumento na taxa de juros temos uma redução no valor pago pelo título, sendo que ele valerá um valor fixo no vencimento.
Interessante isso. Mas como aproveitar da melhor forma possível?
O alongamento do vencimento torna o título muito rentável quando as coisas (taxas) se normalizarem ou minimamente melhorarem. Chamamos essa distância para o vencimento de Duration. A duration é, mais ou menos (não estou sendo tão exato nesse texto para fazer com que mais pessoas compreendam o assunto), o tempo que falta para o vencimento menos um “pouquinho”.
Portanto, um título que vence em 2050 tem 26 anos para o vencimento e podemos pensar que a duration gira, em torno, de 22/23 anos.
Você já deve estar se perguntando. Ótimo, César, mas o que eu faço com essa duration “chutada” que você mostrou.
Simples. Se você comprar um título NTNB 2055 ou B55 (como esse em azul na figura anexa) que está pagando IPCA+7,11 (observe que ele tem juros semestrais), a duration deve girar em torno de 26 anos. Logo, se uma melhora nas expectativas dos agentes fizer essa taxa cair para IPCA+6,11 você deverá receber uns 25% no período de rentabilidade no papel mais IPCA e acruamento. E essa taxa varia bastante ao longo dos dias em momentos de stress.
Esse título em verde é um pouco diferente e a duration é beeemmmm próxima ao prazo remanescente. Logo, ela deve estar perto de 20 anos. Uma queda de 1% na taxa fará com que o investidor lucre 20% no período (não é 20% no ano) mais o IPCA e acruamento (acruamento é mais ou menos o retorno que você tem por carregar esse título por um dia sem que haja alteração na taxa, um carrego).
VER A PRIMEIRA FIGURA
Exatamente por causa da duration que não faz muito sentido ficar comprando título com vencimento curto. Claro, você vai alongar quando achar que o stress está em seu ponto máximo. E lembre que o stress é devido às expectativas futuras e não ao que está ocorrendo nesse momento.
Mas lembre-se que tudo que pode ter um ótimo retorno tem um risco adicional associado. Um aumento adicional na taxa de juros pode fazer com que o preço caia. E cairia de forma similar, entretanto, tanto o IPCA quanto o carrego abateriam essa queda. Ou seja, isso faz com que a relação risco x retorno se torne bem interessante.
Óbvio que se você acreditar que o país está em uma situação sem volta, que ele não vai honrar a dívida (não me lembro de calote da dívida interna no Brasil, a externa teve o último calote em 1986), não há motivos para aplicar em título público.
Que tal fazermos uma comparação com o Governo Dilma. Naquela época a taxa de um título com 20 anos para vencer chegou a bater IPCA+7,80%, tendo girado alguns meses (quase 4 meses) acima de 7%.
Antes de começar, eu preciso ressaltar que o impeachment ocorreu em 12 de maio de 2016. Vamos usar o dia com taxa máxima para fazer essas contas, mas a média de taxa desses 4 meses foi de 7,26%.
Se uma pessoa tivesse comprado uma NTNB 2035 no melhor momento de 2015, ele teria comprado a uma taxa de IPCA+7,80%. Isso é o que ele vai receber se carregar esse título até 2035. Mas lembre-se, essa não é a nossa ideia. A ideia é carregar esse título até um momento em que as taxas serão reduzidas e, posteriormente, sair para outro investimento.
Se ele saísse na véspera do impeachment, o resultado seria de 56% de rentabilidade em pouco mais de 6 meses.
Se saísse no último dia de 2016, o resultado seria de 69,76% e saindo após 2 anos teria rendido 102,12%
Será que valeu a pena?
VER A PRIMEIRA TABELA
Tá bom. Ninguém vai acertar o c...da mosca, né?
Sabemos que a taxa média desses 4 meses em que ela ficou acima de 7% foi de 7,26%. Vamos pegar a taxa de 30/10/2015 que foi de 7,24% então e refazer as contas. Aqui teremos uma boa aproximação do que seria conseguido se o investidor tivesse feito aportes diários no papel.
O resultado é um pouco pior, mas mesmo assim, muito interessante.
VER A SEGUNDA TABELA
Já sei que vários de vocês devem estar interessado no comentário que fiz a pouco acerca das operações em Bolsa vis-a-vis os títulos públicos. Vamos lá mostrar como foi o IBOV nesse momento.
Como vocês podem ver na tabela abaixo, a renda fixa longa nesse período foi beemm superior ao IBOV.
Alguns vão dizer. Ah, mas a discussão lá que você postou o moço disse que não era para zerar IBOV, mas ele tem ativos bem mais rentáveis. É...Pode ser, mas o risco também pode ser bem maior.
VER A TERCEIRA TABELA
A ideia inicial não era fazer essa comparação com a Bolsa. Eu fiz apenas porque me deparei com um post hoje que achei bem estranho falando de “Armadilha” de títulos IPCA+.
Vamos voltar ao ponto desse post. Alguns devem estar querendo comprar. Para comprar você tem duas opções. A primeira é entrar na corretora e acessar o Tesouro Direto (TD). Entretanto, o TD te cobra uma taxa semestral para carregar o papel. A outra é ligar para o seu assessor e ele vai sugerir a mesa da corretora (porque nesse caso ele vai ganhar um pouco). A vantagem é que você não paga a taxa semestral (e que não é barata) e a desvantagem que o seu assessor vai te cobrar um spread (mostre que você conhece que tem esse ganho e pede ele para colocar um spread pequeno). A minha experiência é que fica mais ou menos o mesmo preço. E aí cabe a cada um escolher o que prefere. Eu tenho a minha escolha nesse momento já bem definida.
Alguns vão me perguntar se vale a pena comprar debêntures. Se a debênture for longa e atrelada ao IPCA e de uma belíssima empresa, com certeza vale. Não devem existir tantas opções que satisfaçam esse critério. O outro ponto a ser observado é que na hora de sair, a sua corretora vai te cobrar um spread. Portanto, tente saber se essa debenture é fácil de ser negociada a preços justos. O título público é bem simples de ser negociado. Você pode optar também por títulos/debentures via fundos.
Por fim, um ponto que acho bem interessante é que as Corretoras abriram fundos PGBL que aplicam 100% dos recursos em NTNB Longa. E isso pode ser muito interessante. Fique atento apenas às taxas de administração.
Se você curtir o texto, de um like e um RT para que ele possa chegar em mais pessoas.
Tentarei responder todas as perguntas. Mas me darei o direito de não responder aquelas que possuírem viés político embutido.


CesarFrade 🇺🇦 retweeted
Será que não vale dar RT, marcar influenciadores e fazermos uma campanha?
Lendo essa notícia de o Carrefour boicotando produtos brasileiros, pensei que podíamos ser mais nacionalistas de verdade e deixar de ser nacionalista apenas nas palavras.
exame.com/agro/em-meio-a-pro…
Que tal uma campanha para boicotar produtos franceses e também o Carrefour? Algo similar como fizemos com o Canadá há alguns anos atrás. Somos grandes (populosos) o bastante para incomodar eles.
Se você concorda, dê um like, dê um RT e vamos deixar de comprar carro francês (adie a compra pelo menos), bebida francesa, produtos no Carrefour e tudo que vier de la.
@nonoinvestidor você podia começar a ajudar no alcance.

CesarFrade 🇺🇦 retweeted

Ótimos resultados quando olhamos um prazo mais longo.

Rendimentos de R$ 373 a R$ 7.469 no Portfólio Mônaco: Quantos contratos são ideais para você?
Acesse os resultados completos e os planos:
pages.quantana.com.br/codetr…

CesarFrade 🇺🇦 retweeted
Mais um ótimo mês.
Se quiser entrar no grupo gratuito de telegram, acesse o link.
t.me/+8aSimLCkAMo3Y2Rh


CesarFrade 🇺🇦 retweeted
Sigam o Alex.
Sabe muito, coloca todas as informações e tem um grupo muito bom no Discord.

Essential Pillars of Top-Down Swing Trading
As a technical trader, that's how we can find that big idea and build enough conviction in that trade to build size and have the patience to let it play out.
Market Environment
Sets the overall tone for trade potential.
Action: Monitor major indices and economic indicators to gauge market sentiment.
A simple trend system to assess the indices' health & trend is yet simple but very powerful. I like to use my proprietary #PTMM tool for that part.
Sector/Industry/Theme
Helps focus on areas with momentum.
Action: Analyze sector-specific ETFs and news to identify strong sectors based on technical analysis and relative strength ranking system.
Individual Setups in Leading Names
Offers targeted opportunities within strong sectors.
Action: Evaluate leading stocks for favorable technical setups. Look for the stocks of the strongest Relative Strength in the last 1-3-6 months (depends where we are in the market cycle)
Strategy Flow:
1. Start by assessing the market environment to set your trading tone.
2. Narrow your focus to the best-performing sectors or themes.
3. Choose individual stocks within these sectors based on solid technical setups.

CesarFrade 🇺🇦 retweeted
OPEX E VIXExp
Amanhã cedo tem vencimento de opções de VIX. Um vencimento gigantesco.
Se não houver nada de anormal no mercado, esse vencimento pode ser o trigger de um suporte.
Ao mesmo tempo, temos rolagem de índice aqui e essa combinação pode dar um bom resultado.
Conheça a XQUANT (@xquant32774)