

Accountant | Particulier belegger | Focus op kwaliteitsaandelen| Mijn reis met alles erop en eraan - geen advies!
België
Joined April 2013
- Tweets6.2K
- Following984
- Followers6.4K
- Likes1.5K




Dank u om deze vragen voor te leggen. We hadden nog wat bijkomende vragen om af te ronden.
Hedgefondsen. Bij de toewijzing kon beslist worden hedgefondsen ook gewoon geen aandelen te geven. Betekent de intekening dat de vraag zonder hedgefondsen onvoldoende was om de uitgifte te vullen?
Het prospectus vermeldt in sectie 4.4 dat buiten Alychlo niemand meer dan 5% van de aangeboden aandelen wilde opnemen, en dat geen bestuurder of lid van het directiecomité wilde intekenen. Wanneer werd beslist dat MDM Holding zou intekenen, en werd overwogen om daarvoor een aanvulling op het prospectus te publiceren?
De geldschieter. Wie heeft de €10 mln voorgeschoten, en is die partij op enige manier verbonden met EnergyVision, de oprichters of Terra Energy Holding? En kunt u bevestigen dat EnergyVision of een dochter die financiering niet rechtstreeks of onrechtstreeks verstrekt of gewaarborgd heeft?
Lock-up. Volgens het prospectus (sectie 6.3) verbindt MDM Holding zich ertoe om gedurende 1.000 dagen na de beursgang geen aandelen in pand te geven. Een pand voor een banklening vind ik niet bij de uitzonderingen. Vallen de aandelen uit de beursgang buiten die lock-up, of werd een afwijking toegestaan?
FSMA-meldingen. De andere inschrijvers bij de beursgang meldden hun transactie bij de FSMA (art. 19 MAR). Voor de inschrijving van MDM Holding, en voor de verpanding, vind ik geen melding. Heb ik die over het hoofd gezien?
Dank

Geïntrigeerd door het verhaal van de CEO ben ik eens met mijn copAIn Claude in de boekhouding van EnergyVision gaan graven. Geen makkelijk bedrijf om te doorgronden, ik kom er misschien nog op terug.
Wel botste ik op iets anders. Afzonderlijk zijn het details, maar samen verdienen ze een vraag om verduidelijking aan het management. Alles hieronder komt uit openbare stukken.
1/ De intekening bij de beurs
Bij de beursgang in juli 2025 tekende MDM Holding, de holding van de oprichters en hoofdaandeelhouder met 67%, in op €10 mln nieuwe aandelen (€9.999.995). Volgens mijn schatting van de toewijzing is dat ongeveer een kwart van de hele uitgifte.
Het prospectus vermeldde die intekening niet. Voor buitenstaanders leek het een teken van vertrouwen van de oprichters. Een logische vraag is hoe groot de vraag naar aandelen zonder deze intekening was.
2/ Volledig geleend
Volgens de jaarrekening 2025 van MDM had de holding het geld om in te tekenen zelf niet. Ze had een beperkt eigen vermogen en nauwelijks liquide middelen. De aankoop werd volledig geleend:
schuld €10,65 mln onder “overige leningen”, dus niet bij een bank;
de rente wordt bij de schuld gevoegd, wat neerkomt op ongeveer 1,9% per jaar sinds juli 2025;
de geldschieter wordt niet genoemd.
MDM legde bovendien een microschema neer. Dat is het kortste schema, en een moedervennootschap mag het niet gebruiken. In het volledige schema zouden schulden aan verbonden partijen en eventuele zekerheden zichtbaar zijn.
3/ Wie leende MDM dan het geld?
Een mogelijke kandidaat is Terra Energy Holding. Volgens de IFRS-jaarrekening 2024 van EnergyVision was Terra van dezelfde oprichters tot november 2024, en daarna werd het verkocht aan een derde. In het boekjaar dat volgde (okt 2024 – dec 2025) kent Terra een langlopende lening toe van €10,12 mln, een bedrag en een tijdstip die passen bij de lening aan MDM. Tegelijk krijgt Terra €11,2 mln “vooruitbetalingen op bestellingen” binnen, zonder te vermelden van wie.
Wat niet perfect klopt: de rente die je bij Terra kunt afleiden, sluit niet helemaal aan bij de rente bij MDM. Het kan passen, maar het is niet sluitend. De openbare informatie is te beperkt om het plaatje rond te krijgen. De toelichting inzake verbonden ondernemingen is ook hier niet voorzien.
4/ Terra en EnergyVision: een tegenstrijdigheid
EnergyVision betaalde Terra jarenlang voor de “monitoring van Chinese projecten” (volgens het prospectus €250k per kwartaal sinds 2024) en kocht er projecten via.
Het prospectus van 26 juni 2025 zegt dat er sinds de verkoop “no transactions or involvement” zijn tussen Terra en EnergyVision of de oprichters.
Het jaarverslag 2025 meldt toch €454k aan Terra in 2025, als transactie met een verbonden partij. Dat is ongeveer twee kwartalen aan dat tarief. Beide kunnen niet tegelijk kloppen.
5/ De zwaarste vraag
Kwam het geld voor de intekening uiteindelijk, rechtstreeks of onrechtstreeks, van EnergyVision zelf? De vorderingen van EnergyVision stegen in 2025 genoeg om dat plausibel te maken, maar de toelichtingen geven geen uitsluitsel.
Ik benadruk: ALS dat zo zou zijn, gaat het om financiële bijstand bij de verwerving van eigen aandelen (art. 7:227 WVV). Dat mag alleen onder strikte voorwaarden: een bijzonder verslag, goedkeuring door de algemene vergadering, en een onbeschikbare reserve van hetzelfde bedrag. Die reserve staat niet in de jaarrekening. Bij een beursgenoteerd bedrijf gelden bovendien extra regels voor transacties met de hoofdaandeelhouder. En het “teken van vertrouwen” zou dan in een ander daglicht komen te staan.
Vragen aan het management
Wie financierde de intekening van €10 mln door MDM, en heeft EnergyVision of een dochter die financiering rechtstreeks of onrechtstreeks verstrekt of gewaarborgd?
Is Terra Energy Holding de geldschieter van MDM?
Waarvoor en wanneer werd in 2025 €454k aan Terra betaald, gezien de verklaring in het prospectus?
Hoe groot was de vraag naar aandelen bij de beursgang zonder de intekening van MDM?
Wat dit niet is: een bewijs van onregelmatigheden. De revisor tekende zonder voorbehoud, en er zijn diverse onschuldige verklaringen mogelijk. Het zijn wel vragen die een duidelijk antwoord verdienen.
Bronnen: prospectus EnergyVision (26/6/2025), IFRS-jaarrekening 2024 en jaarverslag 2025 EnergyVision (toelichting verbonden partijen), jaarrekeningen MDM Holding 2025 en Terra Energy Holding 2024/25 (NBB).
Ik heb geen positie in het aandeel voor alle duidelijkheid
Man ontdekt dat politiekers al eens op hun woorden durven terugkomen. Welcome to the world!
Wel interessant hoe hij het aan boord legt om zijn case te maken.
Hij zit in dezelfde situatie als de Odoo-oprichter. Hij dreigt belast te worden op de papieren waarde van zijn aandelenpakket. Als dat een disproportioneel deel van je vermogen is, is dat niet evident om die belastingen op te hoesten. Terecht punt voor alle duidelijkheid.
Maar dan nodigt hij de politiek als alternatief vriendelijk uit om de meerwaardebelasting te introduceren en direct op te trekken. Hij zal die belasting met veel plezier betalen... Maar dan geeft hij mee dat zijn aandelen in een holding MDM zitten. Als die hun aandelen Energyvision verkopen blijft dat geld daar zitten en wordt de meerwaarde zelfs gewoon vrijgesteld. (Voldoet aan voorwaarden DBI) Hij zal dus met veel plezier toe kijken hoe oa de kleine belegger bijdraagt. Diezelfde kleine belegger die zijn beursgang ondersteunt...
'Nooit één euro subsidies gekregen': stricto senso misschien wel, maar het werkelijk belastingtarief van Energyvision is iets van een 9%, wegens allerlei belastingvoordelen rond hernieuwbare energie. En het bedrijf krijgt groene stroomcertificaten.
En dan dreigt hij met een beursexit, terwijl gans dit spel een persoonlijk issue is, binnen zijn holding. Duwt hij door, kan kleine belegger opnieuw gechareld zijn. Gedwongen exit door eigenaar zonder centen, you do the math.
Ik snap zijn uitgangspunt, maar verder punten scoren doet hij niet...


Vandaag in DeTijd, een artikel over Izycoffee. Een koffieketen ontstaan in mijn thuisstad, met een zeer ambitieuze zaakvoerder die er een grote keten van wou maken. Ik vond dat altijd een bijzonder verhaal. Dure koffie, in een nuchter West-Vlaams stadje, waar de passage tijdens de week beperkt is en een euro nog vaak eens wordt omgedraaid? Veel volk zat daar nooit, ik kon het dan ook niet linken aan de succesgeluiden in de media.
Toen de keten steeds verder expandeerde en ik eigenlijk ook in andere vestigingen niet zoveel volk zag, dan toch maar eens die cijfers gaan bekijken. Wat mis ik hier?
Kijk, je moet weten, boekhouden is geen exacte wetenschap, het resultaat is op een bepaald moment wel wat stuurbaar. Een kost die een investering wordt, wat schuiven in de tijd, afschrijvingsritme wat veranderen. Er zit wat marge op.
Een boekhouder kan dus altijd wat make-up aanbrengen, maar teveel make-up is op de duur ook een rode vlag. Wat wil je verbergen?
Één snelle blik op de jaarrekening van Izycoffee en er kleefde al make-up aan mijn vingers. Kijk even mee naar de laatste editie. Bijna 1M aan oprichtingskosten en jaar op jaar stijgend. Voor de niet-boekhouders, in de praktijk zal je zelden een bedrag tegenkomen in deze rubriek, meestal worden deze uitgaven direct in kost genomen en niet als investering aangeduid. Wat kan je trouwens hebben als oprichtingskosten als je weet dat je inrichtingskosten van iedere nieuwe vestiging al in andere categorie activa zit? Een zeer dubieuze post al als eerste regel van de balans. Want door een pak kosten als oprichtingskosten aan te duiden, kan je ze afschrijven over meerdere jaren ipv direct voor 100% in min van het resultaat te moeten leggen.
Moest ik bankier zijn, ik trek deze uitgaven zelf af in mijn analyse van het resultaat en kijk dan eens. Dan zou resultaat heel anders geweest zijn de laatste jaren. Van nipt (hoe toevallig) winstgevend tot diep verlieslatend.
Toen ik het een paar jaar geleden opmerkte, had ik al een slecht voorgevoel. En kijk zo geschiedde, de keten is failliet, sleurt een pak crowdlenders mee en ook een pak belastinggeld. (Why, PMV, why?)
Mits een zekere grens aan publiek kapitaal zou een revisor misschien wel op zijn plaats zijn om dit soort boekhoudkundige ongein te doorprikken. Wanneer gaat een laagje make-up over tot misleiden?
Het ironische is dat Izycoffee in zijn laatste jaarrekening neergelegd in juli 2026, nog van mening was dat het een vennootschap in continuïteit was. Het tegendeel zou hen boekhoudkundig verplichten diezelfde oprichtingskosten direct af te boeken en dus in kost te nemen. Dat werd toen niet gedaan. Een paar maand later bleek de vennootschap een stil faillissement doorlopen te hebben...

1 petaflop = Eén biljard berekeningen per seconde ofwel een 1 met 15 nulletjes erachter...
Ter vergelijking, toen mijn pa in de jaren 90 een voor die tijd heel stevig bedrag neerlegde en met de Pentium 1 van Intel de allereerste pc in het huishouden binnen bracht, kon dat ding 60 miljoen berekeningen per seconde. Die pc zou nu 192 dagen bezig zijn met wat die Nvidia-laptop in 1 seconde doet.
Exponentiële vooruitgang heet dat. En het gaat sneller en sneller. Zij die meekunnen gaan profiteren, wetenschap zal boomen. Maar maatschappelijke tegenstellingen zullen ook steeds scherper worden.

Let's Compound retweeted

Planning a trip to Paris? 🇫🇷
Good news! Paris City Tours is now offering 50% off.
Same iconic sights. Slightly different experience.
My latest AI satire.
Enjoy and Vive La France! 🇫🇷
Tools used:
🧠 Prompt Architect — ChatGPT
🖼️ Image generation — GPT Image 2.5 / Nano Banana 2.1
🎥 Video — Seedance 2.5
🎵 Music — Suno v6
✂️ Edit & post-production — Adobe Creative Cloud
Als je de trackrecord bekijkt van al die boegbeelden van quality investing, vraag je je soms af wat die achter de schermen allemaal uitsteken.
0% op 5jaar!? En ok, het zijn zware tijden voor bepaalde segmenten, maar zijn topposities (Visa, Mastercard, Constellation, Moodys,...) staan quasi allemaal groen op 5jaar. Waar loopt het dan mis? Beheerskosten, timing, andere?


10
25
6,149
Ik was mijn dochter aan het opvragen deze week voor een toets over oa scheiding der machten. En terwijl ik haar vroeg waarom de pers ook wel de 4de macht wordt genoemd, was mijn bedenking of dat nog wel het geval is.
Kijk naar deze voorpagina. De helft heeft betrekking op een studie van de socialistische studiedienst. Moest het een studie zijn van de Belgische Brouwers over de kleine voordelen van alcohol, die zoveel aandacht krijgt, het zou lachwekkend worden.
Maar iemand van de uitvoerende macht ( jaja, ik heb goed opgelet) zwaait ermee en het wordt nieuwswaardig. De 4de macht moet gedwee volgen, publiceren en weliswaar nuanceren waar nodig, maar in tijden waar mensen door het nieuws scrollen is het ballonnetje alweer de lucht in. De 4 miljard blijft plakken, de nuance niet. Negeren is geen optie en voor en tegen krijgen netjes even veel ruimte.
Geert Noels was me gisteren voor, maar gooi die studie in een stevig AI-model en al het trekken en sleuren om de conclusie richting de gewenste uitkomst te krijgen, wordt haarfijn uitgelegd. Alleen is AI geen erkende bron, kan je niet gaan quote over wat Claude er over denkt. En een menselijke expert zal zo geen essay schrijven als ze hem om een reactie vragen. Dus biedt dit soort mechanismes nog steeds een netto voordeel en wordt het toegepast. Moest het een thesis zijn, zou het terug naar afzender zijn. Maar in de pers krijgt het wel steeds meer gewicht dan het zou verdienen.
Dusja, tot nader order ligt de 4de macht ook bij jou, beste lezer. Wees kritisch, ook voor AI output voor alle duidelijkheid. Maar achter een muisklik zitten tegenwoordig zoveel experts met diverse expertises, dat sowieso telkens nieuwe inzichten en nuances naar buiten komen, waar een traditionelere pers nooit toe zal komen.

Zeg niet te gauw, het is 'maar' een acteur. Ben Affleck blijkt een techie, een AI-nerd en mocht al aan de kassa passeren door een nieuwe passie voor AI te koppelen aan zijn jarenlange ervaring als acteur en producent. Hij verkocht een door hem gesticht bedrijf in AI-filmpostproductie voor een half miljard aan Netflix.
Dat is het leuke aan AI. Het is drempelverlagend, ook op ons gewoon jan met de petniveau. . Het is per definitie allemaal nieuw. Niemand kan rusten op 'jarenlange ervaring '. De merendeel is nog steeds niet mee in de mogelijkheden. Je kan zomaar beter, sneller worden dan je baas. Andere kwaliteiten dan anciënniteit komen om de hoek kijken. Leergierigheid, nieuwsgierigheid, experimenteren, initiatief nemen, brede scope. Andere profielen zullen gedijen. Time to wake up!

Ben Affleck reveals he writes Python, understands convolutional neural networks, worked extensively with GPUs, and used his celebrity status to get private looks at Google and OpenAI’s video models
“I’ve always been kind of into computers since I was young. Then, when film started to move from analog film to digital, I became more interested in that aspect of it. The visual-effects workflow for many years has included machine learning, so I can write pretty shitty Python scripts and stuff like that.
“With convolutional neural networks, which were the precursors to what the transformer can do, which is much more computation simultaneously, you would do things like look at what’s called a tensor. That’s the numerical translation of a visual image in numbers, like the batch number, the frame number and the red, green and blue values of each pixel in each frame. It’s just that simple. That numeric is called a tensor.
“You’d use a convolutional neural network to identify patterns that reveal what’s called edge detection or feature extraction, which is identifying patterns well enough to know, this is where the window ledge is, so we can more easily take the green-screen image out and replace it with something.
“That was familiar to me early on because, prior to Artists Equity, I had a small visual-effects company. I’ve worked with GPUs a lot too. The visual-effects guys said, ‘Hey, you should see. There are a couple: Google and this other company, OpenAI, are doing really interesting stuff with transformers in video.’
“I’ve learned that I can actually just call up and go, ‘Hey, it’s Ben Affleck. Can I come see what you’re doing?’ Sometimes people say yes, to my astonishment.”
Los van inhoud, een masterclass in debatteren. Bring eloquentie back!

Sir Jacob Rees-Mogg explains how Britain, which has a combat ready military force about half the size of New York’s police department, must prepare for war with Russia.
0:00 What Is This War and Why Does Britain Need to Fight It?
19:40 Is There Majority Support for War With Russia?
25:02 Will We See a Nuclear Exchange?
26:18 Is Using Nuclear Weapons Accepted in Christianity?
33:15 Was WWII Good for Britain?
39:08 Is Ukraine a Sovereign Country?
47:29 Would Hitler Have Invaded Britain?
53:45 Britain's Attacks on Anti-War Voices
58:38 Is a War With Russia Worth the Lives of Britons?
1:03:07 What Has the British Government Done With Palestine Action?
De jaarrekening van Alychlo, de holding van Coucke is volgens mij één van de meest onder de loep genomen jaarrekeningen van het land. Iedere nieuwe jaargang kan wel op enige persaandacht rekenen en verplicht een journalist zijn licht te werpen op de cijfers al dan niet gewapend met wat boekhoudkundig kennis. Eenvoudig is het niet, je hebt immers 2 varianten, Alychlo enkelvoudig en Alychlo geconsolideerd. En vooral die laatste is al iets voor de geavanceerde balanslezer.
Ik zag oa bij de Tijd dat ze er zich in verslikt hadden en al een tweede versie van hun artikel hadden gepubliceerd. Waar de focus in V1 op het hoge bedrag aan schulden lag, was V2 na wat uitleg van de heer Coucke himself wat afgezwakt. Wat was er aan de hand?
Een geconsolideerde jaarrekening maakt simpel gezegd de optelsom van de jaarrekening van de moeder met de jaarrekeningen van alle dochters om tot een groepsjaarrekening te komen. Als je daarna de transacties die de groep eventueel onderling deed wegstreept, heb je min of meer een beeld van de groepsprestatie.
Alleen is de groep van Coucke niet zo simpel, hij heeft niet overal zijn dochterbedrijven 100% in bezit. Vaak bezit hij de helft of zelfs minder. Voor iedere situatie geldt een andere consolidatiemethode. De jaarrekening omvat een lijvige opsomming van al zijn vennootschappen en de methode die juist gebruikt wordt.
Het complexe zit in het feit dat een deelneming van meer dan 50%, maar geen 100% toch voor 100% in de boeken komt. Dit volgens de integrale methode. Dus krijg je 100% van de bezittingen, maar ook 100% van de schulden op de balans, terwijl ze eigenlijk niet 100% aan jou toekomen. Idem opbrengsten en kosten. Het stuk dat niet voor jou is, wordt weliswaar gecorrigeerd via het eigen vermogen of winst aan derden helemaal onderaan. Voor deelnemingen van 50% gaat men effectief maar 50% van de bezittingen en schulden opnemen.
Van deelnemingen voor minder dan 50% neemt men zelfs niets op.
De mix aan methodes en de diversiteit aan bedrijven zorgt er eigenlijk voor dat je gewoon weinig conclusies kunt trekken uit zo'n geconsolideerde balans en jaarrekening. Veel bedragen zijn geen weerspiegeling van de werkelijke eigendomsrechten en plichten. Zoals Marc aanhaalde komt bvb gans Ekopak in de cijfers, terwijl ze net iets meer dan de helft hebben. En zo zijn er nog.
Maar los daarvan, gooi je participaties in bouwpromotoren op één hoop met hoteluitbater, een voetbalploeg, een skihaluitbater,.. Wat voor de één een normale schuldgraad is, kan hoog zijn voor de ander. De mix is te troebel om iets zinnigs over te zeggen. Journalisten op zoek naar een scherpe headline zien vaak zaken die er niet zijn.
Wat beursgenoteerde holdings vaak additioneel meegeven is een eigen waardering van de geschatte waarde per aandeel waarbij iedere dochter een waarde krijgt opgekleefd. Waarbij de evolutie van die waardering doorheen de tijd, veel meer zegt dan dit pure boekhoudkundige jaarlijks non-event. Als privébedrijf hoeft Marc dit niet openbaar te maken en blijft het dus gissen naar de werkelijke performantie van de meest gevolgde Vlaamse private holding.
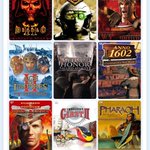
En dan het lijstje geven aan AI en vragen om een psychoanalyse:
Eerst de economie, dan de oorlog. Age of Empires, Red Alert 2, Tiberian Sun en Rome draaien om grondstoffen verzamelen, opbouwen en dan pas toeslaan. Anno 1602, Industry Giant II en Pharaoh gaan nog verder: daar is de economie zélf het doel. Dat is uitgestelde beloning in zijn zuiverste vorm. Freud zou droog opmerken dat iemand die voor zijn plezier goederenstromen optimaliseert en voorraden aanlegt nogal "anaal" georiënteerd is: controle, ordening, verzamelen. (Als je vandaag iets met cijfers, boekhouding of planning doet, zou dat niemand verbazen.)😆

Embrace that inner child. Welke 9 games zijn voor altijd verankerd in je geheugen.
Allemaal uit mijn beginperiode, toen games nog dat authentieke hadden. Toen we het Netwerk-magazine kochten om demo's te kunnen installeren en we alle series grafische kaarten van Nvidia van buiten kenden. Toen een monitor nog een halve bureau innam. Good times🥰

1
4
1,992
Embrace that inner child. Welke 9 games zijn voor altijd verankerd in je geheugen.
Allemaal uit mijn beginperiode, toen games nog dat authentieke hadden. Toen we het Netwerk-magazine kochten om demo's te kunnen installeren en we alle series grafische kaarten van Nvidia van buiten kenden. Toen een monitor nog een halve bureau innam. Good times🥰
Eens in test Claude 5.5 losgelaten op mijn browser en gevraagd een taak uit te voeren in het boekhoudpakket waarmee we operationeel werken. Zonder al teveel uitleg, nam hij het scherm over, begon hij uit te zoeken en te denken. Het duurde even, maar in the end vulde hij de gevraagde input correct in. AI deed voor mijn neus het werk dat normaal een mens doet. Best crazy. Het tempo moet nog de hoogte in, maar dan is het zover. A par voor een pak administratieve klussen. Zijn we voorbereid op de impact hiervan?Verder kan hij nu ook met muziek overweg. Een symfonie van Mozart omzetten in een ander genre, een Guitar Hero op basis van wat old skool botsautomuziek. Alles is tegenwoordig maar een prompt ver...
9
30
4,706
'Vlaams Groeifonds' mikt op een rendement dat lager ligt dan een wereld ETF.
Vlaanderen boven,
waar de postjes belangrijk zijn
en beheerskosten omvangrijk zijn.

Het relaas van een bewogen Capital Markets Day bij Novo waar de koersreactie alles zegt. Bijna -8%.
De typisch geworden onhandigheden in hun communicatie blijven het bedrijf achtervolgen, verder veel goede wil en ambitie, maar als je een zeer matige 4-6% omzetgroei projecteert tot 2030, en tegelijk het R&D-budget optrekt en uw productie opschaalt om meer te kunnen verkopen maar aan steeds lagere prijzen, zal de winstgroei logischerwijs achterblijven. En dat drijft nu eenmaal de koers.
Het Quality-label is al een tijdje weg en ik vrees dat ze eerst gaan moeten kunnen bewijzen dat ze de patentklif binnen enkele jaren gaan kunnen overbruggen vooraleer de markt ze structureel herwaardeert, wat ons op weg zet voor een jarenlang kabbelende koers.

If you didn’t read all of my live tweets from $NVO ’s Capital Markets Day today, here is a summary of the most important things I took away from the presentations:
Mike Doustdar opened the day by acknowledging that Novo needs to convince investors that the company has a bright future.
“We are very convinced that Novo has a bright future. But we also realize that it is not enough that we are convinced.”
Novo wants to become a larger and much more diversified company by 2035, despite semaglutide losing patent protection in Europe in 2031 and the U.S. in 2032.
The new ambitions include launching more than five multi-blockbusters by 2030 and generating more than DKK 150B in annual sales from the current pipeline by 2035. Mike Doustdar said the DKK 150B target is already significantly risk-adjusted and does not include future acquisitions or partnerships.
But the communication around future growth was one of the biggest problems of the day.
Novo initially announced that it aims to grow revenue “in line with industry peers” through 2030.
The problem was that Novo defines its peer group as 14 major pharmaceutical companies, including $LLY , AstraZeneca, J&J, AbbVie, Novartis, Roche and Pfizer, among others. That left investors guessing what level of growth Novo was actually targeting.
Mike Doustdar was later asked about the lack of clarity and said Novo aims to grow at least in line with its peers.
It was not until several hours later that CFO Karsten Munk Knudsen finally put a number on it: mid-single-digit annual revenue growth through 2030, likely around 4% to 6%.
Personally, I think this was incredibly poor communication. If you introduce a new growth ambition at Capital Markets Day, investors should not have to spend several hours trying to figure out what it actually means.
R&D is getting a major overhaul.
Novo started first-in-human trials for only three new drug candidates last year. Martin Holst Lange called that “not good enough.” The new ambition is to start first-in-human trials for at least 15 new drug candidates every year.
Novo also wants to reduce the time from the first dose in humans to filing for regulatory approval to no more than five years, with AI playing a major role in designing trials and accelerating development.
The obesity pipeline is becoming much broader.
Novo highlighted zenagamtide, UBT251 and its triple agonist, while also revealing that it has five oral obesity drugs in development, including oral amylin.
Novo is also working on several once-monthly obesity treatments and plans to move three to four monthly candidates into development.
And the strategy is no longer simply about achieving the greatest possible weight loss.
Novo wants different treatments for different patients. Some may prioritize maximum weight loss, while others may care more about fewer side effects, preserving muscle and bone, taking a pill or only needing treatment once a month.
Pills were probably one of the biggest themes of the entire day.
Martin Holst Lange said directly that “pills are the future.”
Oral Wegovy has now reached 7 million prescriptions since its U.S. launch in January.
Novo says Oral Wegovy accounts for more than 80% of new-to-brand prescriptions in the U.S. oral obesity market and is running at around 285,000 total weekly prescriptions compared with around 45,000 for Lilly’s Foundayo.
Novo wants to “win the oral market” and increase its oral GLP-1 manufacturing capacity from serving around 1.5 million people with obesity today to around 15 million by 2030.
The international rollout is also accelerating.
Oral Wegovy has sold around 660,000 packs during its first 10 weeks in the UK. Novo says the launch has expanded the UK obesity market by 20% to 25% by volume while increasing Novo’s GLP-1 obesity market share by 12 to 15 percentage points.
Mexico will be the next market, and Novo expects Oral Wegovy to be available in more than 20 markets by the end of 2027.
We also got new CagriSema data.
In REIMAGINE 5, a lower dose of CagriSema delivered 12.4% weight loss compared with 9.1% for a lower dose of Lilly’s tirzepatide in people with diabetes.
Martin Holst Lange reiterated that Novo remains confident in CagriSema despite previous disappointments and believes it can compete.
Karsten Munk Knudsen later made clear how much Novo is relying on CagriSema, calling it “one of the stronger levers” for delivering the company’s growth through 2030.
Novo also believes the obesity market itself has enormous room to grow.
Hong Chow said less than 2% of people living with obesity are currently treated with a GLP-1, while patients remain on treatment for an average of only around nine months.
Novo therefore does not see obesity simply as a fight with Lilly for existing patients. It wants to expand the overall market and bring more people into treatment.
That connects with another major theme throughout the day: consumer behavior.
Jamey Millar said patients are increasingly seeking out obesity treatments themselves.
“Consumers are not just end users, but also budget holders and decision makers.”
Novo wants to meet those patients through direct-to-consumer marketing, telehealth and online access.
Around 85% of Wegovy sales in the UK are now online. In Germany, the figure has increased from around 7% to 30% in a year, while online Wegovy sales in both markets are around 5x higher than last year.
Novo plans to expand this direct-to-consumer approach into more international markets.
Beyond obesity and diabetes, Novo is also diversifying.
A new business area will initially focus on cardiovascular and liver disease, although Mike Doustdar made clear that “there is more to come.”
Novo currently treats around 46 million patients, and many of them also live with cardiovascular or liver conditions.
Novo is even looking at oral insulin again, with Martin Holst Lange saying advances in drug development and manufacturing have made it attractive to pursue once more.
Acquisitions will also play a larger role.
Mike Doustdar said Novo plans to become more active in business development and acquisitions and acknowledged that Novo cannot discover everything itself.
Novo potentially has capacity for acquisitions worth around DKK 300B, but Mike Doustdar said the focus will be on the quality of the opportunity rather than its size.
He also would not rule out acquiring products that are already on the market.
Manufacturing was another major topic.
Novo says it now has the production capacity needed to support its growth ambitions.
Its drug substance factories can deliver around 3x the production capacity they were originally designed for, while partnerships give Novo additional flexibility to rapidly scale pill production depending on demand.
On the financial side, Novo expects its operating margin to remain broadly stable through 2030.
At the same time, R&D spending will increase from around 17% of revenue today as Novo tries to build the much larger pipeline outlined during the day.
Then there is the elephant in the room: the semaglutide patent cliff.
Mike Doustdar acknowledged that prices will fall when semaglutide loses patent protection.
But Novo also believes lower prices will significantly expand the obesity market by bringing many more patients into treatment.
Jamey Millar said Novo wants to build as much volume as possible for its newer medicines before semaglutide loses U.S. patent protection in 2032.
Mike Doustdar compared the situation with Novo’s insulin business, where older products lost patent protection but the company continued introducing newer and better versions.
He believes semaglutide could become a standard treatment by 2035, while Novo moves patients toward newer products with longer patent protection.
His example was CagriSema:
“We have a better semaglutide, CagriSema, which has a much longer patent.”
“And then, of course, we have the pills as well.”
There was also a rather unusual moment during one of the breaks.
Novo apparently forgot to turn off the microphones during the livestream, even though management seemed to think they were speaking privately.
One comment could be heard clearly:
“We are going through a period right now where it is almost impossible to provide guidance.”
I cannot say with certainty who said it.
Novo is also becoming a smaller organization.
Mike Doustdar said another 4,000 employees have left the company on top of the previously announced 9,000 job cuts.
He said the decisions were difficult but necessary as Novo changes how the company operates.
Mike Doustdar ended Capital Markets Day by returning to the long-term ambition:
“We plan to be a bigger company in 2035 despite the very significant patent expiry of semaglutide.”
5
20
4,971
- kijk paar minuten naar Knokke Tof.
- zie Granola-maker passeren die erin slaagt in die paar minuten mijn ergernis op te werken
- één en al duur pronkgedrag en zeer overtuigd van eigen kunnen, maar beweert ook wel cijferman te zijn
- voorgevoel groeit
- check zijn jaarrekening: verlieslatend, schuldgraad van rond de 95%, kwart van zijn balanstotaal is debet rekening courant (geld dat hij uit zijn vennootschap haalde voor privé gebruik)
- voorgevoel bevestigd
Beetje spijtig dat dit soort types weer met de aandacht gaan lopen. Creëert verkeerd beeld over ondernemers. Pure façade en programmamaker gaat er gewoon in mee. Gemiste kans!
Sympathisanten genoeg alvast. T staat nog maar net open... Gemiddelde inbreng lijkt rekening te houden met risico.
De ebitda-marge fout is alvast gecorrigeerd. De opmerking dat het financieel plaatje niet rond is, wordt nogal vluchtig en weinig diepgaand opgevangen.
Interessant om volgen is het wel. Succes alvast aan leners en ontleners.
