

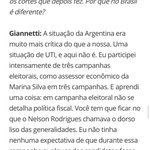


Excelente entrevista de Eduardo Giannetti no Valor hoje. Fala da impossibilidade de detalhar política fiscal em eleição, explica a teoria da reflexividade de Soros, sobre como as projeções atuam na realidade econômica e explica porque o Brasil continua com potencial.


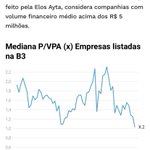
Isso aqui é uma das maiores lições de como o preço importa. Como comprar qualidade cara pode dar errado. Por mais que para os próximos 10 anos CeA seja mais arriscada como empresa, isso não significou melhor investimento em determinadas janelas.


Second Level retweeted

O EBITDA da Multi (MLAS3, a antiga Multilaser) saltou quase 18 VEZES em um ano. O lucro quase dobrou.
A ação custa 0,44x o patrimônio e a empresa tem caixa no bolso.
Barata e virando o jogo? Ou tem uma pegadinha no lucro? 🧵

Second Level retweeted

New Mauboussin paper.
It splits every stock price into the business you own today and the growth you're paying for, then asks how much of the price is just expectations.
Case studies: Nvidia, Microsoft, Amazon, JPMorgan Chase.
morganstanley.com/content/da…

Second Level retweeted

A rigor, sob uma perspectiva puramente contábil, o Daniel está certo. No entanto, existem riscos comportamentais bastante significativos envolvidos nessa escolha.
A propensão marginal a consumir de alguém que opera na base do “parcele tudo” tende a se tornar substancialmente maior do que a daquela pessoa que paga tudo à vista. E, daí, qualquer ganho proveniente de juros adicionais advindos do parcelamento é neutralizado — e, em quase todos os casos, superado — pelos gastos adicionais provenientes desse consumo extra. Sem que perceba, a pessoa termina pior.
A razão é simples: quando você “parcela tudo”, a complexidade de processamento necessária para que você conclua qual é a sua real posição financeira aumenta tremendamente. Em vez de apenas olhar para o saldo da conta, você passa a ter que consolidar todas as parcelas futuras e, se quer mesmo entender sua posição real, trazer esse fluxo de caixa a valor presente; na prática, a maioria não sabe como fazer isso e, mesmo quem sabe, termina por não fazer.
Como resultado, a pessoa adota uma regra heurística: olhar para o valor da fatura do mês. A fatura do mês, contudo, não é representativa da real posição financeira; é apenas um recorte arbitrário de um compromisso maior, espalhado no tempo, que não aparece por inteiro em lugar nenhum. A consequência é uma distorção perceptiva, que faz a pessoa acreditar estar em uma posição financeira muito mais favorável do que realmente está.
Como você “se sente” mais folgado do que de fato está, você consome mais do que consumiria se tivesse uma noção fiel da sua posição financeira — por exemplo, se pagasse tudo à vista.
Em outras palavras, o problema não é a matemática do parcelamento; é a distorção sistemática da percepção (e, portanto, do comportamento de consumo) induzida pelo parcelamento.

Second Level retweeted

Tenho uma teoria. Pode se provar errada muito rapidamente.
A Squadra quando reconhece o erro zera rápido. A SPX também. Mas quando os dois tentam fazer isso junto com 5% de participação numa empresa, temos um black swan.
Second Level retweeted

2T25
-Cresceu receita (msm c descontinuados) e mrgs, gerou cx e reduziu dívida. Forte avanço 1T25
-Otimização kgiro reverteu consumo cx 1T25
-MrgEbitda 4% sem custo pontual readequação de estrutura
-2S25: sazonalidade melhor; mrgEbitda ~5%; Governo
-P/ACL: 0,5x
#MLAS3 $1 (820mi)


Deu ruim
blocktrends.com.br/custo-da-…


Impressionante como o mercado comprou toda a narrativa da Deepseek, sem maiores reflexões e testes.
Pode ser tb a busca de um motivo para desinflar a bolha da AI do mercado americano.
Sei que é chover no molhado e sei de todos os riscos envolvidos, partindo do princípio que não se deve dar “all in” em nada: A bolsa está bem barata (consenso) e (pra mim) por motivos menos preocupantes que os de 2014/2015 e os do auge da pandemia.


Second Level retweeted

braziljournal.com/viveo-prec…
Cerca de 1 ano e meio atrás a Viveo levantou 1,2Bi a R$ 21,21 com alguns dos maiores/melhores investidores em ações. Hoje a notícia é que a empresa se aproxima da RJ, com a ação abaixo dos R$ 2,00. O mercado te dá uma lição de humildade quase todo dia.

Second Level retweeted

Did you know that the headquarters of Ferrari, Lamborghini, and Maserati are located within ~25 km of each other?
This area, known as the Italian Motor Valley, emerged post-WWII as a hub for luxury sports car manufacturers.
Companies like $RACE and Maserati, part of $STLA, established their headquarters in the Emilia-Romagna region. Lamborghini, part of $VOW, later joined the fold in the 1960s, transitioning from tractors to high-performance vehicles.
And perhaps there wouldn't be such a rich ecosystem if it weren't for Ferrari's bad clutches. Ferruccio Lamborghini later recounted how the idea to build his own car came about:
"The problem with the clutch was never cured, so I decided to talk to Enzo Ferrari. I had to wait for him a very long time. 'Ferrari, your cars are rubbish!' I complained. Il Commendatore was furious.
'Lamborghini, you may be able to drive a tractor but you will never be able to handle a Ferrari properly.' This was the point when I finally decided to make a perfect car."
The concentration of brands like Ferrari, Lamborghini, and Maserati in a small area has built an automotive ecosystem fueled by innovation and motorsports. Pagani, founded in the 1990s, brought bespoke hypercars to the mix, intensifying competition and driving global excellence in luxury vehicles.

Tudo fluiria melhor no Brasil para todos os setores possíveis se a meta de inflação não fosse tão pesada. A dose de juros é um esterilizador de riscos, de negócios e retroalimenta o problema fiscal. Dizer isso não significa querer a época de tombini. Só um pequeno ajuste mesmo.
This quoted post is unavailable.
Second Level retweeted

Os privilégios de quem tem mais força para fazer lobbies fazem com que a alíquota seja mais alta para todos que não tem os mesmos privilégios.
Lobbies existem em todos países, mas no Brasil encontram terreno fértil e pouca resistência dos legisladores e da opinião pública.

Você pode não concordar com tudo, mas o desrespeito de gente do mercado com Lara é absurdo. Ninguém tem a mínima ideia de como esse paper (1984) é genial e impactou a história do Brasil. Muitos acham ele ultrapassado, sem se dar conta que André tá debatendo e provocando em


Second Level retweeted

RESEARCH. Vale e Suzano têm upsides acima de 50%, diz Santander. braziljournal.com/ysck #VALE3 #SUZB3
